Tire suas dúvidas com nosso time
Você gestor e técnico de operadoras de planos de saúde, tire suas dúvidas conosco! Temos um time de especialistas que podem te auxiliar.
Rol das principais dúvidas
Não. O art. 15 da RN/ANS nº 557/2022 estabelece um rol taxativo de pessoas jurídicas aptas a figurar como contratantes de plano coletivo por adesão, restrito a entidades de caráter profissional, classista ou setorial, como conselhos profissionais, sindicatos, associações profissionais, cooperativas de categorias regulamentadas, caixas de assistência e fundações de direito privado que se enquadrem nas disposições da norma.
A taxatividade do rol impede interpretação ampliativa ou analógica, de modo que entidades não listadas, independentemente de sua denominação jurídica, simplesmente não têm aptidão para contratar nessa modalidade.
É precisamente o que ocorre com associações constituídas essencialmente para a oferta de benefícios. O Entendimento DIFIS nº 02/2016 da própria ANS é categórico: somente são legítimas as associações profissionais vinculadas a uma categoria ou classe profissional especificamente identificada. Entidades cujo objeto social se limita à oferta de benefícios, sem efetiva representatividade de classe, são expressamente excluídas.
A RN/ANS nº 557/2022, embora tenha revogado a RN/ANS nº 195/2009, reproduziu integralmente em seu art. 15 o mesmo rol de contratantes legítimos antes previsto no art. 9º da norma anterior, preservando o substrato normativo sobre o qual o Entendimento DIFIS nº 02/2016 foi editado, o qual permanece plenamente vigente.
O M3BS conta com equipe especializada em regulação da saúde suplementar, apta a assessorar operadoras na análise da legitimidade de contratantes e na estruturação de processos de compliance para contratos coletivos por adesão. Quer saber mais? Entre em contato.
Não. A RN/ANS nº 561/2022 estabelece que a solicitação de exclusão de beneficiário em contrato coletivo possui efeito imediato e caráter irrevogável a partir do momento em que a operadora ou a administradora de benefícios toma ciência do pedido. Isso significa que, uma vez processada a solicitação, o vínculo contratual não pode ser simplesmente restabelecido por arrependimento posterior do beneficiário.
Na prática, quem solicita a própria exclusão e depois deseja retornar ao plano precisará realizar uma nova adesão, nas condições vigentes à época do reingresso, o que pode incluir o cumprimento de novos períodos de carência e o preenchimento de nova declaração de saúde, sem aproveitamento das condições do contrato anterior.
Justamente por isso, a RN/ANS nº 561/2022 determina que o beneficiário seja previamente informado sobre essas consequências antes de confirmar o pedido de exclusão. Para as operadoras e administradoras, cumprir e documentar essa obrigação informacional é essencial para evitar questionamentos e litígios futuros.
O M3BS conta com equipe especializada em regulação da saúde suplementar, apta a apoiar operadoras na estruturação de processos de exclusão de beneficiários em conformidade com a regulamentação da ANS. Quer saber mais? Entre em contato.
O cálculo segue uma sistemática de dosimetria em etapas, disciplinada pela RN/ANS nº 489/2022, com as alterações promovidas pela RN/ANS nº 659/2025, em vigor desde 1º de maio de 2026.
O ponto de partida é o valor-base previsto no Anexo da norma para cada tipo infracional. Sobre esse valor incidem, sucessivamente, nos termos do art. 11, as agravantes e atenuantes, as causas de aumento para apurações com caráter coletivo, outras causas de aumento ou diminuição de pena e, ao final, o fator de porte econômico.
Nesse contexto, cada agravante acresce 10% ao valor da multa, nos termos do art. 7º, §1º. A atenuante prevista no art. 8º, por sua vez, reduz a penalidade em 10%, sendo aplicável quando a operadora adota voluntariamente providências para reparar os efeitos danosos da infração.
Além dessas hipóteses, quando a conduta atingir uma coletividade determinável de beneficiários, aplica-se a causa de aumento prevista no art. 9º, que multiplica a multa em função do número de vidas expostas. Trata-se do fator de maior impacto prático, especialmente em contratos coletivos.
Merece destaque o fato de que a RN/ANS nº 659/2025 reduziu o ônus probatório da ANS nesse ponto: basta demonstrar um padrão de comportamento mediante evidência exemplificativa, independentemente da comprovação de efeitos concretos aos beneficiários, nos termos dos §§ 6º-A e 6º-B do art. 9º. O fator de porte econômico, aplicado ao final da dosimetria, varia conforme o segmento prudencial da operadora (S1, S2, S3 ou S4), nos termos da RN/ANS nº 475/2021.
A reincidência também agrava significativamente a sanção. Nos termos do art. 17, §1º, ela ocorre quando a nova infração é praticada dentro de dois anos contados do trânsito em julgado da anterior, hipótese em que a ANS poderá suprimir a advertência e aplicar diretamente a multa, conforme o art. 5º, §2º.
Por fim, os novos valores de multa-base são aplicados de forma escalonada: 50% a partir de 1º de maio de 2026, 75% a partir de 1º de janeiro de 2027 e 100% a partir de 1º de janeiro de 2028, nos termos do art. 3º da RN/ANS nº 659/2025.
Não. A ANS não estabelece quantidade mínima ou máxima de perguntas na Declaração de Saúde. A RN/ANS nº 558/2022 define os requisitos de conteúdo e forma que o documento deve observar, conferindo às operadoras autonomia para estruturar o modelo que melhor se adeque às suas necessidades operacionais.
Nesse contexto, a norma delimita o conteúdo da Declaração de Saúde, estabelecendo que o documento deve se restringir à identificação de doenças ou lesões preexistentes conhecidas pelo beneficiário no momento da contratação, sendo expressamente vedadas perguntas sobre hábitos de vida, sintomas ou uso de medicamentos.
Além disso, as únicas informações obrigatórias são aquelas relacionadas à CPT, ao agravo e ao direito à entrevista qualificada, devendo as perguntas ser redigidas em linguagem simples, clara e acessível, nos termos dos arts. 10 e 11 da RN/ANS nº 558/2022.
Assim, dentro desses parâmetros, a operadora possui autonomia para adequar o modelo utilizado, inclusive reduzindo o número de perguntas, desde que sejam preservados os campos e as informações obrigatórios previstos na norma, bem como a finalidade essencial do documento: a identificação de doenças ou lesões preexistentes.
Não. A RN/ANS nº 539/2022 ampliou significativamente a obrigação assistencial das operadoras em relação aos pacientes diagnosticados com transtornos globais do desenvolvimento (CID F84), tornando obrigatória a cobertura de qualquer método ou técnica indicado pelo médico assistente, nos termos do §4º do art. 6º da RN/ANS nº 465/2021. Esse entendimento foi consolidado pelo Parecer Técnico nº 39/GCITS/GGRAS/DIPRO/2024 da própria ANS.
Essa obrigação, porém, está condicionada ao preenchimento de requisitos regulatórios específicos: prescrição do médico assistente; realização em estabelecimento de saúde ou por meio de telessaúde; vínculo com procedimento de cobertura prevista no Rol de Procedimentos e Eventos em Saúde da ANS; e execução por profissional habilitado conforme a regulamentação do respectivo conselho profissional. Atendimentos em ambiente escolar ou domiciliar e sessões conduzidas por profissionais fora de suas competências regulamentadas, portanto, não estão abrangidos pela obrigação de cobertura.
A obrigação de cobrir o método ou técnica especificamente indicados pelo médico assistente restringe-se aos diagnósticos classificados na CID F84. Para os demais diagnósticos, aplica-se a regra geral do Rol: a operadora está obrigada à cobertura dos procedimentos nele previstos, como sessões com psicólogo, fonoaudiólogo, terapeuta ocupacional e fisioterapeuta.
A RN/ANS nº 665/2026 promoveu a atualização da definição e da composição das Regiões de Saúde, alinhando-as à organização territorial do Sistema Único de Saúde (SUS) e substituindo a IN/ANS nº 16/2022, com reflexos diretos na aplicação de diversas regras regulatórias relacionadas à rede assistencial.
Em termos práticos, a atualização das Regiões de Saúde impacta:
- análise de rede assistencial;
- avaliação de vazios assistenciais;
- processos de substituição de prestadores;
- apuração de cumprimento da garantia de atendimento;
- estratégias de expansão e reestruturação de rede pelas operadoras.
Não há, contudo, qualquer alteração na cobertura contratual dos beneficiários nem modificação da área de atuação das operadoras. A mudança se limita à redefinição do referencial territorial utilizado pela ANS para fins regulatórios.
O principal ponto de atenção reside na aplicação da RN/ANS nº 566/2022, especialmente nos casos em que não houver prestador disponível no município demandado. Nesses cenários, a nova configuração das Regiões de Saúde passa a orientar a verificação do cumprimento da garantia de atendimento, exigindo que as operadoras revisem o enquadramento dos municípios e ajustem seus fluxos internos.
O M3BS conta com equipe especializada em regulação da saúde suplementar, apta a assessorar operadoras na interpretação e implementação de normas da ANS, garantindo segurança jurídica e aderência às exigências regulatórias. Quer saber mais? Entre em contato.
Sim, desde que essa estrutura tenha natureza exclusivamente financeira, sem qualquer impacto na cobertura assistencial devida ao beneficiário.
É juridicamente possível a contratação de seguro ou resseguro, na modalidade stop-loss, para cobertura de internações que ultrapassem determinado valor (por exemplo, R$ 1 milhão), desde que o instrumento funcione apenas como mecanismo de proteção econômica da operadora.
Isso porque, nos termos do art. 1º, inciso I, da Lei nº 9.656/98, a operadora está obrigada a garantir a assistência à saúde sem limitação financeira ao beneficiário, o que afasta qualquer mecanismo que restrinja o acesso ou a continuidade do tratamento. Por outro lado, o art. 35-M da mesma lei admite a adoção de instrumentos de transferência de risco econômico, desde que não interfiram na obrigação assistencial.
Assim, a operadora permanece integralmente responsável pela assistência, sendo o contrato utilizado apenas para mitigação do risco econômico, sem qualquer reflexo na garantia de cobertura ao beneficiário.
O M3BS possui equipe especializada na análise regulatória da saúde suplementar, auxiliando operadoras na estruturação segura de modelos assistenciais e financeiros em conformidade com a ANS. Quer saber mais? Entre em contato.
A obrigatoriedade de reembolso em planos de saúde não decorre automaticamente da utilização de prestadores não credenciados, especialmente quando essa escolha ocorre por iniciativa exclusiva do beneficiário, sem caracterização de falha na prestação assistencial.
Nos termos da Lei nº 9.656/98, o reembolso é devido, como regra, em situações de urgência ou emergência, quando não for possível a utilização da rede própria, contratada ou credenciada da operadora.
Além disso, a RN/ANS nº 566/2022 estabelece que o reembolso também pode ser exigido quando houver descumprimento dos prazos de garantia de atendimento, hipótese em que o beneficiário se vê compelido a buscar atendimento por meios próprios.
Por outro lado, nos contratos que não preveem a livre escolha de prestadores, a opção do beneficiário por atendimento fora da rede, por mera conveniência ou preferência pessoal, não gera, por si só, o dever de reembolso. Nesses casos, é essencial verificar se houve efetiva indisponibilidade de rede ou falha assistencial, o que não se configura quando a operadora disponibiliza alternativas adequadas dentro de sua rede credenciada.
Assim, na ausência de previsão contratual de livre escolha e não estando presentes situações de urgência, emergência ou descumprimento da garantia de atendimento, o reembolso não é juridicamente exigível, ainda que o beneficiário opte por seguir tratamento com profissional de sua confiança fora da rede.
O M3BS possui equipe especializada na análise regulatória da saúde suplementar, auxiliando operadoras na adequada interpretação das normas da ANS e na condução segura de demandas assistenciais. Quer saber mais? Entre em contato.
A inclusão de dependente nascido no exterior é juridicamente possível, desde que atendidos os critérios de elegibilidade previstos no contrato de plano de saúde e comprovada, de forma válida, a relação de filiação com o titular.
Se assim previsto no contrato, os filhos do titular podem ser inscritos como dependentes, sendo a efetivação da inscrição condicionada à apresentação de documentação apta à correta identificação do beneficiário e ao adequado registro nos sistemas da operadora.
Para que a documentação estrangeira produza efeitos no Brasil, é necessário que esteja devidamente regularizada, o que, em regra, exige tradução juramentada e apostilamento ou legalização consular, conforme o caso.
Tal exigência não configura restrição indevida, mas medida necessária para garantir a autenticidade das informações, a segurança cadastral e o cumprimento de requisitos regulatórios de cadastro.
Assim, a inclusão do dependente nascido no exterior deve ser assegurada, desde que a documentação comprobatória esteja devidamente regularizada, permitindo sua plena eficácia jurídica no Brasil.
O M3BS possui equipe especializada na análise regulatória da saúde suplementar, auxiliando operadoras na adequada interpretação contratual e regulatória, garantindo segurança na inclusão de beneficiários e gestão de elegibilidade. Quer saber mais? Entre em contato.
Não. A legislação da saúde suplementar confere tratamento protetivo específico ao recém-nascido, especialmente quando sua inclusão no plano ocorre de forma tempestiva, isto é, dentro do prazo de 30 (trinta) dias contados do nascimento.
Nos termos do artigo 12, inciso III, alínea “b”, da Lei nº 9.656/98, o recém-nascido, filho natural ou adotivo de beneficiário, tem direito à inclusão com isenção integral de carências, desde que a inscrição seja realizada dentro do referido prazo legal. Nessa hipótese, a cobertura assistencial deve ser garantida de forma imediata e plena.
Em complemento, a Súmula Normativa nº 25 da ANS é expressa ao afastar qualquer limitação assistencial nessa situação, estabelecendo que o direito à inscrição não possui vinculação com o fato de o parto ter sido realizado ou não pela própria operadora.
Nesse sentido, a realização do parto fora da rede da operadora não interfere no direito à inclusão do recém-nascido, uma vez que tal direito decorre da condição de dependente e do vínculo já existente com beneficiário regularmente inscrito e com carências cumpridas.
O M3BS possui equipe especializada na análise regulatória da saúde suplementar, auxiliando operadoras na adequada interpretação das normas da ANS e na condução segura de demandas assistenciais. Quer saber mais? Entre em contato.
Não. A solicitação não é considerada válida quando formulada por terceiro que não comprove poderes para representar a pessoa jurídica contratante.
A rescisão de contratos coletivos empresariais deve observar as condições previstas no próprio instrumento contratual, conforme dispõe a RN/ANS nº 557/2022, sendo essencial que o pedido seja formalizado por quem detenha legitimidade para representar a empresa.
Sob a ótica do Direito Civil, a pessoa jurídica somente se manifesta validamente por meio de seu representante legal ou de procurador regularmente constituído. Assim, terceiros sem comprovação documental de poderes não possuem legitimidade para praticar atos em nome da empresa.
Nessas hipóteses, a solicitação não produz efeitos jurídicos perante a operadora, que deve se abster de processar o cancelamento até que haja comprovação inequívoca da representação.
A adoção dessa cautela não configura formalismo excessivo, mas medida necessária para evitar cancelamento indevido do contrato, o que pode gerar riscos jurídicos relevantes, inclusive questionamentos por parte da própria empresa contratante ou dos beneficiários vinculados.
A validação de solicitações dessa natureza, portanto, exige rigor na verificação da legitimidade do solicitante, como forma de resguardar a segurança jurídica do contrato e prevenir cancelamentos indevidos que possam gerar repercussões regulatórias e contratuais.
O M3BS possui um time especialista apto a apoiar as operadoras na definição de critérios e rotinas que assegurem maior controle e confiabilidade nesses processos. Quer saber mais? Entre em contato.
Sim, é possível — mas com cautelas importantes.
Nos termos da RN/ANS nº 557/2022, o plano coletivo empresarial destina-se a beneficiários vinculados à pessoa jurídica contratante por relação empregatícia ou estatutária. Isso significa que a elegibilidade está diretamente relacionada ao vínculo jurídico com a empresa contratante.
Em uma análise estritamente regulatória, a inclusão de beneficiário em contrato firmado por pessoa jurídica diversa daquela com a qual mantém vínculo pode gerar questionamentos quanto ao enquadramento no grupo elegível.
Por outro lado, quando se trata de matriz e filial, não há, em regra, distinção de personalidade jurídica. Ambas integram a mesma pessoa jurídica, com o mesmo CNPJ raiz, o que afasta impedimentos sob as óticas societária, civil e trabalhista.
Assim, a migração entre contratos vinculados à matriz e à filial pode ser admitida, ainda que o empregado permaneça formalmente registrado na matriz, já que não há alteração do empregador nem do vínculo jurídico.
Isso não dispensa, contudo, a análise das cláusulas contratuais. É essencial verificar os critérios de elegibilidade previstos no contrato da filial. Caso haja incompatibilidade, podem ser avaliadas alternativas como a formalização da transferência do vínculo empregatício ou a contratação de outra modalidade de plano.
A condução de pedidos de cancelamento, nesses casos, deve ser pautada por controles consistentes que assegurem a correta identificação da legitimidade do solicitante, evitando a prática de atos sem respaldo jurídico e os consequentes riscos decorrentes de rescisões indevidas.
O M3BS possui um time especialista que auxilia na organização e aprimoramento desses fluxos, contribuindo para maior segurança nas rotinas contratuais das operadoras. Quer saber mais? Entre em contato.
Sim. A utilização de ferramentas tecnológicas para triagem e organização de solicitações assistenciais é juridicamente admissível e se mostra compatível com a gestão eficiente da assistência à saúde, na medida em que contribui para maior celeridade e padronização dos fluxos internos.
Esses mecanismos permitem a análise preliminar dos pedidos, auxiliando na identificação de inconsistências e na priorização de demandas.
Contudo, a triagem tecnológica não pode substituir a análise técnica individualizada, nem pode fundamentar, de forma isolada, eventual negativa de cobertura.
A utilização dessas ferramentas deve observar critérios técnicos, transparência e rastreabilidade, garantindo que o processo decisório permaneça fundamentado e que o beneficiário não seja prejudicado por limitações operacionais ou automatizadas.
A adoção dessas soluções, portanto, deve estar integrada a um modelo estruturado de tomada de decisão, que assegure critérios claros de utilização, rastreabilidade dos processos e validação técnica adequada, evitando que a automação comprometa a análise individualizada e a segurança assistencial.
O M3BS possui um time especialista apto a apoiar as operadoras na implementação e aprimoramento dessas práticas, de forma segura e alinhada às exigências regulatórias. Quer saber mais? Entre em contato.
Não. A substituição de entidade hospitalar deve observar os critérios de equivalência previstos na RN/ANS nº 585/2023, não sendo suficiente a simples indicação de outro estabelecimento integrante da rede.
A equivalência deve ser aferida com base em parâmetros objetivos, considerando os serviços hospitalares efetivamente utilizados pelos beneficiários nos últimos 12 meses, a localização do prestador substituto — preferencialmente no mesmo município, ou, na sua ausência, em município limítrofe ou na mesma região de saúde —, bem como a capacidade assistencial e eventual qualificação do prestador.
Além disso, a operadora deve assegurar a manutenção do acesso integral às coberturas contratadas, bem como promover a devida comunicação aos beneficiários e à ANS com antecedência mínima de 30 dias.
A substituição meramente formal, sem observância desses requisitos, pode configurar descumprimento regulatório e comprometer a garantia assistencial devida aos beneficiários.
A substituição de entidade hospitalar, portanto, vai além do mero atendimento formal à RN/ANS nº 585/2023, exigindo a adoção de critérios técnicos bem estruturados que assegurem a equivalência assistencial e a conformidade regulatória, especialmente diante dos riscos envolvidos em substituições inadequadas.
Nesse contexto, o M3BS possui um time especialista que atua no apoio a essas análises, contribuindo para decisões mais seguras e alinhadas às exigências da ANS. Quer saber mais? Entre em contato.
Não.
A RN/ANS nº 465/2021 estabelece que os procedimentos previstos no Rol de Procedimentos e Eventos em Saúde devem ser executados por profissional de saúde habilitado, nos termos da legislação específica que regula a respectiva profissão e seu conselho profissional.
A designação “psicopedagogia”, por si só, não constitui profissão regulamentada na área da saúde com conselho profissional próprio. Assim, quando o atendimento é realizado por profissional que não detenha habilitação legal como psicólogo, fonoaudiólogo, terapeuta ocupacional ou outro profissional de saúde reconhecido, inexiste imposição regulatória de cobertura obrigatória.
Importante destacar que o critério normativo não é a nomenclatura do serviço prestado, mas sim a habilitação profissional e a natureza assistencial do procedimento. Caso o atendimento psicopedagógico seja realizado por profissional regularmente inscrito em conselho da área da saúde e o procedimento esteja previsto no Rol, poderá haver obrigatoriedade de cobertura, desde que respeitados os critérios técnicos e a segmentação contratada.
Depende.
Nos termos do art. 6º, §1º, da RN/ANS nº 465/2021, a cobertura obrigatória dos procedimentos previstos no Rol está condicionada à solicitação por profissional legitimado — médico assistente ou cirurgião-dentista assistente — sendo que, nesta última hipótese, a obrigatoriedade somente se configura quando o procedimento integrar a segmentação odontológica ou estiver vinculado ao atendimento odontológico.
A própria RN/ANS nº 465/2021 define como “procedimentos vinculados ao atendimento odontológico” aqueles que, embora previstos nas demais segmentações, sejam executados por cirurgião-dentista ou se mostrem necessários ao diagnóstico, tratamento ou prognóstico odontológicos.
Em planos exclusivamente médico-hospitalares, a mera prescrição por cirurgião-dentista não é suficiente para gerar cobertura automática. O elemento determinante é a finalidade clínica do exame e sua efetiva correlação com diagnóstico, tratamento ou prognóstico odontológico específico.
Assim, exames laboratoriais de natureza sistêmica — como dosagens vitamínicas ou exames metabólicos, por exemplo — somente serão de cobertura obrigatória quando houver indicação objetiva, na solicitação, de que são necessários ao diagnóstico, tratamento ou prognóstico odontológicos.
Não. A coparticipação possui natureza acessória e somente pode ser exigida após a efetiva realização do procedimento assistencial.
Nos termos da Resolução CONSU nº 08/1998, coparticipação é a “parte efetivamente paga pelo consumidor referente à realização do procedimento”. O próprio conceito deixa claro que a obrigação nasce com a concretização do ato assistencial, e não antes dele.
A cobrança antecipada — isto é, antes da execução do procedimento — descaracteriza o instituto, pois transfere ao beneficiário um custo relativo a evento ainda não ocorrido, podendo configurar prática abusiva à luz do Código de Defesa do Consumidor e contrariar a lógica regulatória da Lei nº 9.656/98.
Isso não impede, contudo, que a operadora efetue a cobrança imediatamente após a realização do procedimento, desde que: haja previsão contratual expressa quanto à forma e ao momento da cobrança; o valor seja apurado com base em critérios objetivos e previamente definidos; a cobrança seja discriminada por procedimento; e seja assegurado prazo razoável para pagamento.
Não.
A limitação ou suspensão da cobertura assistencial somente é admitida nas hipóteses expressamente previstas na Lei nº 9.656/98 e na regulamentação da ANS, notadamente nos casos de inadimplência em contratos individuais ou familiares, desde que observados os requisitos legais, como notificação prévia e respeito ao prazo mínimo estabelecido em norma.
Outras situações de eventual descumprimento contratual pelo beneficiário — como atraso pontual, inconsistências cadastrais ou questionamentos administrativos — não autorizam, por si sós, a restrição de atendimento. A negativa de cobertura fora das hipóteses legalmente previstas pode configurar infração regulatória e ensejar autuação pela ANS.
Nos contratos coletivos, a disciplina é distinta, mas igualmente vinculada às regras contratuais e regulatórias específicas. Ainda assim, eventual limitação deve respeitar o princípio da continuidade da assistência e o dever de informação adequada ao beneficiário.
Assim, a operadora não pode criar mecanismos próprios de restrição assistencial como forma de coerção para cumprimento contratual, sob pena de violação ao regime regulatório e ao equilíbrio da relação de consumo.
Com a entrada em vigor da RN/ANS nº 657/2025, o pagamento de multas com desconto passou a observar procedimento mais formalizado e consequências expressas em caso de não quitação no prazo estabelecido.
A norma prevê que, após a intimação da decisão e a disponibilização da Guia de Recolhimento da União (GRU), o pagamento com desconto deverá ser efetuado no prazo de 30 (trinta) dias.
Caso o interessado não realize o pagamento nesse prazo (art. 34), perderá automaticamente o benefício do desconto, de modo que o débito passará a corresponder ao valor integral da multa.
Assim, a RN/ANS nº 657/2025 reforça que o desconto está condicionado ao pagamento tempestivo, estabelecendo consequências administrativas e de cobrança mais rigorosas em caso de inadimplemento.
Além disso, com as alterações promovidas pela RN/ANS nº 623/2024, passou a haver tratamento diferenciado para operadoras que atinjam as metas de desempenho do Índice Geral de Reclamações (IGR), especialmente a Meta de Excelência trimestral, hipótese em que o desconto pode alcançar percentual superior ao ordinário (80% de desconto sobre o valor da multa).
A classificação é apurada trimestralmente e divulgada no site da ANS, com base em ficha técnica específica (Anexo II da RN/ANS nº 623/2024), cabendo à Agência verificar, no momento da análise da demanda, se a operadora se enquadra nos critérios para o desconto majorado.
Para o enquadramento na Meta de Excelência, exige-se que o IGR trimestral da operadora esteja dentro do parâmetro definido a partir do indicador do IDSS vigente à época do processamento dos dados ou, alternativamente, que apresente número absoluto reduzido de demandas no trimestre analisado. Quando a operadora atua nos segmentos médico-hospitalar e odontológico, pode ser necessário o cumprimento cumulativo das metas.
O desconto majorado é restrito a determinadas tipificações e somente se concretiza mediante pagamento antecipado e à vista da multa, dentro do prazo regulamentar. A aferição é objetiva, vinculada à classificação oficial divulgada pela ANS na data do registro da demanda, não dependendo de requerimento específico da operadora.
Dessa forma, o eventual aumento do percentual de desconto não decorre de pedido específico no processo sancionador, mas sim da aferição objetiva, pela própria Agência, do enquadramento da operadora nas metas de Excelência ou de Redução do IGR vigentes à época do registro da demanda.
A RN/ANS nº 659/25 instituiu um escalonamento temporal da multa-base, aplicável durante um período transitório, para as infrações previstas no Anexo da RN nº 489/2022. Nesse regime, o valor integral da multa-base não é aplicado imediatamente, devendo ser observado o percentual correspondente ao período em que o fato infrativo ocorreu, conforme definido no quadro de escalonamento da norma.
Como exemplo, no caso da infração prevista no art. 106 — suspensão ou rescisão unilateral de contrato individual ou exclusão de beneficiário de plano coletivo em desacordo com a legislação — a multa-base integral estabelecida no Anexo é de R$ 216.000,00. A aplicação do escalonamento ocorre da seguinte forma:
- Fatos ocorridos a partir de 1º de maio de 2026: aplica-se 50% da multa-base, resultando no valor de R$ 108.000,00;
- Fatos ocorridos a partir de 1º de janeiro de 2027: aplica-se 75% da multa-base, resultando no valor de R$ 162.000,00;
- Fatos ocorridos a partir de 1º de janeiro de 2028: aplica-se 100% da multa-base, correspondente a R$ 216.000,00.
Após a definição da multa-base conforme o escalonamento temporal, a penalidade ainda poderá ser ajustada mediante a aplicação dos critérios de dosimetria previstos na RN/ANS nº 489/2022, tais como agravantes, atenuantes, eventual caráter coletivo da infração e o fator de porte econômico da operadora.
As Ações de Fiscalização Planejada (AFP) têm como objetivo promover o aprimoramento dos serviços prestados pelas operadoras de planos privados de assistência à saúde, prevenindo e corrigindo falhas operacionais que possam gerar infrações e reclamações de beneficiários. Buscam, ainda, reduzir o volume de demandas registradas nos canais de atendimento da ANS, estimulando a correção gradual e estruturada de problemas, à luz da regulação responsiva.
As AFPs são orientadas por princípios como: (i) fiscalização baseada em dados e informações; (ii) foco no risco e na proporcionalidade; e (iii) foco em resultados, por meio do equilíbrio entre punição e persuasão, com incentivo ao diálogo, à orientação e à cooperação, sem afastar a aplicação de medidas mais gravosas quando necessário
658
As APFs geram obrigações formais, dentre as quais se destacam:
- a participação obrigatória em diligências remotas com a fiscalização;
- a elaboração e apresentação de um Plano de Equacionamento, no qual a operadora deve identificar as causas das reclamações recorrentes e propor medidas corretivas;
- o cumprimento das metas de redução de demandas (conforme metodologia prevista no Anexo da norma); e
- o envio periódico de Relatórios de Cumprimento, acompanhados de documentação comprobatória.
Cabe salientar que não se trata de um programa de adesão facultativa. Não é opcional: uma vez enquadrada pela ANS, a operadora deve cumprir integralmente as determinações e obrigações estabelecidas no curso da ação fiscalizatória. O descumprimento injustificado pode caracterizar engajamento insuficiente e ensejar penalidades, conforme as novas previsões da RN/ANS 659/25:
Art. 35-A. Proceder com engajamento insuficiente nas ações empreendidas em modalidade de Ação de Fiscalização Planejada, nas situações descritas na regulamentação da ANS:
Sanção – Multa de R$ 300.000,00 (trezentos mil reais).
Além disso, a operadora pode ser reenquadrada em modalidade mais gravosa de fiscalização, como a Ação Planejada de Fiscalização Estruturada (APE). Nesse sentido, vale lembrar a previsão das três modalidades:
I – Ação Planejada Preventiva de Fiscalização – APP;
II – Ação Planejada Focal de Fiscalização – APF; e
III – Ação Planejada de Fiscalização Estruturada – APE.
Considerando que a RN/ANS nº 658/2025 é recente e entrará em vigor em 1º de maio de 2026, este é o momento estratégico para que as operadoras se preparem adequadamente. Nosso escritório acompanha de forma contínua as inovações regulatórias da ANS e está capacitado para auxiliar na interpretação da norma, na avaliação de riscos regulatórios e na estruturação de estratégias preventivas de conformidade, contribuindo a antecipação de exigências da fiscalização, com atuação segura nesse novo cenário regulatório.
Como regra geral, a operadora não é obrigada a remover o beneficiário que esteja internado em hospital do SUS ou em hospital não credenciado, localizado fora da área de abrangência do produto, para hospital credenciado situado dentro da área de abrangência contratada. A obrigação de remoção não decorre automaticamente do fato de a internação ter ocorrido fora da rede assistencial ou fora da área de cobertura do plano, devendo ser analisada à luz das normas atualmente vigentes da ANS, em especial a Resolução Normativa nº 566/2022 e a Resolução Normativa nº 490/2022.
Isso porque, a RN nº 566/2022 prevê mecanismos de garantia de atendimento quando houver indisponibilidade ou inexistência de prestador adequado no município demandado, admitindo, conforme o caso, o atendimento por prestador não integrante da rede ou em municípios limítrofes, observados os critérios regulatórios. Essa lógica não cria, por si só, obrigação de remoção de paciente internado fora da área de abrangência, mas condiciona qualquer medida excepcional à inexistência ou indisponibilidade de rede apta dentro dos limites do produto.
Já a RN nº 490/2022 trata especificamente da cobertura de remoção de beneficiários com plano hospitalar e estabelece hipóteses objetivas em que a remoção é obrigatória. Entre essas hipóteses, incluem-se a remoção de beneficiário internado em hospital do SUS ou em hospital privado não credenciado, desde que o estabelecimento esteja localizado dentro da área de atuação do produto, bem como a remoção quando o hospital credenciado não dispuser de recursos para a continuidade da atenção, desde que haja indicação médica. A norma também contempla situação excepcional de hospital não credenciado localizado fora da área de atuação do produto, desde que o evento que deu origem ao atendimento tenha ocorrido dentro da área de atuação e esteja caracterizada a indisponibilidade ou inexistência de prestador adequado, hipótese que deve ser interpretada em consonância com as regras atuais de garantia de atendimento da RN nº 566/2022.
Em todos os casos, a remoção depende de avaliação médica, da inexistência de risco ao paciente, do consentimento do beneficiário ou de seu representante legal e do atendimento aos critérios regulatórios estabelecidos pela ANS, não podendo ser imposta de forma automática ou dissociada do contexto assistencial concreto.
Em síntese, não há obrigação automática de remoção pelo simples fato de o beneficiário estar internado em hospital do SUS ou não credenciado fora da área de abrangência do produto. A obrigação somente pode surgir de forma excepcional, quando preenchidos os requisitos específicos previstos na RN nº 490/2022 e quando configurada, nos termos da RN nº 566/2022, a necessidade de garantia de atendimento diante da indisponibilidade ou inexistência de prestador adequado dentro da área de atuação e da área geográfica de abrangência do plano.
Para constituir uma operadora de saúde, a ANS exige que a empresa tenha uma quantia mínima de recursos financeiros reservados, chamada Capital Base, que funciona como uma espécie de “garantia financeira inicial”. Esse valor é definido por tabelas da RN/ANS nº 569/2022 e varia conforme três critérios: o tipo de operadora (como medicina de grupo, cooperativa médica ou entidade filantrópica, cada uma com exigências distintas conforme seu porte e complexidade), o tipo de cobertura oferecida (por exemplo, planos apenas ambulatoriais, que exigem menos capital, ou planos hospitalares com obstetrícia, que exigem valores mais elevados por envolver maior risco assistencial) e a região onde atuará (já que áreas com custos assistenciais mais altos, como Sudeste e Sul, demandam capitais maiores do que regiões de menor custo médio).
A tabela combina um “capital de referência” por região com um “fator multiplicador” associado ao tipo de operadora e à segmentação assistencial, resultando no valor final do Capital Base. Para solicitar a autorização de funcionamento, a empresa precisa comprovar que possui pelo menos 50% desse Capital Base aplicado em investimento de renda fixa. Depois de autorizada, deverá manter um valor chamado Capital Regulatório, que será sempre o maior entre o Capital Base e o capital calculado com base nos riscos da operação. Assim, a garantia financeira inicial corresponde à metade do Capital Base, mas o valor necessário para continuar operando pode aumentar conforme a operadora cresce e assume mais riscos.
Para saber se a operadora é obrigada a enviar o DIOPS mensal, é necessário verificar simultaneamente o seu porte — acima ou até 20 mil beneficiários — e a sua classificação prudencial definida pela RN nº 475 (S1, S2, S3 ou S4).
Essas informações determinam se a operadora, no contexto de acompanhamento regular ou especial, deve ou não cumprir a obrigação.
Nesse sentido, confira-se o quadro divulgado pela ANS no aviso oficial sobre os prazos de envio do DIOPS mensal simplificado, disponível em: https://www.gov.br/ans/pt-br/assuntos/operadoras/avisos-para-operadoras/ans-informa-sobre-prazos-de-envio-dos-diops-mensais-simplificados
Observa-se que, para operadoras acima de 20 mil vidas em acompanhamento regular, apenas as classificadas como S1 e S2 precisam enviar o DIOPS mensal, enquanto S3 e S4 ficam dispensadas. Já para operadoras com até 20 mil vidas em acompanhamento regular, nenhuma classificação é obrigada ao envio.
Contudo, quando a operadora está em acompanhamento especial, o quadro evidencia que o DIOPS mensal passa a ser obrigatório para praticamente todas as classificações, com exceção de S4 com até 20 mil beneficiários, que permanece dispensada.
Assim, a obrigatoriedade não depende apenas do número de beneficiários, mas fundamentalmente da combinação entre o porte da operadora, sua classificação prudencial e o tipo de acompanhamento a que está submetida, devendo ser consultado o enquadramento oficial publicado pela ANS para confirmar a exigência aplicável.
Classificações Prudenciais (S1, S2, S3 e S4 )
As classificações prudenciais S1, S2, S3 e S4 foram estabelecidas pela Resolução Normativa nº 475/2021 da ANS para aplicação proporcional da regulação prudencial às operadoras de planos de saúde. Essas classificações seguem ordem decrescente de risco, ou seja, S1 representa o maior risco e S4 o menor risco.
Segmento 1 (S1)
Composto unicamente pelas operadoras de plano de assistência à saúde médico-hospitalares, com ou sem odontologia, ou administradoras de benefícios que possuem, individualmente ou em conjunto com outras operadoras do mesmo grupo prudencial, receitas iguais ou superiores a 2,0% do total de receitas de todo o setor de saúde suplementar.
Características: Operadoras de grande porte com receita muito significativa no mercado nacional.
Segmento 2 (S2)
Composto pelas operadoras de plano de assistência à saúde médico-hospitalares, com ou sem odontologia, ou administradoras de benefícios, não enquadradas em S1, que possuem, individualmente ou em conjunto com outras operadoras do mesmo grupo prudencial:
•Receitas iguais ou superiores a 0,14% do total de receitas de todo o setor de saúde suplementar; ou
•Receitas inferiores a 0,14% do total de receitas de todo o setor, nos casos em que seja líder com mais de 20% de percentual de mercado em:
•3 (três) ou mais mercados relevantes; ou
•2 (dois) mercados relevantes, quando operadora com hospital geral em sua rede hospitalar própria ou de seu grupo prudencial.
Características: Operadoras de médio a grande porte, com receita relevante ou posição dominante em mercados regionais.
Segmento 3 (S3)
Composto pelas operadoras que, individualmente ou em conjunto com outras operadoras do mesmo grupo prudencial:
•No caso de operadoras de plano de assistência à saúde médico-hospitalares, com ou sem odontologia, que possuem receitas inferiores a 0,14% do total de receitas de todo o setor de saúde suplementar, quando não enquadradas em S2;
•No caso de operadoras exclusivamente com planos ambulatoriais;
•No caso de administradoras de benefícios, quando não enquadradas em S1 ou S2, que possuem receitas iguais ou superiores a 0,01% do total de receitas de todo o setor de saúde suplementar;
•No caso de odontologias de grupo e cooperativas odontológicas, que possuem receitas iguais ou superiores a 0,14% do total de receitas de todo o setor de saúde suplementar; ou
•No caso de autogestões por recursos humanos (RH) ou com mantenedor, que possuem 50.000 (cinquenta mil) ou mais beneficiários de planos médico-hospitalares, com ou sem odontologia.
Características: Operadoras de pequeno a médio porte, com receita menor ou modalidades específicas (ambulatoriais, odontológicas, autogestões maiores).
Segmento 4 (S4)
Composto pelas operadoras que, individualmente ou em conjunto com outras operadoras do mesmo grupo prudencial:
•No caso de administradoras de benefícios, quando não enquadradas em S1, S2 ou S3;
•No caso de odontologias de grupo, cooperativas odontológicas, autogestões por recursos humanos (RH) ou autogestões com mantenedor, quando não enquadradas em S3.
Características: Operadoras de menor porte e menor risco, incluindo pequenas administradoras de benefícios, pequenas odontológicas e autogestões com menos de 50 mil beneficiários.
Em resumo, a classificação prudencial é determinada principalmente pela receita da operadora em relação ao setor, sua posição de mercado e sua modalidade operacional. Quanto maior o segmento (S1 > S2 > S3 > S4), maior o risco e, consequentemente, maior a exigência regulatória, incluindo a obrigatoriedade de envio do DIOPS mensal em determinadas situações.
Não. A operadora não pode determinar o tempo de duração do atendimento ou sessão realizado pelo prestador, porque tal conduta caracteriza interferência indevida na autonomia e na responsabilidade técnica do profissional de saúde. A própria ANS, por meio da RN/ANS nº 503/2022, estabelece em seu art. 5º, inciso IV, que é vedado às operadoras “restringir, por qualquer meio, a liberdade do exercício de atividade profissional do Prestador”, o que inclui impedir que o profissional determine o tempo necessário para avaliação, diagnóstico e tratamento do paciente.
A vedação à interferência das operadoras é reforçada pelos conselhos profissionais, que atribuem exclusivamente aos profissionais a responsabilidade técnica por sua prática. O Código de Ética Médica assegura a autonomia do médico e veda qualquer limitação institucional ou interferência administrativa na condução diagnóstica e terapêutica, reforçada pela Resolução CFM nº 2.147/2016, que proíbe operadoras de criarem regras que restrinjam diretrizes e práticas médicas.
Dessa forma, ao tentar padronizar ou limitar a duração das sessões, a operadora ultrapassa sua competência e viola normas da ANS e dos Conselhos Profissionais, interferindo na autonomia técnica e na responsabilidade do prestador. Portanto, é juridicamente e eticamente incorreto exigir ou impor qualquer controle sobre o tempo de atendimento, sendo esta decisão privativa do profissional de saúde conforme sua avaliação, diagnóstico, conduta e necessidade de cada paciente.
Sim, a cobertura de insumos é, em regra, obrigatória quando o serviço de home care é prestado em substituição à internação hospitalar. A lógica que fundamenta essa obrigatoriedade é que a atenção domiciliar deve ser uma extensão do tratamento que seria oferecido no ambiente hospitalar, garantindo a continuidade e a efetividade da assistência ao paciente. Dessa forma, todos os recursos indispensáveis ao tratamento que seriam disponibilizados no hospital devem, por consequência, ser cobertos em domicílio.
Esse entendimento é consolidado pela ANS, na RN/ANS nº 465/2021 da ANS que, em seu artigo 13, estabelece que, ao oferecer a internação domiciliar em substituição à hospitalar, a operadora de saúde deve obedecer às exigências mínimas de cobertura para internação previstas na Lei nº 9.656/98. Essas exigências incluem, entre outros, o fornecimento de medicamentos, gases medicinais, materiais utilizados em procedimentos e alimentação, conforme a prescrição médica.
É importante destacar que a cobertura dos insumos está condicionada à indicação do médico assistente, que deve justificar a necessidade de cada item para o tratamento do paciente. Portanto, a regra geral é clara: se o tratamento em home care substitui uma internação, os insumos essenciais para a recuperação e manutenção da saúde do paciente devem ser cobertos pelo plano de saúde, nos limites do que seria oferecido no hospital.
Não.
O Supremo Tribunal Federal (STF) já formou maioria de votos no julgamento do Recurso Extraordinário (RE) nº 630.852, com repercussão geral reconhecida (Tema 381), para proibir o reajuste de planos de saúde com base exclusivamente na mudança de faixa etária de beneficiários com 60 anos ou mais.
Contudo, a decisão ainda não foi formalmente proclamada, porque o ministro Alexandre de Moraes pediu vista no julgamento da Ação Declaratória de Constitucionalidade (ADC) nº 90, que trata do mesmo tema. Essa ADC irá definir como e quando a decisão produzirá efeitos — ou seja, se será retroativa, prospectiva (só para o futuro) ou se haverá prazo de adaptação para as operadoras e a ANS.
Não. A operadora não deve efetivar a alteração cadastral nem firmar contrato enquanto o novo CNPJ do prestador não estiver devidamente regularizado junto aos órgãos competentes, ou seja, com CNES e Alvará Sanitário válidos.
Após a regularização, o procedimento de alteração junto à ANS deve ser feito por meio de peticionamento eletrônico, pois mudanças que envolvem simultaneamente CNPJ e CNES não podem ser processadas pelo sistema padrão de rede hospitalar.
Concluído o protocolo e deferida a solicitação pela ANS, a operadora deve atualizar os dados no arquivo XML enviado periodicamente à Agência, conforme a Instrução Normativa nº 3/2022.
De acordo com o art. 19, inciso VII, da RN/ANS nº 532/2022, as operadoras de planos de saúde devem observar que a prática do rodízio de auditores independentes deve ocorrer, no mínimo, a cada 5 (cinco) exercícios sociais, mediante substituição do responsável técnico, diretor, gerente, supervisor ou qualquer outro integrante com função de gerência da equipe responsável pelos trabalhos de auditoria contábil independente.
O descumprimento dessa obrigação — especialmente se resultar em não envio ou envio intempestivo de documentos ou informações periódicas à ANS — configura infração nos termos do art. 39 da RN/ANS nº 489/2022, sujeitando a operadora à multa de R$ 25.000,00 (vinte e cinco mil reais).
Como boas práticas, recomenda-se que a operadora mantenha controle interno dos prazos de rodízio, planeje a substituição com antecedência, formalize a troca por meio de registros documentais, exija declaração de independência do auditor e assegure a participação do comitê de auditoria ou conselho fiscal no processo, reforçando a transparência e a conformidade regulatória.
Se sua operadora deseja aprimorar seus processos de governança e controles internos, garantindo aderência às normas da ANS e mitigação de riscos regulatórios, fale com a nossa equipe. Atuamos para fortalecer a conformidade e a transparência das operadoras, assegurando solidez técnica e segurança institucional em cada etapa da gestão.
Um dos pontos mais sensíveis da RN nº 527/2022 – que trata da versão XML (Extensible Markup Language) do Documento de Informações Periódicas das Operadoras de Planos de Assistência à Saúde – DIOPS/ANS – é justamente a diversidade de obrigações previstas para diferentes tipos de operadoras.
A medida que algumas podem ser dispensadas de determinados envios, outras têm deveres ampliados, como o envio mensal simplificado. Compreender essas distinções é essencial para que a operadora mantenha sua regularidade regulatória sem sobrecarga desnecessária. Essa diferenciação decorre da própria lógica prudencial da ANS, que estabelece maior rigor para operadoras de grande porte ou com maior número de beneficiários. Assim, não se trata apenas de cumprir prazos, mas de entender de que lado da balança sua operadora está posicionada e quais riscos precisa gerenciar.
Como dito, nem todas as operadoras estão sujeitas às mesmas exigências da RN nº 527/2022. A norma prevê dispensas específicas, como para cooperativas odontológicas e operadoras de pequeno porte, que ficam liberadas de determinados relatórios ou de entregas trimestrais. Ao passo que operadoras classificadas nos segmentos prudenciais S1 e S2 têm obrigações adicionais, como o envio mensal simplificado do DIOPS.
Essa diferenciação exige que cada operadora compreenda seu enquadramento e adapte sua rotina de acordo com as regras aplicáveis. O desconhecimento dos detalhes pode levar a falhas de compliance e autuações desnecessárias. Por isso, a capacitação da equipe e a padronização de fluxos internos são fundamentais.
Cabe destacar que a ANS não admite justificativas para o descumprimento dessas obrigações, de modo que a responsabilidade pelo correto reporte é integralmente da operadora. O domínio da norma é, portanto, elemento essencial para a continuidade operacional.
Além disso, os prazos são apertados e sua gestão exige ferramentas de controle, cronogramas internos e monitoramento constante. A atuação preventiva garante que a operadora esteja sempre em conformidade, evitando surpresas desagradáveis em fiscalizações.
O M3BS oferece treinamentos especializados, manuais de prazos e obrigações personalizadas e acompanhamento regulatório contínuo, garantindo que sua equipe atue sempre em conformidade com a ANS.
A exigência do Relatório de Procedimentos Previamente Acordados (PPA), prevista na RN nº 527/2022, representa uma guinada importante no nível de rigor e de segurança exigido das operadoras.
Ao incorporar o olhar de auditores independentes ao processo, a ANS reforça a necessidade de credibilidade das informações transmitidas e estabelece um novo patamar de governança regulatória.
Essa inovação normativa traz um desafio prático: a operadora precisa integrar sua rotina de compliance à gestão da auditoria independente, garantindo que os dados enviados sejam consistentes e confiáveis. Mais do que uma obrigação, o relatório torna-se um selo de credibilidade das informações econômico-financeiras.
A RN nº 527/2022 inovou ao exigir que, junto ao envio do DIOPS/ANS em formato XML, seja apresentado o Relatório de Procedimentos Previamente Acordados (PPA), elaborado por auditor independente registrado na CVM.
Esse relatório é peça-chave para validar as informações econômico-financeiras enviadas, funcionando como uma garantia de confiabilidade e transparência perante a ANS. Além disso, deve ser arquivado fisicamente pela operadora por cinco anos, ficando à disposição para fiscalizações.
Incorporar essa exigência à rotina não é trivial: demanda contratos adequados com auditores, definição de prazos internos e integração entre as áreas contábil, financeira e de compliance.
Tal dispositivo eleva o grau de responsabilidade das operadoras, que passam a depender de um terceiro independente para atestar parte de suas obrigações regulatórias. A escolha criteriosa do auditor, a negociação contratual e a adequação dos fluxos de entrega são, portanto, estratégicos.
A implementação desse requisito também pode servir como oportunidade de aprimoramento interno: ao submeter seus processos à auditoria, a operadora identifica fragilidades, corrige inconsistências e fortalece sua governança. Assim, a norma não apenas impõe uma obrigação, mas cria um mecanismo de fortalecimento institucional.
O M3BS oferece suporte na análise de contratos de auditoria, na padronização dos fluxos internos e na mitigação de riscos regulatórios. Nossa equipe atua para que sua operadora cumpra as exigências da ANS com segurança e previsibilidade.
Não. A administração de medicamentos durante a internação hospitalar integra a cobertura obrigatória prevista no artigo 12, inciso II, alínea “d”, da Lei nº 9.656/1998, e deve ser garantida pelas operadoras sem cobrança de coparticipação.
Importante destacar:
- A cobertura hospitalar abrange diárias, taxas, materiais, honorários e medicamentos utilizados durante a internação.
- O Parecer Técnico ANS nº 21/2024 confirma que os medicamentos administrados no período de internação estão incluídos na obrigação assistencial.
- A cobrança destacada de coparticipação apenas sobre a administração de medicamentos em ambiente hospitalar é considerada indevida, mas o custo deve ser absorvido no cálculo do evento em saúde, ou seja, da internação.
Se sua operadora deseja aprimorar os parâmetros de coparticipação e franquia, de forma alinhada à legislação e às orientações da ANS, fale com o M3BS. Atuamos para garantir que a cobrança esteja em conformidade regulatória, protegendo a operadora contra riscos e assegurando sustentabilidade econômico-financeira à operação.
O primeiro passo é verificar se a operadora possui Autorização Prévia Anual (APA).
- Se a operadora possuir APA vigente:
- O resgate pode ser feito a qualquer momento.
- Basta consultar o SAGA-E, no item “APA” do portal de operadoras, para obter o código de autorização.
- Esse código deve ser informado à instituição financeira conveniada, que validará a operação e emitirá o certificado de autorização.
- É importante observar as regras da RN 519 e da RN 521, bem como manter a suficiência das garantias e a documentação das operações.
- Se a operadora não possuir APA:
- Será necessário solicitar previamente o desbloqueio por meio de ofício, utilizando o formulário da RN 521.
- O resgate só poderá ocorrer após a autorização expressa da ANS.
Com a publicação da RN nº 527/2022, o cenário regulatório das operadoras de saúde sofreu um impacto expressivo. Se antes o envio do DIOPS era visto por muitos como uma obrigação burocrática, agora se consolida como instrumento central de monitoramento econômico-financeiro, exigindo atenção redobrada de gestores e profissionais da área.
Esse novo desenho normativo reflete a preocupação da ANS em aumentar o grau de transparência do setor, em um contexto de crescente complexidade e de maior exposição a riscos financeiros. As operadoras, portanto, precisam compreender que a norma vai além da forma: ela estabelece um novo padrão de governança e de responsabilidade.
Vale lembrar que a RN nº 527/2022 alterou de forma significativa a rotina de prestação de contas das operadoras de planos de saúde. Entre os principais impactos, destacam-se:
(i) a obrigatoriedade do envio em versão XML;
(ii) a inclusão dos relatórios de auditoria independente; e
(iii) a definição de prazos rígidos para envio trimestral e, em alguns casos, mensal.
As operadoras enquadradas em segmentos prudenciais S1 e S2, por exemplo, devem entregar ainda versões simplificadas mensais do DIOPS, reforçando a necessidade de processos de controle internos bem estruturados
Essas medidas ampliam a transparência do setor e permitem maior acompanhamento por parte da ANS, mas também aumentam a responsabilidade da operadora em manter dados íntegros e consistentes.
Os impactos não se resumem à burocracia. A norma fortalece o monitoramento regulatório e eleva o padrão de governança exigido das operadoras, criando um ambiente em que falhas de reporte podem repercutir negativamente em sua imagem perante a agência reguladora e o mercado.
É fundamental compreender que cada detalhe previsto na RN nº 527/2022 – prazos, formato, conteúdo e acompanhamento por auditor independente – integra um sistema regulatório desenhado para garantir maior previsibilidade financeira e sustentabilidade do setor.
O M3BS apoia a adequação regulatória com consultoria jurídica especializada, revisão dos fluxos de compliance e elaboração de estratégias de governança que reduzem riscos de autuação.
O atendimento realizado por prestador não credenciado, em caráter excepcional e pontual, deve ser registrado pela própria operadora de forma análoga ao reembolso, com digitação interna da conta e transmissão no padrão TISS utilizando a origem “5 – Prestador eventual”, criada especificamente para esse tipo de situação.
A versão atualizada pode ser acessada por meio do link: https://www.gov.br/ans/pt-br/assuntos/prestadores/padrao-para-troca-de-informacao-de-saude-suplementar-2013-tiss/padrao-tiss-julho-2025
Portanto, não há necessidade de inclusão do prestador no RPS, já que não há vínculo formal de credenciamento. Para fins de rastreabilidade e auditoria, recomenda-se apenas que a operadora mantenha a Nota Fiscal emitida e algum documento simples que comprove a excepcionalidade (como e-mails ou termo básico).
Com o fim do Sistema de Informação de Produtos (SIP), cuja obrigação regulatória será descontinuada a partir de 2 de março de 2026, a Agência Nacional de Saúde Suplementar (ANS) não deixará de monitorar a assistência prestada aos beneficiários. O acompanhamento passará a ser realizado de forma integrada e contínua por meio do Padrão TISS (Troca de Informações na Saúde Suplementar), que já é obrigatório para as operadoras.
O Padrão TISS se tornará a principal fonte de dados para a ANS, reunindo as informações antes enviadas pelo SIP. Essa mudança tem como objetivo:
- Unificar e padronizar a coleta de dados assistenciais;
- Reduzir a carga administrativa para as operadoras, evitando duplicidade de envios;
- Aprimorar a interoperabilidade com outros sistemas de saúde, inclusive o SUS;
- Garantir a continuidade do acompanhamento regulatório, especialmente em relação ao uso dos serviços, padrões de atendimento e indicadores econômico-financeiros.
Diante disso, recomendamos que as operadoras mapeiem e testem seus fluxos de transmissão de dados TISS, garantindo conformidade com os layouts atualizados pela ANS, pois a ANS continuará acompanhando de perto a assistência aos beneficiários. A responsabilidade das operadoras será reforçar a qualidade, consistência e tempestividade dos dados enviados via TISS, que substituirá integralmente o SIP como ferramenta regulatória.
Não. O que foi suspenso pela ANS, no Processo nº 33910.010154/2024-81, foi apenas a execução do monitoramento, e não a norma que o institui. A decisão foi tomada pela Diretoria Colegiada para permitir a revisão da metodologia e o alinhamento com o novo modelo de fiscalização. A Diretora-Presidente Carla Soares ressaltou que o momento coincidia com a divulgação dos resultados, o que demandava uma definição imediata.
Nos termos da RN nº 518/2022, o requisito formal para solicitação de utilização de fatores reduzidos no cálculo do capital regulatório é a apresentação de requerimento acompanhado do Relatório de Procedimentos Previamente Acordados (PPA), devidamente protocolado e com manifestação da auditoria independente.
Não há, em termos estritamente normativos, obrigatoriedade de protocolar todos os papéis de trabalho ou demais documentos acessórios aos procedimentos de auditoria.
Contudo, a ANS possui prerrogativa de exigir informações adicionais no exercício de suas funções de supervisão. Na prática, tem sido comum a Agência requerer documentos complementares — como relatórios econômico-financeiros, atas de governança e autoavaliações — principalmente nos casos em que:
- a operadora está em acompanhamento econômico; ou
- a redução dos fatores possa ocasionar desenquadramento de capital.
Assim, embora o Relatório de PPA seja o documento essencial e suficiente em termos formais, a operadora deve estar preparada para atender a eventuais exigências adicionais da ANS, que variam conforme o contexto regulatório e o risco associado.
Não. Não houve qualquer alteração nos prazos máximos de garantia de atendimento, nos termos da RN/ANS nº 566/22. Portanto, os prazos permanecem inalterados.
Então, o que mudou com a RN/ANS nº 623/2024?
As mudanças que entraram em vigor em 1º de julho de 2025, com a vigência da RN/ANS nº 623/2024, referem-se exclusivamente às regras de relacionamento entre operadoras e beneficiários.
Na prática, a RN/ANS nº 623/2024 estabelece prazos para que as operadoras apresentem respostas às demandas dos beneficiários.
É crucial entender que esses prazos de resposta são distintos dos prazos máximos de garantia de atendimento.
Os ajustes nas metas de IGR Trimestral, aprovados na 626ª Reunião Ordinária da Diretoria Colegiada (DICOL) da ANS, trazem implicações práticas diretas para as operadoras de planos de saúde, tanto médico-hospitalares quanto odontológicas. Essas mudanças, que fazem parte da RN/ANS nº 623/2024 (Anexo II), visam aprimorar o monitoramento da qualidade do atendimento e da gestão das reclamações.
Principais Mudanças Práticas para as Operadoras:
1.Limites Absolutos de Reclamações:
•Para Operadoras Médico-Hospitalares: O número de reclamações no trimestre não deve ultrapassar 3.
•Para Operadoras Odontológicas: O número de reclamações no trimestre não deve ultrapassar 2.
2.Meta de Excelência e Divulgação Institucional:
•A meta de excelência prevê um IGR de 2,4 para o segmento médico-hospitalar e 0,6 para o segmento odontológico.
•Operadoras que cumprirem essas metas serão reconhecidas na divulgação institucional da ANS.
3.Monitoramento Intensificado e “Soft Landing”:
•O monitoramento das reclamações será intensificado, com a tabela de faixas de desempenho servindo como insumo para a seleção das operadoras a serem fiscalizadas.
•O conceito de “soft landing” (pouso tranquilo) permite que as operadoras tenham períodos (3 meses) para mudar de faixa de desempenho.
Em resumo, as operadoras precisam estar mais atentas do que nunca à gestão de suas reclamações. Os ajustes nas metas de IGR Trimestral transformam a gestão de demandas em um pilar ainda mais estratégico, exigindo proatividade, eficiência na resolução de problemas e um compromisso contínuo com a qualidade do atendimento para se manterem em conformidade e se destacarem no mercado.
Não. Não houve qualquer alteração no Rol de Procedimentos e Eventos em Saúde da ANS quanto à cobertura obrigatória da mamografia para rastreamento individualizado de câncer de mama em mulheres de 40 a 74 anos.
A temática foi discutida no âmbito da Consulta Pública nº 144/2024, vinculada à proposta de alteração da RN nº 506/2022, que trata do Programa de Certificação de Boas Práticas em Atenção à Saúde das operadoras.
É importante destacar que:
- A certificação é voluntária e visa incentivar boas práticas assistenciais, sem alterar as coberturas obrigatórias previstas no Rol.
- A ANS reafirmou que “não há alteração na cobertura estabelecida no rol de procedimentos. A mamografia está e sempre esteve garantida pelo rol”.
- A inclusão do rastreamento individualizado no Manual de Boas Práticas ocorreu por consenso técnico com entidades médicas, como diretriz de qualidade, e não modifica a obrigatoriedade já existente no Rol.
- A mamografia, quando indicada por médico assistente, segue sendo de cobertura obrigatória, independentemente da participação da operadora no programa de certificação.
Nesse sentido, é o posicionamento da ANS:
“Importante esclarecer que não houve alteração na cobertura obrigatória garantida pelo Rol de Procedimentos e Eventos em Saúde da ANS. A mamografia para rastreamento de câncer de mama está e sempre esteve prevista no Rol, conforme diretrizes clínicas e indicação médica. A certificação é um processo voluntário que visa incentivar boas práticas, sem interferir nas obrigações assistenciais das operadoras.”
Fonte: ANS – Esclarecimento sobre cobertura assistencial e certificação em atenção oncológica
A RN/ANS nº 585/2023 estabelece critérios objetivos para a substituição de prestadores hospitalares na rede assistencial das operadoras de planos de saúde.
De acordo com a norma, a substituição de um hospital só será considerada válida se observar os seguintes critérios de equivalência:
- Perfil assistencial compatível:
O hospital substituto deve oferecer a mesma complexidade de atendimento (ex.: hospital geral, hospital especializado, maternidade), bem como serviços equivalentes em volume e diversidade. - Capacidade operacional similar ou superior:
Deve apresentar estrutura física, número de leitos e capacidade de internação semelhantes ou superiores ao prestador substituído. - Preferencialmente localizado no mesmo município:
A substituição deve, sempre que possível, ocorrer dentro do mesmo município do hospital excluído, preservando a acessibilidade ao beneficiário. - Substituição obrigatória quando o hospital excluído for responsável por até 80% das internações locais:
Se o prestador hospitalar for responsável por até 80% das internações na região de saúde nos últimos 12 meses, a operadora fica obrigada a substituí-lo, mesmo que existam outros prestadores na rede. Esse critério tem como objetivo evitar o desabastecimento assistencial em áreas críticas.
Em meio ao rigor regulatório da saúde suplementar, a condução de processos internos com impacto direto sobre o direito à cobertura assistencial requer das operadoras atenção especial à conformidade normativa. A junta médica ou odontológica, prevista na Resolução Normativa (RN) nº 424/2017, é um desses mecanismos que, quando mal executado, pode transformar um legítimo exercício de regulação em autuação grave, com repercussão direta no relacionamento com a ANS, no passivo judicial e na reputação da operadora.
A norma estabelece critérios objetivos para que a operadora utilize a junta médica como instrumento técnico de solução de divergência assistencial. Ela deve ser instaurada quando há conflito entre o profissional assistente e o da operadora quanto à indicação clínica de procedimento previsto no Rol e no contrato. Portanto, o uso da junta fora dos limites pode configurar desvio regulatório, sujeito a sanção específica.
Importante lembrar que a documentação do processo deve ser integralmente arquivada, a fim de disponibilização à Agência Nacional de Saúde Suplementar (ANS) a qualquer tempo. Isso significa que não basta realizar a junta corretamente, é preciso comprovar que ela seguiu todos os ritos legais, inclusive com registros dos documentos que subsidiaram o parecer, a escolha do desempatador e as notificações trocadas entre as partes.
A boa notícia é que a maioria desses riscos pode ser evitada com protocolos internos bem desenhados, fluxos padronizados e capacitação das equipes envolvidas. Operadoras que estruturam seus processos não apenas minimizam sua exposição a autuações, mas também fortalecem sua posição técnica perante beneficiários e órgãos externos, agindo com previsibilidade, eficiência e legitimidade.
O M3BS oferece soluções especializadas para revisão e estruturação do fluxo de juntas médicas e odontológicas, com foco em: padronização de notificações; elaboração de roteiros técnicos; definição de critérios objetivos para instauração; seleção de desempatadores; e elaboração de pareceres jurídicos que reforcem a posição da operadora em casos complexos ou litigiosos. Também capacitamos equipes assistenciais e jurídicas para atuação integrada e segura, maximizando assim os recursos da operadora.
Se sua operadora deseja transformar o risco da junta médica mal conduzida em uma oportunidade de governança e segurança regulatória, fale com o M3BS. Atuamos lado a lado com operadoras de todos os portes, oferecendo inteligência técnica aplicada e blindagem jurídica desde o início do processo.
O fim da obrigatoriedade do envio das informações do SIP (Sistema de Informações de Produtos) à ANS, oficializado pela publicação Resolução Normativa (RN) nº 639/25, representando um marco importante no processo de desoneração regulatória do setor.
A revogação da RN nº 551/22, foi recebida com otimismo por muitas operadoras, sobretudo pela complexidade técnica envolvida na consolidação e remessa trimestral de dados assistenciais no formato XML. No entanto, é preciso olhar além da simplificação: a medida não elimina a responsabilidade da operadora quanto à qualidade e rastreabilidade dos dados de sua operação.
Isto porque, a RN nº 551/22 estabelecia diretrizes rigorosas para envio de eventos e despesas assistenciais reconhecidas, com prazos fixos por trimestre, detalhamento por tipo de contratação e unidade federativa, além da obrigação de reportar glosas e repasses em casos de compartilhamento de risco. Essas exigências forçavam a operadora a manter sistemas internos de controle, parametrizações por tipo de produto e governança sobre a rede prestadora, especialmente no tocante ao rastreamento dos eventos médicos.
Com a revogação da norma, muitas operadoras tendem a enxergar a desobrigação como uma oportunidade para enxugar rotinas operacionais e reduzir custos com T.I e controle de dados. No entanto, a ausência de envio ao SIP não elimina a responsabilidade pelo armazenamento, integridade e disponibilidade das mesmas informações, caso solicitadas em fiscalizações, auditorias ou procedimentos sancionadores. O art. 8º da RN 551/22 já previa essa possibilidade, e o mesmo raciocínio se mantém sob a lógica regulatória vigente.
Ademais, é importante destacar que o cenário regulatório brasileiro caminha para o monitoramento por inteligência preditiva e auditoria indireta, por meio de cruzamentos de dados entre o DIOPS, TISS, SIB e informações financeiras. Assim, uma operadora que perde sua estrutura de coleta e consolidação assistencial abre margem para desalinhamentos sistêmicos que, embora não detectados imediatamente, podem resultar em notificações futuras e risco reputacional.
Outro ponto sensível é a governança interna. A obrigação de enviar o SIP funcionava como mecanismo de padronização dos registros assistenciais, forçando a operadora a manter seus fluxos em dia. Sem esse “ponto de controle externo”, aumenta a necessidade de implantar rotinas internas de auditoria, protocolos de consistência de dados e parametrizações por tipo de cobertura contratual.
A recomendação técnica, portanto, é que operadoras mantenham sua inteligência de dados estruturada, mesmo após a revogação da RN 551/22. Isso inclui: garantir integridade das informações assistenciais, revisar os fluxos de comunicação com prestadores, manter atualizados os scripts de registro de glosas e inadimplementos e preparar a operação para responder prontamente a qualquer requisição da ANS, inclusive com base na LGPD e nos princípios da rastreabilidade e transparência, tão presentes nas novas regras de atendimento trazidas pela RN nº 623/24.
O M3BS oferece suporte completo para adequação dos fluxos internos à nova realidade normativa, com serviços como: revisão da matriz de dados assistenciais, implementação de rotinas internas de compliance informacional, parametrização contratual por tipo de produto, estruturação de banco de dados assistenciais e consultoria preventiva para auditorias regulatórias pós-revogação do SIP.
Se sua operadora deseja manter a solidez regulatória, reduzir riscos e transformar o fim do SIP em uma oportunidade estratégica, fale com o M3BS. Nossa atuação transforma obrigações em ferramentas de gestão inteligente e assegura que sua operação siga blindada, mesmo em um cenário de aparente desoneração.
A RN nº 630/2025, publicada em abril de 2025, trouxe atualizações significativas ao Programa de Acreditação da ANS, reforçando padrões de governança e controles internos para operadoras de planos de saúde. Entre as principais inovações, destacam-se:
- Governança Corporativa: a operadora deve possuir estrutura organizacional clara, segregação de funções e mecanismos de prevenção de conflitos de interesse, conforme o artigo 4º e o artigo 11, inciso III, da RN 630/2025.
- Gestão de Riscos e Controles Internos: a norma exige que o sistema de gestão de riscos e de controles internos seja testado anualmente, com evidências documentadas e disponíveis para auditoria, nos termos do artigo 2º, inciso IV.
- IDSS Mínimo: para solicitar ou manter a acreditação, a operadora deve comprovar índice de desempenho (IDSS) mínimo de 0,6 (para operadoras médico-hospitalares) ou 0,5 (para operadoras odontológicas), conforme artigo 11 da RN 630/2025, validado por auditoria independente.
- Atualização Cadastral: qualquer mudança na estrutura societária ou na governança, que impacte o programa de acreditação, deve ser comunicada à ANS em até 30 dias corridos, segundo o artigo 4º, inciso IV, alínea e, da norma.
Caso sua operadora tenha dúvidas sobre como implementar ou manter esses requisitos, a equipe do M3BS dispõe de soluções personalizadas para apoiar na adequação ao Programa de Acreditação e na mitigação de riscos regulatórios.
A Pesquisa de Satisfação de Beneficiários é um instrumento que permite às operadoras avaliarem a experiência dos seus usuários e, quando conduzida de acordo com as diretrizes estabelecidas pela ANS, pode agregar 0,25 ponto na dimensão “Sustentabilidade no Mercado” do IDSS.
Para que a pesquisa seja considerada válida para pontuação, é necessário:
- Utilizar o questionário padrão definido pela ANS, sem alterações na ordem ou no conteúdo das perguntas, constante no link a seguir: https://www.gov.br/ans/pt-br/arquivos/acesso-a-informacao/perfil-do-setor/dados-e-indicadores-do-setor/dados-do-programa-de-qualificacao-de-operadoras/Documento_tecnico_da_pesquisa_de_satisfacao.pdf;
- Realizar a pesquisa a partir de julho do ano-base de avaliação, abrangendo os últimos 12 meses;
- Garantir que o responsável técnico pela pesquisa seja um estatístico com registro no Conselho Regional de Estatística (CONRE);
- Obter parecer de auditoria independente, atestando a fidedignidade dos dados coletados;
- Publicar o relatório final da pesquisa e o parecer de auditoria no portal da operadora, em local de fácil acesso, até a divulgação do IDSS do ano subsequente.
É importante destacar que a realização da pesquisa é voluntária, mas seu cumprimento rigoroso pode trazer benefícios significativos para a reputação e a pontuação da operadora no IDSS.
Não. A área de comercialização de um produto de plano de saúde deve obrigatoriamente coincidir com sua área de abrangência registrada na ANS. A operadora não pode comercializar produtos em localidades fora da área de cobertura declarada, sob pena de incorrer em infrações regulatórias graves.
Segundo o art. 20 da RN nº 489/2022, configura infração a operação de produto de forma diversa da registrada na ANS, o que inclui a comercialização em área geográfica não prevista no registro original do plano. Essa conduta sujeita a operadora à aplicação de multa de R$ 50.000,00, além de advertência
Alternativamente, caso a operadora registre um produto com determinada área de abrangência e, em momento posterior, deseje alterar sua área de comercialização ou readequar sua estratégia comercial, é recomendável que promova uma análise técnica e estratégica prévia, capaz de identificar os caminhos mais seguros sob o ponto de vista regulatório e operacional.
Neste contexto, o M3BS possui soluções especializadas para assessorar operadoras de planos de saúde nesse tipo de decisão, com base em critérios regulatórios e em análises de viabilidade assistencial, jurídica e de rede. Nosso time atua de forma integrada para garantir conformidade, evitar riscos e viabilizar estratégias sustentáveis de expansão ou reorganização comercial.
A ANS admite diversos meios eletrônicos de comunicação entre operadoras e beneficiários, desde que assegurem rastreabilidade, segurança da informação e consentimento expresso do titular. Essa orientação está prevista principalmente nas Resoluções Normativas nº 623/2024 e nº 593/2023.
Para comunicação de inadimplência:
De acordo com a RN nº 593/2023, art. 8º, §1º, a comunicação de inadimplência pode ser realizada por:
- Carta registrada com aviso de recebimento (meio físico tradicional);
- E-mail, desde que o beneficiário tenha fornecido endereço eletrônico válido;
- Aplicativo da operadora, com confirmação de envio e acesso;
- Outros meios eletrônicos com prova de entrega, desde que haja consentimento prévio do beneficiário e seja possível comprovar o recebimento.
A utilização de meios eletrônicos não autorizados previamente pelo beneficiário pode ser considerada inválida para efeitos legais, inclusive em processos de rescisão contratual por inadimplência.
Para protocolos de atendimento e interações com o beneficiário:
Conforme a RN nº 623/2024, art. 9º, são meios aceitos para registro e acompanhamento de protocolos:
- Portal institucional da operadora (com área logada);
- Aplicativo próprio da operadora;
- Chat eletrônico ou atendente virtual;
- E-mail corporativo destinado ao relacionamento com o beneficiário;
- Aplicativos de mensagens instantâneas, como WhatsApp, desde que haja registro e rastreabilidade da comunicação.
Em todos os casos, é obrigatório o fornecimento de número de protocolo, conforme previsto no art. 7º, §1º da RN 623, que permita o acompanhamento da solicitação pelo beneficiário.
Ainda que a RN 593 trate especificamente da comunicação de inadimplência e a RN 623 discipline o atendimento ao beneficiário, os meios eletrônicos listados em ambas as normas são compatíveis e aplicáveis de forma integrada. Isso significa que os canais validados para comunicação de inadimplência (e-mail, aplicativo, etc.) também são reconhecidos como adequados para envio de protocolos e demais interações regulatórias, desde que observados os princípios da rastreabilidade, segurança e consentimento.
Não. A RN nº 623/2024 não exige que as operadoras de planos de saúde ofereçam atendimento presencial em todas as localidades do território nacional.
De acordo com o artigo 8º, §1º, a obrigatoriedade de manter estrutura de atendimento presencial aplica-se apenas quando concomitantemente forem atendidos os seguintes requisitos:
- A localidade ou região possuir mais de 20 mil beneficiários vinculados à operadora;
- Essa localidade ou região representar mais de 10% da carteira total de beneficiários da operadora.
O objetivo é garantir capilaridade mínima da estrutura física em regiões com maior concentração de beneficiários, sem impor exigências excessivas em áreas de menor densidade contratual.
Além disso, o §3º do artigo 8º estabelece expressamente que operadoras exclusivamente odontológicas, filantrópicas e entidades de autogestão estão dispensadas dessa obrigatoriedade, em função das suas características organizacionais e assistenciais.
Portanto, a exigência de atendimento presencial é restrita e condicionada, sendo que a operadora deve analisar sua base de beneficiários e a distribuição geográfica antes de definir sua estrutura física de atendimento.
A ouvidoria deixou de ser apenas um canal institucional de escuta passiva. A Resolução Normativa nº 323/13[1], editada pela Agência Nacional de Saúde Suplementar (ANS) impôs às operadoras a constituição de unidade organizacional específica de ouvidoria, com funções que transcendem o mero acolhimento de manifestações.
A norma transformou essa estrutura em um verdadeiro pilar da governança regulatória, com poder de prevenir riscos, aprimorar processos e sustentar tecnicamente decisões assistenciais e administrativas.
De acordo com a RN 323/13, a ouvidoria deve ser vinculada à alta gestão da operadora e possuir estrutura compatível com a complexidade de sua operação. Sua função não é apenas responder beneficiários, mas também atuar como instância qualificada de segunda análise, capaz de revisar condutas internas, apontar falhas recorrentes e propor ajustes estruturais nos fluxos da empresa. É, portanto, uma instância de compliance e gestão da experiência do beneficiário.
A norma exige, ainda, que a ouvidoria conte com equipe dedicada, canais próprios de atendimento, prazos de resposta bem definidos (máximo de 7 dias úteis) e acesso irrestrito às áreas técnicas da operadora. Essa exigência não é meramente formal: o não cumprimento desses requisitos pode ser interpretado como inobservância de dever regulatório, resultando em autuações, penalidades administrativas e agravamento do risco institucional da empresa.
Na prática, muitas operadoras enfrentam desafios na implementação e manutenção da ouvidoria em conformidade com os critérios normativos. Não raro, as funções da ouvidoria são confundidas com o SAC (Serviço de Atendimento ao Cliente), o que compromete sua autonomia e esvazia sua natureza estratégica.
A separação de atribuições, a padronização dos protocolos de resposta e a qualificação técnica dos pareceres emitidos são medidas fundamentais para que a ouvidoria seja um instrumento de defesa da operadora, e não um passivo regulatório.
Ademais, a ouvidoria tem papel central no relacionamento com órgãos externos, como Procons, Ministério Público, associações de defesa do consumidor e a própria ANS. Cabe a ela emitir respostas formais a essas entidades e alimentar a diretoria da operadora com dados analíticos e relatórios estatísticos anuais, que devem conter sugestões de melhoria e apontamentos estratégicos. Portanto, a existência de uma ouvidoria bem estruturada fortalece a governança e a capacidade de resposta institucional da operadora.
Vale destacar que, mesmo operadoras com menos de 20 mil beneficiários — para as quais é facultada a criação de unidade organizacional exclusiva — continuam obrigadas a designar representante institucional e cumprir todas as demais exigências da norma, inclusive quanto ao prazo de resposta, canais de atendimento e elaboração de relatório anual. A dispensa da estrutura física não significa a dispensa da responsabilidade legal e funcional.
A experiência do M3BS mostra que operadoras que encaram a ouvidoria como instrumento estratégico, e não como obrigação burocrática, conseguem reduzir notificações, prevenir litígios, melhorar indicadores regulatórios e promover melhorias estruturais em seus fluxos operacionais. A ouvidoria se torna, assim, um centro de inteligência operacional e regulatória — desde que bem estruturada.
O M3BS oferece consultoria completa para a estruturação, reestruturação ou auditoria das ouvidorias de operadoras, com serviços que incluem: elaboração de modelo de regimento interno da ouvidoria; definição de papéis e responsabilidades; criação de roteiros de resposta; padronização de linguagem técnica; fluxos de integração com jurídico e auditoria; e entrega de relatórios analíticos para envio à ANS. Também oferecemos capacitação contínua do ouvidor e da equipe técnica.
Se sua operadora deseja transformar a ouvidoria em uma ferramenta de proteção institucional, compliance regulatório e inteligência estratégica, fale com o M3BS. Atuamos para garantir que sua estrutura esteja em plena conformidade com a RN 323/13 e gere valor real à operação.
Para saber mais, contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 323/2013. Dispõe sobre a instituição de unidade organizacional específica de ouvidoria pelas operadoras de planos privados de assistência saúde.
A estabilidade econômico-financeira de uma operadora de planos de saúde é o alicerce da sua permanência no mercado.
Com o objetivo de monitorar a solvência do setor e prevenir riscos sistêmicos, a Agência Nacional de Saúde Suplementar (ANS) editou a Resolução Normativa nº 532/22[1], norma que estabelece os parâmetros e procedimentos para o acompanhamento econômico-financeiro das operadoras e o monitoramento estratégico do mercado. A regra criou um sistema sofisticado de vigilância regulatória, que exige das operadoras preparo técnico, transparência contábil e governança efetiva.
Esse acompanhamento se dá por meio da análise periódica das demonstrações financeiras, do DIOPS e do relatório de auditoria independente, resultando na elaboração da Nota Técnica de Acompanhamento Econômico-Financeiro – NTAEF, documento que avalia a conformidade da operadora e pode culminar em medidas corretivas, exigência de plano de adequação ou até regime especial de Direção Fiscal, caso haja desconformidades relevantes.
A norma elenca um conjunto robusto de critérios técnicos, que vão desde irregularidades contábeis e falhas nos ativos garantidores até inconsistências em provisões, inadimplência com prestadores e até ausência de controle interno. A depender da gravidade, as desconformidades podem ser classificadas em três níveis, sendo que as mais severas impedem a apresentação de plano de recuperação financeira, exigindo adoção imediata de medidas corretivas, sob pena de sanções administrativas e restrições operacionais.
Neste cenário, é evidente que a prevenção é mais eficaz — e mais econômica — que a reação. As operadoras que possuem fluxos de controle internos sólidos, auditorias independentes bem estruturadas e governança contábil organizada têm maior capacidade de responder tempestivamente às exigências da ANS e de evitar sua inclusão na lista de análise do ciclo anual da NTAEF.
Dessa forma, manter conformidade contábil, fiscal e societária de forma permanente deixa de ser um diferencial e passa a ser uma obrigação estratégica de sobrevivência regulatória.
O M3BS atua diretamente na revisão e estruturação dos processos internos, mapeamento dos riscos contábeis e regulatórios, adequação documental, preparação para ciclos de acompanhamento e orientação jurídica especializada, incluindo a interlocução com auditores e a resposta técnica a notificações da ANS. Desenvolvemos modelos personalizados de governança e conformidade regulatória, com foco em prevenção e blindagem institucional da operadora.
Se a sua operadora deseja atuar com segurança, se antecipar às exigências da ANS e evitar ser surpreendida por uma NTAEF desfavorável, fale com o M3BS. Transformamos obrigações regulatórias em estratégias de sustentabilidade e crescimento, com a segurança de quem conhece profundamente o setor.
Para saber mais, contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 532/2022. Dispõe sobre os parâmetros e procedimentos de acompanhamento econômico-financeiro das operadoras de planos privados de assistência à saúde e de monitoramento estratégico do mercado de saúde suplementar.
Em um cenário regulatório cada vez mais exigente e sensível ao direito dos consumidores, a condução de pedidos de cancelamento de contratos e exclusão de beneficiários em planos de saúde exige das operadoras rígido controle operacional e jurídico, sob pena de responsabilização perante a Agência Nacional de Saúde Suplementar (ANS) ou o Poder Judiciário.
Nesse contexto, a Resolução Normativa nº 561/22[1] estabelece novas regras sobre o tema, consolidando obrigações que impactam diretamente os fluxos administrativos das operadoras e administradoras de benefícios.
A norma trata de três situações distintas, mas complementares: (i) o cancelamento do contrato individual ou familiar a pedido do beneficiário titular; (ii) a exclusão de beneficiário em plano coletivo empresarial; e (iii) a exclusão de beneficiário em plano coletivo por adesão. Em todas essas hipóteses, a regulamentação busca conferir transparência, formalidade e agilidade, além de resguardar o direito à informação clara e completa por parte dos consumidores.
A operacionalização desses pedidos, porém, requer atenção redobrada por parte da operadora. Isso porque a Resolução Normativa nº 561/22 impõe obrigações formais e prazos específicos para envio de comprovantes de recebimento, comunicação de efeitos do cancelamento ou exclusão, e fornecimento de informações sobre as consequências contratuais, como prazos de carência, perda de remissão, efeitos financeiros e riscos de inadimplência.
Além disso, a norma atribui à operadora a responsabilidade pelo envio de informações obrigatórias e padronizadas, nos termos do art. 15 da referida norma. Caso essas informações não sejam prestadas de forma clara, precisa e documentada, abre-se margem para a alegação de omissão, o que pode comprometer a validade da exclusão e gerar passivos operacionais ou até pedidos de reativação indevida do plano.
É importante observar que, nas exclusões de contratos coletivos, tanto empresariais quanto por adesão, a operadora pode ser acionada diretamente pelo beneficiário quando a pessoa jurídica contratante não providencia a solicitação — o que reforça a necessidade de fluxos internos preparados para esse tipo de exceção. Além disso, o efeito do cancelamento ou da exclusão é imediato a partir da ciência da operadora, independentemente do adimplemento contratual.
Outro ponto crítico está na gestão dos registros e dos comprovantes. A norma exige que a operadora emita comprovante de recebimento da solicitação, bem como do efetivo cancelamento ou exclusão, devendo estes conter todas as informações sobre eventuais valores residuais a serem cobrados. O descumprimento desse fluxo formal pode ser interpretado como falha de prestação de informação, sujeita à sanção administrativa e danos reputacionais.
Para garantir segurança jurídica e evitar passivos, é fundamental que a operadora conte com modelos padronizados de resposta, sistemas integrados de registro e protocolos que assegurem a rastreabilidade das solicitações. Também é essencial que os colaboradores que atuam na linha de frente estejam capacitados para prestar as informações obrigatórias e manusear as solicitações com precisão técnica e normativa.
O M3BS oferece assessoria completa para revisão e implementação dos fluxos exigidos pela Resolução Normativa nº 561/22. Nossos serviços incluem: auditoria regulatória de processos de cancelamento e exclusão, elaboração de modelos de resposta e comunicação, roteiros de atendimento, treinamento de equipes operacionais, adequação documental e acompanhamento jurídico contínuo para evitar autuações da ANS ou litígios com beneficiários.
Se sua operadora ainda não revisou seus procedimentos internos à luz da RN 561/22, este é o momento de agir com estratégia. Entre em contato e descubra como transformar obrigações regulatórias em uma operação mais segura, enxuta e juridicamente blindada.
Para saber mais, contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 561/2022. Dispõe sobre a solicitação de cancelamento do contrato do plano de saúde individual ou familiar, e de exclusão de beneficiário de contrato coletivo empresarial ou por adesão.
No contexto altamente regulado da saúde suplementar, a correta aplicação dos mecanismos de regulação assistencial é um diferencial competitivo para as operadoras.
Entre esses instrumentos, a junta médica ou odontológica prevista na Resolução Normativa nº 424/17[1] editada pela Agência Nacional de Saúde Suplementar (ANS) é um recurso técnico valioso, utilizado para dirimir divergências quanto à adequação clínica de procedimentos solicitados pelos beneficiários. Mais do que uma exigência normativa, trata-se de uma ferramenta estratégica que fortalece a segurança jurídica e assistencial da operadora.
É importante destacar que a junta médica não se presta a todo e qualquer tipo de questionamento. Sua instauração só é admitida em casos nos quais o procedimento em análise esteja previsto no contrato ou no Rol de Procedimentos e Eventos em Saúde da ANS. Isso significa que, quando o pedido for claramente incompatível com a cobertura contratual ou excluído do rol obrigatório, a operadora pode recusar a solicitação com fundamento técnico e contratual, sem necessidade de instaurar a junta.
Portanto, a junta médica se aplica a casos limítrofes, em que a divergência envolve exclusivamente a indicação clínica do procedimento solicitado. Nessa hipótese, a operadora deverá formar a junta com três membros: o médico ou cirurgião-dentista assistente, o profissional designado pela operadora e o desempatador — este último responsável por emitir o parecer técnico que solucionará a controvérsia.
O processo deve ser conduzido com rigor procedimental e em estrita observância aos prazos e notificações exigidos pela norma, sob pena de a decisão ser considerada inválida.
A formação da junta também demanda cuidado na escolha dos profissionais, principalmente do desempatador, que deve possuir habilitação específica na especialidade relacionada ao procedimento debatido, conforme definido pelos Conselhos de Medicina ou de Odontologia. A operadora pode, inclusive, firmar acordos institucionais com entidades de classe para facilitar esse processo, conferindo ainda mais legitimidade ao parecer emitido.
Além da seleção técnica, é imprescindível que as comunicações com o beneficiário e o profissional assistente sejam devidamente registradas, por meio de canais hábeis a comprovar a ciência inequívoca, como previsto no art. 5º da norma. Essa formalidade protege a operadora e assegura que o processo esteja devidamente documentado para fins de fiscalização e eventual judicialização.
Do ponto de vista prático, é crucial que a operadora tenha à disposição modelos padronizados de notificação, parecer, registros de junta e controle de prazos, garantindo eficiência administrativa e segurança técnica. Ainda, é fundamental que os profissionais envolvidos estejam treinados para conduzir o processo com clareza, objetividade e aderência às diretrizes regulatórias.
A equipe do M3BS está preparada para oferecer suporte completo à sua operadora na estruturação dos fluxos de junta médica, revisão dos contratos de prestação de serviços, elaboração de modelos de comunicação e capacitação das equipes de regulação assistencial e jurídica. Atuamos também na auditoria preventiva dos casos que envolvem dúvidas sobre indicação clínica, com pareceres técnicos e jurídicos que fortalecem a posição da operadora diante da ANS e do Poder Judiciário.
Se sua operadora deseja atuar com segurança, reduzir desperdícios e consolidar uma governança técnico-regulatória eficiente, entre em contato com o M3BS. Juntos, podemos transformar exigências normativas em estratégias que protegem a operação, aumentam a previsibilidade de custos e fortalecem a sustentabilidade do negócio.
Para saber mais, contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 424/2017. Dispõe sobre critérios para a realização de junta médica ou odontológica formada para dirimir divergência técnico-assistencial sobre procedimento ou evento em saúde a ser coberto pelas operadoras de planos de assistência à saúde.
A gestão dos ativos garantidores é um dos pontos mais sensíveis para as operadoras de planos de saúde.
Em um setor altamente regulado, garantir que os recursos estejam alocados corretamente é fundamental para evitar sanções da Agência Nacional de Saúde Suplementar (ANS), restrições operacionais e impactos na solvência da empresa.
Nesse contexto, a Resolução Normativa (RN) nº 521/22[1] estabelece diretrizes rígidas para a aceitação, registro, custódia, movimentação e limites de alocação dos ativos, determinando regras que devem ser seguidas para manter a segurança financeira das operadoras.
Os ativos garantidores funcionam como um lastro para as provisões técnicas, garantindo que a operadora tenha capacidade financeira para arcar com as obrigações assistenciais assumidas com seus beneficiários.
Nesse sentido, a resolução exige que todo o valor constituído das provisões técnicas seja obrigatoriamente lastreado por ativos garantidores na proporção de 1:1, o que reforça a necessidade de um planejamento financeiro estruturado.
Não é incomum que as operadoras enfrentem dificuldades na gestão eficiente desses ativos, o que pode levar à imobilização excessiva de recursos, redução da capacidade de investimento da operadora e impactos sua competitividade no mercado. Além disso, erros na aplicação dos ativos garantidores podem resultar em notificações e penalidades por parte da ANS.
Para evitar riscos regulatórios e otimizar a gestão financeira, operadoras devem adotar mecanismos de monitoramento contínuo, garantindo que os ativos estejam alocados corretamente e que as exigências da ANS sejam cumpridas sem comprometer a eficiência operacional da empresa. A realização de auditorias periódicas e o acompanhamento constante das mudanças regulatórias são fundamentais para manter a conformidade.
A gestão estratégica dos ativos garantidores pode gerar oportunidades para a operadora, vez que a regulamentação vigente permite a diversificação dos investimentos dentro de limites regulatórios, o que significa que, com um planejamento adequado, é possível maximizar a rentabilidade dos ativos sem comprometer a segurança financeira.
Uma assessoria especializada pode ajudar na definição das melhores estratégias de alocação, garantindo segurança jurídica e eficiência financeira. O M3BS oferece um serviço completo de consultoria financeira e regulatória para operadoras de planos de saúde, auxiliando na gestão dos ativos garantidores, conformidade com as provisões técnicas e implementação de estratégias de otimização financeira.
Se sua operadora busca garantir conformidade regulatória, evitar sanções da ANS e fortalecer sua saúde financeira, contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 521/2022. Dispõe sobre aceitação, registro, vinculação, custódia, movimentação e limites de alocação e de concentração na aplicação dos ativos garantidores das operadoras no âmbito do sistema de saúde suplementar.
O atendimento ao beneficiário é um dos pilares da operação de uma operadora de planos de saúde. Para garantir que esse serviço ocorra de maneira eficiente e sem desperdícios, a Agência Nacional de Saúde Suplementar (ANS) aprimorou suas regras por meio da publicação da Resolução Normativa (RN) nº 623/241.
A nova norma estabelece regras claras sobre os fluxos de atendimento e a transparência na comunicação com os clientes visando, primordialmente, a satisfação dos usuários de planos de saúde.
Com a nova regulamentação, as operadoras devem manter canais de atendimento estruturados, garantindo a rastreabilidade das interações e a rápida resolução de demandas. O não cumprimento dos prazos estabelecidos para respostas pode gerar sanções administrativas e desgaste na relação com os beneficiários, impactando diretamente a credibilidade da empresa e na pontuação de seus indicadores.
Por esses motivos, a ausência de controle interno da operadora (ou administradora de benefícios quando aplicável) pode gerar despesas desnecessárias e comprometer o equilíbrio financeiro da operadora.
A norma entrará em vigência em julho de 2025 e a adequação à RN 623/24 exigirá um trabalho contínuo de revisão dos processos internos, treinamento das equipes e auditorias regulares para garantir que os atendimentos estejam alinhados às exigências da ANS, pois somente com adoção dessas medidas a operadora pode assegurar conformidade e minimizar riscos regulatórios.
O M3BS conta com um time especializado para auxiliar operadoras na implantação de fluxos eficientes de atendimento, garantindo o cumprimento da RN 623/24 e a otimização dos custos operacionais.
Se sua operadora deseja aprimorar seus processos de atendimento, reduzir despesas desnecessárias e garantir segurança regulatória, entre em contato com o M3BS e descubra como podemos fortalecer sua operação.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
Manter a saúde financeira e operacional de uma operadora de planos de saúde exige mais do que apenas um bom planejamento.
Com a crescente fiscalização da Agência Nacional de Saúde Suplementar (ANS) e as constantes mudanças regulatórias, é fundamental que as operadoras estejam sempre atentas às exigências legais para evitar sanções.
Com um mercado dinâmico, nem sempre é possível conter os danos operacionais causados por eventuais falhas na prestação dos serviços. Se identificada gravidade na condução de demandas assistenciais, a ANS pode implementar um Plano de Recuperação Assistencial (PRASS) para regularização da operadora.
O PRASS é um mecanismo previsto na Resolução Normativa (RN) nº 485/22[1] e utilizado para operadoras que apresentam anormalidades graves de natureza assistencial. Quando uma operadora é notificada para apresentar esse plano, significa que já foram identificadas inconsistências que podem resultar na imposição de regime de Direção Técnica ou até mesmo na retirada da empresa do mercado.
Por essa razão, o cumprimento do PRASS pode ser entendida como medida estratégica e deve ser elaborado com conhecimento técnico suficiente, com apresentação de medidas concretas para sanar as irregularidades apontadas, alinhada ao contexto ideal para a operadora e a sustentabilidade do negócio.
Um dos principais desafios enfrentados pelas operadoras nesse processo é a necessidade de comprovação da efetividade das medidas adotadas. Isto porque, a ANS exige relatórios detalhados sobre o cumprimento das ações propostas, e qualquer falha no acompanhamento pode comprometer todo o plano, levando à aplicação de penalidades ainda mais severas.
Vale lembrar que a reprovação do PRASS pode resultar na imposição de um regime de Direção Técnica, sendo designado – por consequência – um profissional para acompanhar diretamente a gestão da operadora. Isso gera não apenas um impacto na autonomia da empresa, mas também custos adicionais e riscos de sanções.
Para evitar essas complicações, é essencial contar com uma assessoria especializada que tenha experiência na elaboração e condução de Planos de Recuperação Assistencial. O M3BS atua diretamente nesse processo, auxiliando operadoras a estruturar planos robustos e eficientes, garantindo que todas as exigências regulatórias sejam atendidas.
Nosso time de especialistas oferece suporte em todas as etapas, desde a elaboração do PRASS até a implementação das medidas corretivas, assegurando que sua operadora possa superar os desafios impostos pela ANS sem comprometer a continuidade da operação.
Se sua operadora foi notificada para apresentar um PRASS ou deseja se antecipar a possíveis riscos regulatórios, entre em contato com o M3BS e descubra como podemos ajudá-los a manter a conformidade e a sustentabilidade do negócio.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 485/2022. Dispõe sobre o Plano de Recuperação Assistencial e sobre o regime especial de Direção Técnica, no âmbito do setor de saúde suplementar.
A oferta de planos de saúde exige um equilíbrio preciso entre atendimento de qualidade, sustentabilidade financeira e conformidade regulatória.
Nesse contexto, a Resolução Normativa nº 465/21[1] assume papel fundamental ao definir o Rol de Procedimentos e Eventos em Saúde, que estabelece a cobertura mínima obrigatória a ser oferecida pelas operadoras. Confira-se:
“Art. 2º Para fins de cobertura, considera-se taxativo o Rol de Procedimentos e Eventos em Saúde disposto nesta Resolução Normativa e seus anexos, podendo as operadoras de planos de assistência à saúde oferecer cobertura maior do que a obrigatória, por sua iniciativa ou mediante expressa previsão no instrumento contratual referente ao plano privado de assistência à saúde.” (g.n)
Como se vê, o “Rol ANS” é uma lista taxativa, ou seja, define os procedimentos que devem ser cobertos dentro da segmentação contratada pelo beneficiário, não sendo passível de interpretações ampliativas. Essa definição clara evita equívocos e garante previsibilidade para a gestão da operadora.
Entretanto, pelo próprio dinamismo do mercado, é necessário que as operadoras mantenham seus fluxos de análises e autorizações sob forte controle. Isto porque, a ausência de controles internos eficazes pode levar a concessões de coberturas não previstas contratualmente e tampouco incluídas no rol, resultando em custos adicionais que impactam diretamente a sustentabilidade da operação, principalmente porque a concessão indevida de serviços pode gerar aumento na sinistralidade e comprometer o planejamento financeiro da operadora.
O mesmo ocorre com as Diretrizes de Utilização (DUTs), que estabelecem critérios específicos para a cobertura de determinados procedimentos. A correta interpretação dessas normas não apenas reduz custos desnecessários, como também fortalece a segurança jurídica da operadora perante a Agência Nacional de Saúde Suplementar (ANS).
Com a constante atualização do rol pela ANS, torna-se imprescindível que as operadoras adotem um modelo de monitoramento contínuo para assegurar que seus contratos e fluxos operacionais estejam sempre alinhados com as determinações vigentes.
Além disso, um controle eficiente no processo de regulação assistencial auxilia na gestão inteligente dos recursos. Ao garantir que apenas os serviços previstos sejam autorizados, respeitando os critérios estabelecidos pelo rol taxativo, a operadora reduz riscos de desequilíbrios econômicos e promove um atendimento mais eficiente e organizado.
A adoção de um modelo de gestão preventiva e auditorias regulares é essencial para evitar desperdícios e manter a conformidade regulatória. Uma abordagem estratégica, que inclua revisão contínua de contratos, aprimoramento dos fluxos de autorização e capacitação das equipes técnicas, garante não apenas a segurança jurídica da operadora, mas também a previsibilidade financeira da operação.
O M3BS conta com um time de especialistas que atua diretamente na estruturação de processos, auditoria regulatória e desenvolvimento de fluxos operacionais eficientes, assegurando que a sua operadora se mantenha 100% alinhada às exigências da ANS, sem comprometer a eficiência e a sustentabilidade do negócio.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 465/2021. Atualiza o Rol de Procedimentos e Eventos em Saúde que estabelece a cobertura assistencial obrigatória a ser garantida nos planos privados de assistência à saúde contratados a partir de 1º de janeiro de 1999 e naqueles adaptados conforme previsto no artigo 35 da Lei n.º 9.656.
As entidades de autogestão desempenham um papel estratégico e diferenciado dentro do mercado de saúde suplementar, especialmente por sua natureza sem fins lucrativos e pela oferta de planos exclusivamente voltados a grupos específicos de beneficiários vinculados a uma empresa, instituição ou associação.
No entanto, essa característica não diminui as responsabilidades regulatórias impostas pela Agência Nacional de Saúde Suplementar (ANS). Ao contrário, a Resolução Normativa nº 137/06[1] define um conjunto específico de obrigações e procedimentos voltados para garantir a regularidade, a transparência e a sustentabilidade econômico-financeira dessas entidades.
Referida norma aborda aspectos essenciais como a definição precisa do público-alvo (beneficiários elegíveis), a formalização documental dos patrocinadores e mantenedores, e a delimitação do objeto social exclusivo da entidade. Além disso, exige a adoção de mecanismos efetivos de governança e controle interno, incluindo a separação clara entre as atividades assistenciais e outras atividades eventualmente desenvolvidas. A conformidade com esses requisitos não é apenas uma obrigação regulatória, mas um fator determinante para a prevenção de sanções e para a preservação da autorização de funcionamento da entidade.
Para garantir que a operação esteja plenamente alinhada às regras da ANS, é fundamental que as autogestões estabeleçam processos internos claros e estruturados, abrangendo a revisão periódica de atos constitutivos e regulamentos, a adequação contínua de convênios de adesão e instrumentos contratuais, além da implementação de fluxos regulares de auditoria interna e controle financeiro. Essa estruturação é essencial para que inconsistências possam ser identificadas e corrigidas antes que evoluam para questões regulatórias mais graves.
A formalização e a atualização contínua da relação entre patrocinadores, mantenedores e instituidores representam outro aspecto crítico. Essa documentação deve ser constantemente revisada e validada, uma vez que falhas nesse controle podem resultar em reclassificação da entidade, restrições operacionais e aplicação de penalidades por parte da ANS. Garantir que essas relações estejam juridicamente bem definidas e documentalmente amparadas é uma medida fundamental para mitigar riscos institucionais.
Com ampla experiência em regulação da saúde suplementar e em governança de entidades de autogestão, o M3BS oferece uma assessoria personalizada e estratégica, unindo conhecimento jurídico-regulatório com visão de eficiência operacional. A atuação abrange todo o ciclo de conformidade, desde a revisão de documentos constitutivos e regulatórios, passando pela estruturação de fluxos de compliance e auditoria interna, até o suporte técnico em processos de monitoramento econômico-financeiro e no relacionamento institucional com a ANS.
A conformidade das entidades de autogestão à RN 137/06 e demais normativas vigentes transcende o simples cumprimento regulatório. Ela se consolida como oportunidade de adoção de boas práticas de governança, melhoria contínua de processos e fortalecimento da segurança jurídica e institucional da entidade, resultando em maior previsibilidade e segurança para seus gestores e patrocinadores.
Quer saber como podemos apoiar sua entidade de autogestão a alcançar um novo patamar de conformidade e eficiência operacional? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 137/2006. Dispõe sobre as entidades de autogestão no âmbito do sistema de saúde suplementar.
Os contratos firmados entre operadoras de planos de saúde, beneficiários, prestadores e empresas contratantes são muito mais do que instrumentos jurídicos formais — eles constituem a espinha dorsal das relações comerciais e assistenciais no setor de saúde suplementar. Cada cláusula, termo e condição expressa nos contratos reflete não apenas o escopo do serviço ofertado, mas também define obrigações, responsabilidades e limites de cobertura.
Em um ambiente regulado e de alta complexidade como o da saúde suplementar, contratos bem elaborados são essenciais para garantir a previsibilidade financeira das operadoras, a segurança jurídica nas relações com beneficiários e parceiros, além de servirem como principal referência em eventuais fiscalizações ou auditorias conduzidas pela Agência Nacional de Saúde Suplementar (ANS).
A título de exemplo, a Instrução Normativa nº 28/22[1] traz diretrizes minuciosas para a elaboração e manutenção de contratos de planos de saúde, estabelecendo um verdadeiro roteiro de compliance contratual para as operadoras. O normativo detalha aspectos que vão desde a qualificação formal das partes até a clareza de cláusulas sobre prazos de carência, coberturas, reajustes, regras de rescisão e mecanismos de regulação da utilização. Essas diretrizes oferecem uma base sólida para que os contratos reflitam corretamente o modelo de negócio da operadora e estejam em plena conformidade com o arcabouço regulatório vigente.
A ausência de clareza ou a falta de adequação dos contratos às normas aplicáveis podem transformar cada documento em uma porta aberta para litígios judiciais, questionamentos administrativos e sanções regulatórias.
A revisão contínua dos contratos (produtos ou prestadores), com suporte técnico especializado, é essencial para assegurar aderência à legislação vigente, mitigar riscos jurídicos e ajustar o conteúdo contratual às constantes atualizações regulatórias e operacionais do setor. Esse processo contribui diretamente para a eficiência operacional e comercial dos produtos ofertados, garantindo que a operadora atue com segurança e previsibilidade.
O M3BS atua diretamente na revisão e atualização de contratos de planos de saúde, oferecendo suporte completo para adaptação às exigências da IN 28 e demais normativas aplicáveis. Nosso time de especialistas possui um olhar técnico e estratégico, revisando redações, sugerindo melhorias e assegurando a harmonização contratual com os fluxos operacionais da operadora. Isso garante clareza, segurança jurídica e conformidade regulatória — elementos essenciais para a sustentabilidade e competitividade da operação no mercado de saúde suplementar.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Instrução Normativa nº 28/2022. Dispõe sobre os procedimentos do Registro de Produtos.
A Resolução Normativa nº 543/22[1] disciplina de forma detalhada todo o processo de registro e manutenção da regularidade cadastral das operadoras de planos de saúde e seus respectivos produtos. Trata-se de uma regulamentação abrangente que exige não apenas o correto registro inicial, mas também a atualização contínua de informações junto à Agência Nacional de Saúde Suplementar (ANS), em uma dinâmica de acompanhamento constante ao longo de todo o ciclo de vida da operadora — desde sua constituição até o encerramento de suas atividades.
Nesse contexto, a Resolução Normativa nº 543/22 estabelece uma verdadeira trilha de conformidade, em que a consistência e a tempestividade das informações são essenciais para garantir a continuidade operacional e a sustentabilidade regulatória da operadora.
Com um mercado cada vez mais competitivo e sob forte escrutínio, a adoção de fluxos internos robustos para monitoramento documental e revisão periódica de contratos, Notas Técnicas de Registro de Produto (NTRP), composição de rede assistencial, dados econômico-financeiros e outras informações estratégicas é imprescindível para prevenção de inconsistências cadastrais e diminuição de riscos regulatórios, como sanções administrativas que impactam diretamente a imagem e a operação da empresa.
A correta gestão documental e a agilidade na atualização cadastral são elementos-chave para assegurar que a operadora não apenas atenda às exigências regulatórias, mas também mantenha sua posição competitiva no mercado. Isso porque, falhas no envio de dados, divergências entre informações cadastrais e operacionais ou a ausência de comprovações formais podem desencadear desde a suspensão da comercialização de produtos até o cancelamento da autorização de funcionamento da operadora, comprometendo sua sustentabilidade e a confiança de clientes e parceiros.
Diante desse cenário, a adoção de uma governança documental estruturada, aliada à atuação de uma assessoria especializada, se torna fator estratégico para a mitigação de riscos. Um olhar analítico e aprofundado sobre os processos internos, combinado com auditorias regulares e simulações de fiscalização, permite antecipar vulnerabilidades e corrigi-las de forma proativa.
Esse modelo de gestão preventiva não apenas garante maior nível de conformidade regulatória, mas também contribui para a valorização institucional da operadora, ampliando sua credibilidade junto ao mercado, aos beneficiários e à própria ANS.
O M3BS conta com um time altamente especializado em regulação e governança corporativa, pronto para apoiar operadoras e administradoras na revisão de processos internos, desenvolvimento de políticas de controle e implementação de boas práticas regulatórias.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 543/2022. Dispõe sobre a concessão de Autorização de Funcionamento das Operadoras de Planos de Assistência à Saúde e sobre o Registro de Produtos.
A classificação prudencial definida pela Resolução Normativa nº 475/21[1] representa importante ferramenta de gestão de riscos e conformidade regulatória no setor de saúde suplementar.
Isto porque, referida norma estabelece segmentações específicas (S1, S2, S3 e S4) para operadoras de produtos de planos de saúde, vinculando a regulação prudencial à proporcionalidade de risco e porte da operação.
O correto enquadramento da operadora assegura adequação dos processos de reporte econômico-financeiro, prevenindo autuações e restrições operacionais pela Agência Nacional de Saúde Suplementar. Além disso, o acompanhamento regular dos parâmetros de enquadramento permite antecipação de cenários críticos, ajustando políticas de capital, solvência e governança corporativa.
Desse modo, a classificação prudencial torna-se um elemento estratégico para a saúde financeira e a sustentabilidade de operadoras, pois ao categorizar as empresas em segmentos de acordo com seu porte e relevância econômica no mercado, a ANS modula a intensidade da regulação prudencial a ser aplicada, traduzindo seu monitoramento conforme o risco potencial de cada empresa.
Nesse contexto, operadoras enquadradas nos segmentos mais robustos (S1 e S2) precisam de maior capacidade de gestão de riscos, enquanto operadoras menores (S3 e S4) recebem tratamento proporcional, ainda que não menos rigoroso.
Como se vê, o correto enquadramento prudencial é mais do que uma formalidade regulatória, configura-se como um indicador-chave para planejamento estratégico, auditoria interna e atração de investidores. Operadoras mal classificadas ou sem estrutura de acompanhamento contínuo do seu segmento prudencial podem ser surpreendidas por mudanças de classificação, implicando aumento de exigências financeiras e regulatórias, o que impacta diretamente a operação e a precificação dos produtos.
Por isso, revisar periodicamente os parâmetros de enquadramento e manter a rastreabilidade das informações econômico-financeiras são práticas essenciais para evitar surpresas.
O M3BS, com seu know-how regulatório e visão estratégica do setor, oferece suporte especializado na revisão periódica de enquadramento prudencial, modelagem de fluxos de controle e elaboração de relatórios gerenciais para alta gestão.
Assim, é possível garantir que operadoras estejam sempre posicionadas adequadamente perante a ANS, com pleno domínio sobre seus parâmetros regulatórios e com segurança jurídica e financeira para sustentar o crescimento e a longevidade da operação.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 475/2021. Dispõe sobre a classificação das operadoras de plano de assistência à saúde para fins de aplicação proporcional da regulação prudencial.
A gestão da rede assistencial é um dos pilares da sustentabilidade dos planos de saúde, considerando que as operadoras devem garantir atendimento adequado aos seus beneficiários, em observância aos parâmetros regulatórios estabelecidos.
Com efeito, é essencial destacar que a obrigação voltada à disponibilização de rede assistencial se limita ao acesso de prestador apto e não necessariamente ao profissional, local ou agenda de preferência do beneficiário.
Tal entendimento está alinhado à Resolução Normativa nº 566/22[1] editada pela Agência Nacional de Saúde Suplementar (ANS) que reforça essa diretriz ao estabelecer critérios claros sobre a garantia de cobertura pelas operadoras, além de definir a operação nas hipóteses de indisponibilidade e inexistência de prestadores.
Nesse sentido, cabe trazer a diferenciação entre indisponibilidade e inexistência para fins de garantia de atendimento, quais sejam:
- Indisponibilidade: ocorre quando há prestador na rede assistencial da operadora, mas ele não está disponível nos prazos regulamentares.
- Inexistência: ocorre quando não há prestador apto no município onde o beneficiário solicitou atendimento, seja dentro ou fora da rede contratada.
Visando suprir a necessidade de atendimento pleiteada, a operadora tem como sugestão normativa o seguinte fluxo:
- Garantia de Atendimento na Indisponibilidade de Prestadores:
- Direcionamento do beneficiário a outro prestador credenciado no mesmo município;
- Caso não haja disponibilidade, encaminhamento para prestador não credenciado no mesmo município ou em municípios limítrofes;
- Na impossibilidade de atendimento nas opções anteriores, transporte garantido para o beneficiário até um prestador apto.
- Garantia de Atendimento na Inexistência de Prestadores:
- Atendimento por prestador credenciado ou não nos municípios limítrofes;
- Atendimento dentro da região de saúde correspondente;
- Caso não haja prestador apto nos locais anteriores, a operadora deve providenciar o transporte para atendimento adequado e o retorno do beneficiário à localidade de origem.
Note-se que, em todo tempo, a ANS salienta que a obrigação da operadora se perfaz na garantia do acesso a um prestador que atenda aos critérios assistenciais e regulatórios, sem qualquer necessidade de atendimento a local ou profissional específico escolhido pelo beneficiário.
Dessa forma, as operadoras devem redobrar a atenção quando se apresentarem situações de indisponibilidade ou inexistência de rede, evitando abusos no direito previsto ao beneficiário.
Além disso, com fluxos bem construídos e cláusulas contratuais que definam os limites de acesso às coberturas em atenção às orientações regulatórias, as operadoras podem se resguardar contra eventuais demandas indevidas e riscos de sanções administrativas.
Nesse contexto, para maximizar a gestão dos recursos de rede, recomenda-se o desenvolvimento de fluxos para rastreabilidade e previsão de soluções para cenários de indisponibilidade ou inexistência de prestadores.
Ademais, a revisão dos contratos e elaboração de cláusulas que protejam a operação e restrinjam interpretações extensivas garantem maior eficiência para a rede assistencial ora disponível.
O M3BS oferece suporte na estruturação de fluxos internos, revisão de cláusulas contratuais e formulação de estratégias que garantam a conformidade regulatória, maximizem a gestão dos recursos e assegurem a sustentabilidade da operação.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 566/2022. Dispõe sobre a garantia de atendimento dos beneficiários de plano privado de assistência à saúde.
O reembolso em planos de saúde é um mecanismo essencial para garantir a assistência aos beneficiários em produtos registrados com opção de livre escolha ou situações extraordinárias de indisponibilidade ou inexistência de prestadores, dentro dos limites estabelecidos pela Resolução Normativa nº 566/2022[1].
Atualmente, o reembolso pode representar um desafio significativo para a sustentabilidade do sistema de saúde suplementar em razão do expressivo aumento de fraudes e superutilização desse mecanismo regulatório.
Dessa forma, a adoção de medidas estratégicas e preventivas é fundamental para fortalecer o controle sobre as solicitações apresentadas pelos usuários de planos de saúde, minimizando riscos junto à Agência Nacional de Saúde Suplementar (ANS), bem como frente ao desperdício e abuso desse direito.
Nesse contexto, a ANS, por meio de normativos como a Instrução Normativa nº 28/2022[2] e as orientações regulatórias sobre reembolso[3], estabelece diretrizes para a gestão eficaz deste benefício, das quais destacam-se:
Definição clara das regras contratuais: As operadoras devem estruturar seus contratos de maneira a garantir clareza sobre os critérios de reembolso, alinhando-se à liberdade negocial prevista no Código Civil e na Lei de Liberdade Econômica. Isso inclui a definição de valores referenciais, procedimentos elegíveis, prazos e limites para pagamento das solicitações.
Auditoria e controle de processos: A implementação de mecanismos de auditoria e revisão criteriosa das solicitações permite a identificação de padrões atípicos e comportamentos fraudulentos, visando coibir abusos.
Critérios de reembolso para evitar superutilização: A previsão de tabelas referenciais, com valores médios praticados na rede credenciada, pode ser uma solução eficiente para reduzir distorções e garantir previsibilidade financeira.
Cláusulas protetivas no contrato: A inserção de cláusulas que previnam fraudes e resguardem a operadora de pagamentos indevidos é essencial. Isso inclui a previsão de glosas em casos de inconformidade documental e revisão de histórico de solicitações para identificar padrões irregulares.
Implementação de fluxos eficientes: A definição de processos internos padronizados permite maior celeridade na análise e concessão do reembolso, reduzindo riscos operacionais e garantindo conformidade regulatória.
Educação e transparência para beneficiários: Campanhas educativas sobre o uso adequado do reembolso e os impactos das fraudes para o equilíbrio do sistema de saúde suplementar também são estratégicas para minimizar irregularidades.
Como visto, o aumento de fraudes, superutilização e falta de critérios bem definidos para pagamento de reembolso podem comprometer a previsibilidade financeira das operadoras, impactando a gestão de custos assistenciais.
O M3BS atua no assessoramento estratégico para a elaboração e revisão de contratos que otimizam a gestão dos reembolsos, além de estruturar fluxos internos e cláusulas protetivas que asseguram maior previsibilidade financeira para as operadoras.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 566/2022. Dispõe sobre a garantia de atendimento dos beneficiários de plano privado de assistência à saúde.
[2] BRASIL. Instrução Normativa nº 28/2022. Dispõe sobre os procedimentos do Registro de Produtos.
[3] Disponível em < https://www.gov.br/ans/pt-br/arquivos/acesso-a-informacao/transparencia-institucional/documentos-tecnicos-da-ans/Entendimento_Reembolso.pdf>
Depende!
A Resolução Normativa nº 465/2021[1], que disciplina as regras de cobertura obrigatória no âmbito da saúde suplementar, não impõe às operadoras a obrigação de disponibilizar prestadores que realizem atendimentos na modalidade de telessaúde. Assim, o fornecimento desse tipo de atendimento não é, por si só, compulsório.
A telessaúde não se configura como um novo procedimento, mas, tão somente, como uma modalidade de atendimento não presencial. Quando oferecida na saúde suplementar, deve observar toda a cobertura obrigatória prevista na regulamentação, bem como os prazos máximos de atendimento constantes na Resolução Normativa nº 566/2022[2].
Nestes termos, de acordo com a norma retrocitada, a garantia de cobertura assistencial deve ser assegurada por qualquer prestador habilitado, sem que isso implique a obrigatoriedade de disponibilizar acesso a profissional específico ou à modalidade de atendimento desejada pelo beneficiário (presencial ou remoto).
Dessa forma, caso a operadora possua em sua rede credenciada profissional habilitado a realizar atendimentos via telemedicina, o beneficiário terá direito a acessá-lo para a realização do atendimento remoto, desde que em comum acordo entre as partes e observadas as normas da ANS, dos conselhos profissionais e do Ministério da Saúde.
Por outro lado, caso não a operadora não disponha de prestador credenciado para atendimento remoto, poderá ofertar o atendimento presencial, sem que isso implique descumprimento regulatório. Nesse sentido, importante destacar que o credenciamento de prestadores com previsão contratual para atendimentos em telemedicina não é uma exigência regulatória.
Durante a pandemia da COVID-19, a ANS incentivou que operadoras e prestadores envidassem esforços para garantir condições adequadas para os atendimentos remotos, reservando os atendimentos presenciais para situações imprescindíveis. Nesse contexto, foi editada a Portaria GM/MS nº 467[3], regulamentando as ações de telemedicina para enfrentamento da emergência de saúde pública. Posteriormente, a Lei nº 13.989/2020[4] (atualmente revogada) autorizou o uso da telemedicina durante a crise sanitária, e o Conselho Federal de Medicina (CFM) disponibilizou uma plataforma digital para emissão de atestados e receitas médicas em meio eletrônico.
Portanto, embora a telessaúde seja uma modalidade de atendimento regulada, sua oferta depende da estrutura da rede credenciada da operadora e da observância das regras estabelecidas pela ANS e pelos órgãos de classe competentes.
O M3BS possui um time de especialistas que pode auxiliar no saneamento de dúvidas em matéria regulatória, mitigando riscos e conferindo vantagens competitivas às operadoras. Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa – RN nº 465 de 24 de fevereiro de 2021. Atualiza o Rol de Procedimentos e Eventos em Saúde que estabelece a cobertura assistencial obrigatória a ser garantida nos planos privados de assistência à saúde contratados a partir de 1º de janeiro de 1999 e naqueles adaptados conforme previsto no artigo 35 da Lei n.º 9.656, de 3 de junho de 1998; fixa as diretrizes de atenção à saúde; e revoga a Resolução Normativa – RN nº 428, de 7 de novembro de 2017, a Resolução Normativa – RN n.º 453, de 12 de março de 2020, a Resolução Normativa – RN n.º 457, de 28 de maio de 2020 e a RN n.º 460, de 13 de agosto de 2020.
[2] BRASIL. Resolução Normativa – RN nº 566, de 29 de dezembro de 2022. Dispõe sobre a garantia de atendimento dos beneficiários de plano privado de assistência à saúde.
[3] BRASIL. Portaria nº 467, de 20 de março de 2020. Dispõe, em caráter excepcional e temporário, sobre as ações de Telemedicina, com o objetivo de regulamentar e operacionalizar as medidas de enfrentamento da emergência de saúde pública de importância internacional previstas no art. 3º da Lei nº 13.979, de 6 de fevereiro de 2020, decorrente da epidemia de COVID-19.
[4] BRASIL. Lei nº 13.989, de 15 de abril de 2020. Dispõe sobre o uso da telemedicina durante a crise causada pelo coronavírus (SARS-CoV-2). REVOGADA.
[1] BRASIL. Resolução Normativa – RN nº 465 de 24 de fevereiro de 2021. Atualiza o Rol de Procedimentos e Eventos em Saúde que estabelece a cobertura assistencial obrigatória a ser garantida nos planos privados de assistência à saúde contratados a partir de 1º de janeiro de 1999 e naqueles adaptados conforme previsto no artigo 35 da Lei n.º 9.656, de 3 de junho de 1998; fixa as diretrizes de atenção à saúde; e revoga a Resolução Normativa – RN nº 428, de 7 de novembro de 2017, a Resolução Normativa – RN n.º 453, de 12 de março de 2020, a Resolução Normativa – RN n.º 457, de 28 de maio de 2020 e a RN n.º 460, de 13 de agosto de 2020.
[2] BRASIL. Resolução Normativa – RN nº 566, de 29 de dezembro de 2022. Dispõe sobre a garantia de atendimento dos beneficiários de plano privado de assistência à saúde.
[3] BRASIL. Portaria nº 467, de 20 de março de 2020. Dispõe, em caráter excepcional e temporário, sobre as ações de Telemedicina, com o objetivo de regulamentar e operacionalizar as medidas de enfrentamento da emergência de saúde pública de importância internacional previstas no art. 3º da Lei nº 13.979, de 6 de fevereiro de 2020, decorrente da epidemia de COVID-19.
[4] BRASIL. Lei nº 13.989, de 15 de abril de 2020. Dispõe sobre o uso da telemedicina durante a crise causada pelo coronavírus (SARS-CoV-2). REVOGADA.
Não!
A cobrança de coparticipação nos planos de saúde é uma prática prevista pela Lei 9.656/98[1] que, em seu artigo 16, inciso VIII, possibilita às operadoras de planos de saúde a exigência nas despesas com assistência médica, hospitalar e odontológica, desde que suas condições estejam contratualmente previstas
previstas e/ou registradas na Nota Técnica de Registro do Produto (NTRP)
[1] BRASIL. Lei nº 9.656, de 3 de junho de 1998. Dispõe sobre os planos e seguros privados de assistência à saúde.
Em complemento, a CONSU nº 08, de 3 de novembro de 1998[1], define os conceitos de coparticipação e franquia, estabelecendo diretrizes gerais para a adoção dessas práticas como mecanismos de regulação.
Segundo a referida CONSU, a coparticipação é “a parte efetivamente paga pelo consumidor à operadora de plano ou seguro privado de assistência à saúde e/ou operadora de plano odontológico, referente a realização do procedimento.”
[1] BRASIL. RESOLUÇÃO DO CONSELHO DE SAÚDE SUPLEMENTAR – CONSU N° 08 DE 3 DE NOVEMBRO DE 1998. Dispõe sobre mecanismos de regulação nos Planos e Seguros Privados de Assistência à Saúde.
Entretanto, diferente do que se observa com a grande maioria dos temas regulatórios, o mecanismo financeiro de regulação em discussão, atualmente, não tem suas regras detalhadas por uma resolução normativa específica, principalmente no que diz respeito ao prazo para cobrança.
Nesse sentido, para além de diretrizes gerais como o dever de informação prévia e clara ao consumidor quanto “aos mecanismos de regulação adotados, especialmente os relativos a fatores moderadores ou de
e de todas as condições para sua utilização”, não há um prazo definido pela reguladora para que seja direcionada a cobrança pela operadora aos seus beneficiários.
Isso significa que a operadora pode realizar a cobrança de valores a título de coparticipação a qualquer momento, desde que não haja estipulação contratual em sentido contrário. Na prática, é possível que a cobrança seja feita de maneira isolada, mês a mês, ou de forma acumulada, considerando os meses em que o beneficiário utilizou os serviços de saúde e as regras de faturamento estabelecidas entre operadora e seus prestadores
Portanto, uma vez utilizado serviço que possui previsão contratual para coparticipação, o beneficiário poderá receber a cobrança em qualquer momento, inclusive, após a rescisão contratual de seu plano de saúde, nos termos previstos no artigo 15, inciso III, da Resolução
Normativa nº 561/22[1], tendo em vista ser o responsável por todas as contraprestações vinculadas ao seu produto, confira-se:
“Art. 15. Recebida pela operadora ou administradora de benefícios, a solicitação do cancelamento do contrato de plano de saúde individual ou familiar ou de exclusão de beneficiários em plano coletivo empresarial ou coletivo por adesão, a operadora ou administradora de benefícios, destinatária do pedido, deverá prestar de forma clara e precisa, no mínimo, as seguintes informações:
III – as contraprestações pecuniárias vencidas e/ou eventuais coparticipações devidas, nos planos em pré-pagamento ou em pós-pagamento, pela utilização de serviços realizados antes da solicitação de cancelamento ou exclusão do plano de saúde são de responsabilidade do beneficiário;” (g.n)
[1] BRASIL. Resolução Normativa nº 561/2022. Dispõe sobre a solicitação de cancelamento do contrato do plano de saúde individual ou familiar, e de exclusão de beneficiário de contrato coletivo empresarial ou por adesão.
exercício. Como visto, a cobrança de coparticipação é um direito da operadora de planos de saúde e um dever do beneficiário que possuí um produto com esse tipo de fator moderador, independente do período de sua utilização.
Com efeito o direcionamento desse tipo de cobrança deve ser realizado com coerência, respeitando a discriminação do débito, de modo a possibilitar a sua perfeita identificação, como a competência da utilização e o valor relacionado a ela.
Caso a cobrança seja efetuada após a rescisão contratual, a operadora notificará o beneficiário indicando de forma detalhada a pendência
oferecendo-lhe prazo razoável para regularização do débito.
Considerando que a coparticipação é um importante instrumento de regulação financeira, é de suma importância que suas regras estejam previstas de forma extensiva nos contratos de planos de saúde, principalmente no que diz respeito a periodicidade e aos prazos para cobrança.
Isso porque, o instituto em questão promove tanto os interesses da operadora quanto os do beneficiário, permitindo mensalidades mais módicas e incrementando o custo do plano de forma proporcional, ao mesmo tempo em que incentiva uma utilização racional dos serviços.
O M3BS possui um time de especialistas que pode auxiliar no saneamento de dúvidas em matéria regulatória, bem como no desenvolvimento dos contratos alinhados à estratégia de cada produto, evitando riscos regulatórios e conferindo vantagens tanto frente ao mercado quanto junto ao órgão regulador. Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Lei nº 9.656, de 3 de junho de 1998. Dispõe sobre os planos e seguros privados de assistência à saúde.
[2] BRASIL. RESOLUÇÃO DO CONSELHO DE SAÚDE SUPLEMENTAR – CONSU N° 08 DE 3 DE NOVEMBRO DE 1998. Dispõe sobre mecanismos de regulação nos Planos e Seguros Privados de Assistência à Saúde.
[3] BRASIL. Lei nº 10.406 de 10 de janeiro de 2002. Institui o Código Civil.
Não!
Nos termos da legislação regulatória vigente, não há imposição para a disponibilização de pagamentos de mensalidades por cartão de crédito. Essa modalidade de pagamento pode ser implementada, desde que previamente prevista em contrato, em respaldo à Instrução Normativa nº 28/22[1], norma que regula as práticas contratuais das operadoras, exigindo transparência e clareza na definição dos meios de pagamento.
Tal entendimento coaduna com os preceitos da liberdade contratual, garantida pelo art. 421 do Código Civil[2] que permite que as operadoras definam as cláusulas que regerão a relação com seus beneficiários, desde que respeitem os limites legais e os princípios da função social do contrato. No caso dos planos de saúde, é fundamental que essa liberdade seja exercida com responsabilidade, garantindo acessibilidade e continuidade do serviço, dada sua natureza essencial.
Dessa forma, ainda que não haja obrigação de aceitar pagamento por cartão de crédito, as operadoras devem oferecer formas de quitação das mensalidades que sejam viáveis e adequadas à realidade dos beneficiários. Nesse sentido, é evidente que a ausência de cartão de crédito como meio de pagamento não constitui, por si só, uma prática abusiva, desde que existam outras opções razoáveis.
Assim, a escolha de quais formas serão aceitas fica a critério da operadora, cabendo-lhe o dever de incluir essa opção em contrato, cientificando o beneficiário do produto previamente de modo a garantir que não sejam um obstáculo desarrazoado ao consumidor.
Não obstante, a implementação de soluções tecnológicas, como o pagamento por cartão de crédito, deve ser vista como uma oportunidade de modernização e aprimoramento do atendimento ao beneficiário. Essas ferramentas têm o potencial de reduzir inadimplência, facilitar a gestão de pagamentos e melhorar a experiência do consumidor.
Nesse contexto, é importante que a operadora analise o perfil de seus beneficiários previamente e avalie se a inclusão de formas de pagamento mais tecnológicas agrega valor ao serviço e atende às necessidades do público-alvo. Caso a operadora opte por implementar essa modalidade, deve garantir que as condições sejam acessíveis e que eventuais custos adicionais, como taxas de transação, sejam claramente informados, para evitar alegações de práticas abusivas.
Portanto, considerando que as operadoras têm autonomia para definir os seus meios de pagamento, é essencial o reforço de fluxos para que tais condições atendam as diretrizes regulatórias editadas pela Agência Nacional de Saúde Suplementar (ANS), principalmente em relação às cláusulas contratuais obrigatórias que disciplinarão essa relação.
Instituir possibilidades tecnológicas para quitação pode favorecer a adimplência e sustentabilidade de seus produtos, no entanto, devem ser conduzidas de forma planejada estrategicamente, a fim de evitar infrações legais e regulatórias.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia para os produtos de planos de saúde e novos meios de pagamento, evitando riscos e conferindo vantagens dentro do mercado de saúde suplementar.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Instrução Normativa nº 28/2022. Dispõe sobre os procedimentos do Registro de Produtos.
[2] BRASIL. Lei 10.406/2002. Institui o Código Civil. Art. 421. “A liberdade contratual será exercida nos limites da função social do contrato.”
O “plano continuidade” é um contrato de plano de saúde, oferecido aos beneficiários de plano coletivo empresarial quando da ocorrência de demissão sem justa causa ou aposentadoria e deve observar as regras estabelecidas pela Resolução Normativa nº 488/22[1].
Assim, quando recepcionado um pedido de inclusão ao plano continuidade, a operadora deverá verificar:
- Se o beneficiário está na condição de demissão sem justa causa ou aposentadoria;
- Se o beneficiário contribuía com o pagamento das mensalidades do plano de saúde quando possuía vínculo ativo com seu empregador (coparticipações não são consideradas contribuição)
- Se o beneficiário formalizou seu pedido de inclusão em até 30 dias da ocorrência da demissão ou aposentadoria.
Note-se que o direito a adesão ao plano continuidade está subordinado ao cumprimento de diversos requisitos. Portanto, em âmbito regulatório, as operadoras não são obrigadas a ofertar tal produto em situações que não exista o estrito enquadramento às previsões da norma vigente.
Considerando o cenário atual do setor de saúde suplementar, no qual os planos coletivos empresariais contemplam número expressivo de vendas dos produtos das operadoras, é essencial que fluxos de análise documental sejam criados em observância à regulamentação e suas exigências, pois infringir as determinações do órgão regulador pode sujeitar a operadora a infração, confira-se:
RN/ANS 489/22
“Art.109. Deixar de cumprir a legislação referente à garantia dos benefícios de acesso e cobertura para beneficiário exonerado ou demitido sem justa causa, ou o aposentado, e seu grupo familiar:
Sanção – multa de R$ 30.000,00.” (g.n)
Processos bem estruturados evitam erros na operação que podem resultar em concessões indevidas ou recusas inadequadas, protegendo tanto os interesses financeiros da empresa quanto os direitos dos beneficiários.
Com fluxos assertivos as operadoras garantem uma atuação em conformidade com as normas regulatórias, reduzindo o risco de penalidades e fortalecendo a segurança jurídica de suas operações.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia para os casos de análise nessas situações, evitando riscos regulatórios e conferindo vantagens tanto frente ao mercado quanto junto ao órgão regulador.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 488/2022. Dispõe sobre a regulamentação dos artigos 30 e 31 da Lei nº 9.656, de 3 de junho de 1998.
Lato sensu, é fundamental destacar os contratos representam a materialização da vontade das partes, regulando direitos e obrigações de maneira clara e previsível.
Sob a ótica do Código Civil Brasileiro, o contrato é considerado um instrumento essencial para a proteção do equilíbrio entre as partes, em observância aos artigos 421[1] e 422[2], que tratam da boa-fé e função social.
No setor de saúde suplementar, os contratos não apenas garantem segurança jurídica às partes envolvidas, mas também asseguram que as operadoras de planos de saúde cumpram as exigências regulatórias estabelecidas pela Agência Nacional de Saúde Suplementar (ANS).
Nesse contexto, os instrumentos jurídicos utilizados para disciplinar os produtos de planos de saúde não devem ser elaborados de forma generalista, pois possuem regras próprias de formalização, nos termos detalhados pela Instrução Normativa nº 28/22 e seu anexo[3].
Vale lembrar que os instrumentos contratuais que estiverem em desacordo com as determinações da ANS podem sujeitar a operadora à infração prevista no artigo 76 da RN/ANS 489/22[4], confira-se:
“Art. 76. Deixar de prever cláusulas obrigatórias no instrumento contratual firmado com o beneficiário ou pessoa jurídica contratante ou estabelecer disposições ou alterações contratuais que violem a legislação em vigor:
Sanção – advertência; multa de R$ 30.000,00.” (g.n)
Dessa forma, é evidente que os produtos de planos de saúde devem estar alinhados com as regras impostas pela agência reguladora, o que inclui suas disposições contratuais.
Os contratos, quando bem elaborados, são ferramentas estratégicas para as operadoras de planos de saúde, pois propiciam a melhor adequação de regras de sua operação, definindo limites que favorecem a sustentabilidade do produto. Isto significa dizer que, cláusulas bem estruturadas podem mitigar riscos regulatórios e financeiros, permitindo que a operadora atue com maior previsibilidade e assertividade em seu modelo de negócios, minimizando litígios e penalidades administrativas.
Como se vê, a elaboração assertiva dos contratos é um pilar indispensável para o sucesso das operadoras de planos de saúde, pois reflete não apenas o cumprimento de normas regulatórias, mas também a sua capacidade de se adaptar às constantes mudanças do mercado e da legislação.
Por essa razão, contar com o apoio de especialistas na construção e revisão de contratos é essencial. Um trabalho técnico e estratégico permite às operadoras um alinhamento seus produtos às normas vigentes.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento dos contratos alinhados à estratégia de cada produto, evitando riscos regulatórios e conferindo vantagens tanto frente ao mercado quanto junto ao órgão regulador.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Lei 10.406/2002. Art. 421. “A liberdade contratual será exercida nos limites da função social do contrato.”
[2] BRASIL. Lei 10.406/2002. Art. 422. “Os contratantes são obrigados a guardar, assim na conclusão do contrato, como em sua execução, os princípios de probidade e boa-fé.”
[3] BRASIL. Instrução Normativa nº 28/2022. Dispõe sobre os procedimentos do Registro de Produtos.
[4] BRASIL. Resolução Normativa nº 489/2022. Dispõe sobre a aplicação de penalidades para as infrações à legislação dos planos privados de assistência à saúde.
Dada a natureza dos serviços oferecidos, as operadoras de planos de saúde estão expostas a diversos riscos, como instabilidades financeiras, falhas operacionais e incidentes de segurança da informação. A gestão de riscos, portanto, é indispensável para identificar, avaliar e mitigar problemas que possam comprometer a continuidade do atendimento aos beneficiários.
Com o aumento das exigências legais e a evolução normativa, é fundamental que as operadoras observem as obrigações regulatórias estabelecidas pela ANS, além de conduzir sua operação garantindo o tratamento adequado de seus dados e mitigação de riscos empresariais.
Nesse contexto, em resposta às crescentes exigências de transparência e segurança no setor, a Agência Nacional de Saúde Suplementar (ANS) publicou a Resolução Normativa nº 518/22[1], com o objetivo de regulamentar a adoção de práticas mínimas de gestão de riscos e controles internos pelas operadoras de planos de saúde.
Referida norma estabelece exigências para a implementação de sistemas estruturados de operação e armazenamento de informações, que permitam a identificação e a redução de riscos que possam comprometer a saúde financeira da empresa ou a continuidade dos serviços.
Estruturalmente, é importante que as operadoras adotem um programa de gestão de riscos que abranja, no mínimo, os riscos de natureza operacional, financeira, regulatória e de segurança da informação – sendo este último particularmente relevante, devido à quantidade de dados sensíveis tratados diariamente.
Cumpre destacar que o descumprimento das obrigações previstas geram impactos em toda a operação, o que pode resultar em sanções regulatórias, incluindo multas e outras medidas administrativas impostas pela ANS, a depender da conduta deflagrada e sua gravidade.
Considerando o alto nível de exigências regulatórias e a dinâmica própria do setor de saúde suplementar, a implementação de práticas de gestão de riscos e controles internos torna-se ainda mais desafiadora, demandando o suporte de uma consultoria especializada. Esse apoio é essencial para alcançar os requisitos de conformidade regulatória, além dos previstos pela Lei Geral de Proteção de Dados (LGPD)[2] e outras normas aplicáveis.
A consultoria especializada traz expertise técnica para a criação de políticas e processos internos robustos, auxiliando a operadora desde a identificação dos riscos específicos de sua atuação até o desenvolvimento e aplicação efetiva das medidas necessárias.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento de fluxos de controles e gestão de riscos, alinhados à realidade de sua operadora.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 518/2022. Dispõe sobre adoção de práticas mínimas de governança corporativa, com ênfase em controles internos e gestão de riscos, para fins de solvência das operadoras de plano de assistência à saúde.
[2] BRASIL. Lei 13.709/2018. Lei Geral de Proteção de Dados Pessoais (LGPD).
De forma geral, quando detectadas uma ou mais anormalidades econômico-financeiras graves que coloquem em risco a continuidade do atendimento aos beneficiários, a ANS pode instaurar regime de Direção Fiscal (DF) para correção desses problemas.
Nesse contexto, o regime de Direção Fiscal constitui um procedimento administrativo cujo objetivo é avaliar e corrigir a situação econômica da operadora, garantindo o fiel cumprimento das obrigações regulatórias que permeiam sua atividade, sem necessariamente impor o afastamento do Administrador da gestão da operadora de planos de saúde.
Contudo, essa é uma possibilidade caso não sejam atendidas às determinações do Diretor Fiscal – instituído como condutor da DF -, conforme previsto na Resolução Normativa nº 522/22[1], confira-se:
RN 522/22:
“Art. 12. O descumprimento das determinações do diretor fiscal pelos administradores poderá acarretar a determinação de seu afastamento, por decisão da Diretoria Colegiada da ANS, mediante proposta da DIOPE, sem prejuízo das sanções cabíveis.
- 1º A ANS poderá determinar o afastamento dos administradores da operadora sob direção fiscal como medida cautelar para garantir a regular condução do regime.
(…)
Art. 13. Determinado o afastamento, a operadora deverá promover a substituição do administrador a ser afastado, nos termos de seus atos constitutivos, cumprindo ao substituto o exercício das funções de gestão enquanto perdurar o afastamento do titular ou até o término de seu mandato.” (g.n)
Como visto, embora o Diretor Fiscal designado pela ANS não possua poderes de gestão da operadora, ele tem competência para conduzir todo o processo de Direção Fiscal, colhendo documentos, informações, auditando contas e determinando medidas para o saneamento das anormalidades que levaram à instauração do regime.
Assim, se constatado o descumprimento de suas determinações ou a obstrução de sua atuação, poderá propor à ANS o afastamento do Administrador da operadora.
Nesses casos, o Diretor-Presidente da ANS comunicará a determinação do afastamento à operadora, ao administrador a ser afastado e às autoridades competentes, cabendo pedido de reconsideração, sem efeito suspensivo, no prazo de dez dias contado da intimação do administrador a ser afastado.
Se a decisão de afastamento não for reconsiderada, o Administrador somente retornará à gestão quando o regime de Direção Fiscal for levantado, sendo considerados ineficazes perante a ANS todos os atos praticados no período do afastamento.
Por esses motivos, quando decretado o regime de Direção Fiscal, recomenda-se acompanhamento por consultoria especializada que auxiliará a operadora na correção das anormalidades sem maiores prejuízos evitando, inclusive, o afastamento do Administrador que traz prejuízos a gestão impactando diretamente o alinhamento estratégico da empresa.
Dessa forma, é essencial que os administradores, quando submetidos ao regime de Direção Fiscal, empenhem-se no cumprimento das determinações impostas pelo Diretor Fiscal, evitando, assim, consequências mais severas.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia de condução e saneamento de anormalidades durante um regime de direção fiscal.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 522/2022. Dispõe sobre os regimes de direção fiscal e de liquidação extrajudicial sobre as operadoras de planos de assistência à saúde.
Os “Ativos Garantidores” são bens imóveis, ações, títulos ou valores mobiliários de titularidade da Operadora de Planos de Saúde ou de seu controlador.
Tais ativos objetivam o lastro das provisões técnicas exigidas pela Agência Nacional de Saúde Suplementar (ANS) para o regular funcionamento das operadoras, sendo obrigatória a observância de critérios de aceitação, registro, vinculação, custódia, movimentação e diversificação estabelecidos na Resolução Normativa 521/22[1].
Especificamente em relação aos limites dos ativos vinculados à ANS, cada tipo observará um percentual. No caso dos imóveis assistenciais, a ANS estabeleceu no artigo 33[2] da referida norma 50%, como o teto máximo dos recursos das operadoras.
Isso significa que os imóveis podem compor até metade dos ativos garantidores de uma operadora de saúde. Tal limite é definido com base nos recursos disponíveis, de modo a garantir que haja diversificação dos ativos, evitando, portanto, que a maior parte do patrimônio fique concentrada em um único tipo, evitando assim riscos operacionais.
Esse processo de diversificação não é apenas uma exigência regulatória, mas uma estratégia essencial para o gerenciamento eficaz dos riscos, assegurando que as operadoras possam se adaptar a diferentes cenários econômicos e operacionais sem comprometer sua solvência.
Por essa razão, é de suma importância conhecer as opções de vinculação de ativos garantidores, considerando que essa análise prévia pode facilitar a operação e maximizar a eficiência na gestão dos recursos da operadora.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia adequada à realidade de sua operadora.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 521/2022. Dispõe sobre aceitação, registro, vinculação, custódia, movimentação e limites de alocação e de concentração na aplicação dos ativos garantidores das operadoras no âmbito do sistema de saúde suplementar.
[2] BRASIL. Resolução Normativa nº 521/2022. Art. 33. “Os recursos das operadoras podem ser aplicados em imóveis assistenciais até o limite total de cinquenta por cento dos ativos garantidores. (Redação dada pela RN nº 614, de 02/010/2024)”
A Resolução Normativa (RN) nº 593/23[1], que dispõe sobre as notificações por inadimplência é considerada uma norma inovadora no setor de saúde suplementar, uma vez que regulamenta oficialmente os critérios operacionais relacionados a essa questão.
Nesse contexto, considerando que a notificação é requisito essencial para formalização de encerramento contratual do plano de saúde nos casos de inadimplência, as administradoras de benefícios participaram ativamente das discussões sobre o tema, principalmente no que se refere à sua aplicabilidade e aos contratos abrangidos pela norma.
Tal movimento se deu em razão de o texto normativo original não contemplar clareza suficiente, não delimitando, em alguns casos, a obrigação de cada ente envolvido na relação contratual, o que gerou impasses no setor.
Diante desse cenário, a ANS julgou necessário avaliar as contribuições do mercado, o que gerou uma revisão da referida norma e consequente publicação de alterações.
Assim, foi publicada no dia 21 de outubro de 2024 a RN/ANS nº 617/24[2] alterando, portanto, a RN/ANS nº 593/23. Nessa oportunidade, o órgão regulador se dedicou a destacar a abrangência da norma às Administradoras, o que se pode confirmar pela redação dos seguintes dispositivos:
“Art. 3º Para efeito desta Resolução, considera-se:
I – Pessoa natural contratante: pessoa natural que celebra o contrato diretamente com a operadora de planos privados de assistência à saúde, independentemente do tipo de contratação do plano, e é responsável pelo pagamento da mensalidade do plano de saúde, podendo ou não estar vinculada ao contrato como beneficiária, como, por exemplo, nos casos de planos individuais ou familiares e planos coletivos empresariais contratados por empresário individual;
(…)
VI – Operadora: operadora de plano privado de assistência à saúde, inclusive a administradora de benefícios, cabendo a esta última, quando atuar na cobrança do pagamento da mensalidade do plano, a responsabilidade pela notificação ao beneficiário sobre inadimplência ou algum outro fato relevante.” (g.n)
Depreende-se que, se a modalidade de contratação for gerida por uma Administradora de Benefícios que atue diretamente na cobrança da mensalidade nos limites estabelecidos pelo artigo 2º, § único, inciso V da RN/ANS nº 515/22[3], ela também será obrigada a observar as regras contidas na RN/ANS nº 593/23.
Assim, em que pese as regras de notificação por inadimplência ainda não estejam surtindo efeitos em razão da prorrogação de sua vigência, o mercado deve se preparar.
Isso porque, a nova norma traz particularidades operacionais que podem impactar nas respostas e documentos encaminhados à ANS em sede de fiscalização, independente do meio de comunicação que seja escolhido pelo ente regulado.
Portanto, esse é o momento ideal para adequação de fluxos de notificação e consequente rescisão contratual, possibilitando a diminuição de demandas e riscos de infrações regulatórias.
O M3BS possui um time de especialistas que pode auxiliar na melhor condução dos casos relacionados à inadimplência e construção de fluxos assertivos. Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 593/2023. Dispõe sobre a notificação por inadimplência à pessoa natural contratante de plano privado de assistência à saúde e ao beneficiário que paga a mensalidade do plano coletivo diretamente à operadora, e cancela a Súmula Normativa nº 28, de 30 de novembro de 2015.
[2] BRASIL. Resolução Normativa nº 593/2023. Altera a Resolução Normativa ANS nº 593, de 19 de dezembro de 2023
[3] BRASIL. Resolução Normativa nº 515/2023. Dispõe sobre a Administradora de Benefícios.
Embora as operadoras possuam o dever de manter uma rede assistencial apta e compatível para garantia de cobertura aos atendimentos vinculados aos produtos registrados, essa gama de prestadores pode, a qualquer tempo, ser modificada.
Nesse contexto, em se tratando de prestadores não hospitalares, é importante que haja a substituição do credenciado/referenciado para que não haja déficit nos atendimentos atualmente garantidos pela operadora. Contudo, existem exceções.
A resolução Normativa nº 567/22[1] traz, de forma expressa, a permissão para exclusão de prestadores não hospitalares da rede assistencial da operadora, sem que haja necessidade de substituição, nas seguintes situações:
“Art. 8º É permitida a exclusão de prestador não hospitalar da rede assistencial do plano de saúde sem substituição nas seguintes situações:
I – rescisão de contrato coletivo que ocasione redução de cinquenta por cento ou mais do total de beneficiários do plano de saúde no município onde o prestador a ser excluído está localizado;
II – ausência de prestação de serviço para o plano de saúde por no mínimo doze meses consecutivos, desde que não haja suspensão formalizada acordada entre as partes; ou
III – quando a operadora comprovar que houve qualquer tipo de exigência de prestação pecuniária por parte do prestador ao beneficiário de plano de saúde, por qualquer meio de pagamento, referente aos procedimentos contratados, respeitados os limites de cobertura e a existência de mecanismos de regulação financeira previstos no contrato do beneficiário.” (g.n)
Como se vê, quando comprovada a ocorrência das situações acima destacadas, a operadora poderá excluir os prestadores envolvidos nos motivos elencados na norma, sem proceder com a substituição deles.
No entanto, é importante lembrar que, mesmo sem a substituição, a operadora deverá providenciar comunicação prévia aos seus beneficiários, de forma geral e não obrigatoriamente individualizada, com antecedência mínima de 30 (trinta) dias, contados da alteração da rede.
Além disso, é essencial que a operadora mantenha atualizado o conjunto de informações dos prestadores não hospitalares ora excluídos, alocando esses dados junto ao portal corporativo, com consulta pública (sem necessidade de login e senha) pelo período de 180 (cento e oitenta) dias.
Nos casos de não substituição nos termos já esclarecidos, a operadora não precisará informar à ANS, mas deverá atualizar sua rede assistencial junto ao RPS-WEB no portal eletrônico, procedimento padrão aplicado para todos os produtos em que esse prestador estiver eventualmente vinculado.
Vale lembrar que a possibilidade de alteração de rede sem substituição comporta exceções, conforme previstas no artigo 8º da norma em comento.
“Art. 9º As exceções previstas no artigo 8º não se aplicam às operadoras que:
I – tenham tido a comercialização de produtos suspensa em área de atuação que inclua o município onde o prestador a ser excluído está localizado, nos últimos dois ciclos de monitoramento da garantia de atendimento; ou
II – estejam em regime especial de direção técnica.” (g.n)
Nesses casos, a operadora que estiver sob tais condições e desejar alterar sua rede assistencial de prestadores não hospitalares, deverá proceder com a substituição desses de forma obrigatória.
Com a dinâmica do mercado de saúde suplementar que tem conduzido os entes regulados a uma nova linha de operação e estratégias de gestão, a alteração de rede assistencial seja ela hospitalar ou não hospitalar, impõe uma análise especializada, visando minimizar os riscos sensíveis à legislação vigente.
O M3BS possui um time de especialistas que pode auxiliar na melhor condução dos casos de alteração de rede assistencial não hospitalar, alinhados à realidade de sua operadora. Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 567/2022. Dispõe sobre a substituição de prestadores de serviços de atenção à saúde não hospitalares.
A questão da assistência domiciliar nos planos de saúde é um tema que merece atenção cuidadosa. Para entender a obrigatoriedade dessa cobertura, é necessário considerar a distinção entre os contratos regulamentados e não regulamentados.
No caso dos contratos não regulamentados, ou seja, aqueles celebrados antes da vigência da Lei 9.656/98, a cobertura assistencial está restrita ao que foi estipulado contratualmente.
Já para os contratos adaptados e os regulamentados, ou seja, aqueles celebrados após a vigência da referida lei, a cobertura mínima obrigatória é limitada ao rol de procedimentos e eventos em saúde suplementar definido e atualizado pela Agência Nacional de Saúde Suplementar (ANS). Assim, a legislação não prevê a assistência domiciliar como uma cobertura obrigatória, conforme o artigo 10, inciso VI da Lei 9.656/98.
Entretanto, é importante ressaltar que as operadoras têm a liberdade de oferecer a assistência domiciliar, seja por iniciativa própria ou por meio de contratação de cobertura adicional.
Recentemente, a ANS, por meio do Parecer Técnico nº 05/GCITS/GGRAS/DIPRO/2024, reafirmou que a assistência domiciliar não é uma obrigação legal para as operadoras, exceto quando prevista no contrato ou oferecida por liberalidade.
Dessa forma, é fundamental que as operadoras de saúde elaborem contratos claros e sem ambiguidades, garantindo que as condições de cobertura sejam bem definidas, minimizando riscos e alinhando as expectativas dos beneficiários.
A Agência Nacional de Saúde Suplementar (ANS) é clara nesse sentido, será a data de aniversário do contrato, ou seja, quando este foi assinado.
Nesse viés, temos a Resolução Normativa nº 565/2022[1] que corrobora tal entendimento, dispondo que a data-base para aplicação do reajuste anual é única:
“Art. 25. Independentemente da data de inclusão dos beneficiários, os valores de suas contraprestações pecuniárias sofrerão reajuste na data de aniversário de vigência do contrato, entendendo-se esta como data-base única.”
Assim, não será a data de início de vigência de cada beneficiário, mas, sim, a data de aniversário do contrato.
Dessa forma, o M3BS recomenda às operadoras a cautela de fazerem constar do contrato, de forma clara, a periodicidade de todos os reajustes aplicáveis.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia de comercialização, cobrança e desenvolvimento de contratos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 565/2022. Dispõe sobre os critérios para aplicação de reajuste das contraprestações pecuniárias dos planos privados de assistência suplementar à saúde, médico-hospitalares, com ou sem cobertura odontológica, e dos planos privados de assistência suplementar à saúde exclusivamente odontológicos, contratados por pessoas físicas ou jurídicas e dispõe sobre o agrupamento de contratos coletivos de planos privados de assistência à saúde para fins de cálculo e aplicação de reajuste.
De acordo com a RN/ANS nº 486/22, as operadoras devem disponibilizar em seus portais corporativos informações completas sobre sua rede assistencial, são elas:
Cada prestador deve conter sua qualificação completa (tipo, nome fantasia, razão social e CNPJ – no caso de pessoa jurídica, nome do profissional – no caso de pessoa física, com o número de registro no respectivo Conselho Profissional; especialidades ou serviços contratados; endereço completo e nome comercial) vinculando-o ao produto comercializado contendo seu número de registro.
O produto, por sua vez, precisa elencar seu status junto à ANS, ou seja, se está ativo ou com comercialização suspensa.
Nesse sentido, a norma não estabelece um formato fixo de divulgação, mas esta deve ocorrer de forma clara, para que o beneficiário localize as informações que procura, no que diz respeito aos prestadores que atendem os produtos disponíveis.
O descumprimento dessas obrigações pode resultar em multa de R$ 30.000,00 (trinta mil reais), conforme o artigo 42 da RN/ANS nº 489/22, que penaliza a falta de publicação ou divulgação das informações requeridas pela ANS.
Caso o beneficiário solicite, a operadora deve disponibilizar o guia de prestadores impresso, nos termos do art. 38, § 4° da RN/ANS nº 510/22.
Importante: Os dados devem ser constantemente atualizados em tempo real. O acesso a essas informações deve ser irrestrito, disponível publicamente e não condicionado ao uso de login e senha (Art. 2º , § 3º da RN/ANS nº 486/22).
A ANS utiliza o Monitoramento do Risco Assistencial e outros indicadores para identificar operadoras com anormalidades administrativas graves de natureza assistencial, com chances potenciais de indicação de instauração do PRASS – Plano de Recuperação Assistencial.
A avaliação é trimestral pela GEDIT – Gerência de Direção Técnica, baseada em critérios como permanência em faixas de risco por períodos consecutivos e índices de reclamações assistenciais extremos. Os dados considerados incluem: Mapeamento do Risco Assistencial; Índice de Reclamações; IGR das Reclamações Assistenciais; Evolução de Demandas NIP; Falta de Pagamento da Rede; Análise das Reclamações e Análise do Portal Corporativo da Operadora.
Assim, operadoras com anormalidades recorrentes são notificadas para apresentar um Plano de Recuperação Assistencial, conforme a RN/ANS nº 485/2022 que possui prazo máximo de 12 (doze) meses.
O M3BS possui um time de especialistas que pode auxiliar na análise dos seus índices, antes da sugestão de instauração de PRASS pela ANS. Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
Não!
O Ressarcimento ao SUS foi instituído pelo artigo 32 da Lei 9.656/98[1] sendo, portanto, uma obrigação legal imposta às operadoras de planos de saúde em decorrência de despesas de atendimentos de seus beneficiários, quando realizados em sede de instituições públicas vinculadas ao Sistema Único de Saúde (SUS).
Isto é, ao adentrar em um prestador que oferece atendimento pelo SUS, o indivíduo informará seus dados de identificação pessoal para triagem e abertura de seu cadastro. Posteriormente ao atendimento, as suas informações serão cruzadas em sistema interno (DATASUS) o qual verificará se os dados pertencem ou não a um beneficiário de plano de saúde privado, direcionando a cobrança relativa ao atendimento prestado para análise da Agência Nacional de Saúde Suplementar (ANS).
Por conseguinte, por força da Resolução Normativa nº 502/22[2], quando a ANS recebe a base de dados com informações sobre os atendimentos ocorridos na rede do SUS, realizará conferência prévia para determinar a reunião ou não dos atendimentos possíveis de envio à operadora de destino.
Após referida checagem, uma vez identificados e separados os beneficiários que utilizaram os serviços do SUS e possuem planos de saúde, serão encaminhadas às operadoras notificações, denominadas de Aviso de Beneficiário Identificado (ABI), para que efetuem o pagamento dos valores apurados ou apresentem defesa/impugnação.
Nesse momento a operadora deve decidir por impugnar ou não os atendimentos apresentados. Note-se que é uma faculdade da operadora essa impugnação e não uma obrigação.
No entanto, sempre será possível a apresentação de defesa frente a uma cobrança considerada indevida, desde que se enquadre nos motivos listados no anexo II, da Instrução Normativa nº 26/22[3], como por exemplo, beneficiário em carência; beneficiário excluído; atendimento fora da abrangência geográfica do produto da operadora; etc.
Essa análise se dará por atendimento, tendo a operadora o prazo de 30 dias para manifestar-se de forma técnica e direcionada, observando o fluxo informado na referida IN, sob pena de indeferimento pela Diretoria de Desenvolvimento Setorial (DIDES).
Como dito, o Ressarcimento ao SUS é uma cobrança obrigatória às operadoras de planos de saúde, de modo que toda e qualquer impugnação deve ser avaliada previamente.
Isto porque, a apresentação de impugnações sem argumentos ou documentos hábeis a sustentação do motivo, ensejará a aplicação de encargos monetários, majorando o valor da dívida de forma desnecessária.
Em muitas situações o mais adequado é a opção pelo pagamento ou parcelamento do débito apresentado pela ANS, aferindo assim, vantagens econômico-financeiras na gestão da operadora.
Dessa forma, a análise das ABI’s de Ressarcimento ao SUS merece atenção especializada, pois qualquer movimentação equivocada pode acarretar prejuízos à operação.
O M3BS possui um time de especialistas que pode auxiliar na correta análise dos atendimentos (ABI) e elaboração de impugnações assertivas. Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Lei 9.656/1998. Dispõe sobre os planos e seguros privados de assistência à saúde. “Art. 32. Serão ressarcidos pelas operadoras dos produtos de que tratam o inciso I e o § 1o do art. 1o desta Lei, de acordo com normas a serem definidas pela ANS, os serviços de atendimento à saúde previstos nos respectivos contratos, prestados a seus consumidores e respectivos dependentes, em instituições públicas ou privadas, conveniadas ou contratadas, integrantes do Sistema Único de Saúde – SUS.” (g.n).
[2] BRASIL. Resolução Normativa nº 502/2022. Dispõe sobre os procedimentos administrativos físico e híbrido de ressarcimento ao SUS, previsto no art. 32 da Lei n° 9.656, de 3 de junho de 1998 estabelece normas sobre o repasse dos valores recolhidos a título de ressarcimento ao SUS.
[3] BRASIL. Instrução Normativa nº 26/2022. Dispõe sobre o protocolo eletrônico de impugnações e recursos de processos administrativos híbridos de ressarcimento ao SUS, previsto no artigo 32 da Lei n° 9.656, de 3 de junho de 1998, e na Resolução Normativa – RN nº 502, de 30 de março de 2022.
Sim!
Assim que concedido o registro a uma operadora de planos de saúde, fica instituído o dever de envio de todo e qualquer documento que altere as informações deferidas inicialmente.
Tal exigência fundamenta-se na Resolução Normativa nº 543/22[1] que dispõe sobre a concessão de autorização de funcionamento das operadoras e o registro dos respectivos produtos. Confira-se:
“Art. 16. Para a manutenção da situação de regularidade do registro, as Operadoras de Planos Privados de Assistência à Saúde deverão notificar quaisquer alterações das informações estabelecidas nos Anexos I e III, inclusive com o envio, quando se fizer necessário, de novos documentos, no prazo de 30 (trinta) dias a contar da ocorrência da alteração.” (g.n)
Atualmente, essa atualização é dinâmica e não necessita de requisição prévia da ANS, sendo realizada por meio de sistema eletrônico denominado CADOP[2].
Referido sistema possibilita que o próprio ente regulado altere seus dados, contudo, algumas informações podem depender de validação pela ANS para serem considerados atualizados.
Vale lembrar que esse é o único meio utilizado pela ANS para recebimento de documentos e atualização de dados cadastrais das operadoras. Portanto, qualquer outra forma de peticionamento será desconsiderada pelo órgão regulador e pode gerar sanções à operadora, inclusive imposição do cancelamento da autorização de funcionamento, nos termos do artigo 22, inciso III da RN 543/22:
“Art. 22. A ANS cancelará a autorização de funcionamento da Operadora nos seguintes casos:
(…)
III – de não regularização das informações cadastrais, após esgotadas duas oportunidades para o saneamento das pendências e por deliberação da Diretoria Colegiada da ANS.” (g.n)
O CADOP é um sistema que exige manuseio técnico, pois as informações ali contidas, se alteradas de forma equivocada, podem prejuízos à operadora.
Por esse motivo, qualquer movimentação de dados impõe análise aprofundada da operação, evitando assim infrações e/ ou atraso no deferimento dos pedidos.
O M3BS possui um time de especialistas que pode auxiliar no correto preenchimento do CADOP ou ainda no fornecimento de treinamento para a operação do sistema. Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 543/2022. Dispõe sobre a concessão de Autorização de Funcionamento das Operadoras de Planos de Assistência à Saúde e sobre o Registro de Produtos.
[2] Sistema Cadastro de Operadoras – CADOP.
Sim!
O mercado de saúde suplementar é dinâmico, sendo comum que os entes regulados repensem suas estratégias de contratação dos planos de saúde de forma a conduzir a melhor gestão de seus produtos, incluindo os processos contratuais que envolvem as rescisões.
Como se sabe, os planos de saúde são considerados contratos bilaterais[1], isto é, ao contratar esse tipo de produto, as partes terão direitos garantidos, mas também obrigações a serem cumpridas.
Nesse contexto, o direito à rescisão existe, contudo, as operadoras devem estabelecer nas cláusulas do instrumento jurídico que vincula as partes quais serão as regras aplicáveis, desde a forma de solicitação até as causas que ensejam o encerramento do contrato.
Assim, no que tange à rescisão de um plano de saúde, as partes poderão encerrar a relação contratual tanto por decisão motivada quanto por decisão imotivada.
Usualmente, a rescisão motivada acontece frente ao descumprimento de eventuais regras essenciais à prestação do serviço, como por exemplo, a inadimplência de mensalidades, a ocorrência de fraudes etc., sendo certo que tais ocorrências podem ensejar o cancelamento tanto dos planos coletivos, quanto dos individuais/familiares, nos termos delimitados pela Lei 9.656/98[2] e Resolução Normativa nº 557/22[3].
Já a rescisão imotivada fundamenta-se no pedido por desinteresse na continuidade da relação contratual, sem qualquer exigência de especificação, desde que seja formalizado após transcorrido o período mínimo de vigência da prestação dos serviços, nos termos delimitados pela Instrução Normativa nº 28/22[4].
Esse é um direito que assiste ambas as partes, ou seja, tanto o beneficiário quanto a operadora podem encerrar sua relação contratual sem que para isso seja fornecido um motivo específico.
Portanto, a rescisão imotivada é uma modalidade permitida pela Agência Nacional de Saúde Suplementar (ANS) e as operadoras podem decidir por essa conduta sem qualquer receio de irregularidade.
No entanto, vale alertar que esse fluxo deve estar ajustado, o que impõe uma análise estratégica dos contratos em confronto com a operação pretendida, minimizando assim riscos sensíveis à legislação vigente.
O M3BS possui um time de especialistas que pode auxiliar na melhor condução dos casos relacionados à rescisão e construção de fluxos assertivos, alinhados à realidade de sua operadora. Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Instrução Normativa nº 28/2022. Dispõe sobre os procedimentos do Registro de Produtos. Anexo I. Tema I. Atributos do Contrato.
[2] BRASIL. Lei 9.656/1998. Dispõe sobre os planos e seguros privados de assistência à saúde.
[3] BRASIL. Resolução Normativa nº 557/2022. Dispõe sobre a classificação e características dos planos privados de assistência à saúde e regulamenta a sua contratação, dispõe sobre a contratação de plano privado de assistência à saúde coletivo empresarial por empresário individual e dispõe sobre os instrumentos de orientação para contratação de planos privados de assistência à saúde.
[4] BRASIL. Instrução Normativa nº 28/2022. Dispõe sobre os procedimentos do Registro de Produtos. Anexo I. Tema I. Atributos do Contrato.
Ao registrar um produto de plano de saúde, as operadoras podem optar por incluir, entre suas características, a utilização de um fator moderador como mecanismo de regulação financeira, sendo a coparticipação o mais comum no setor.
De maneira geral, a coparticipação é a parte do valor que o beneficiário do plano de saúde efetivamente paga pela realização de determinados procedimentos, previamente definidos pela operadora. Assim, quando um produto inclui a coparticipação como fator moderador, a Agência Nacional de Saúde Suplementar (ANS) estabelece a obrigação de que as cláusulas contratuais descrevam expressamente a forma de operacionalização dessa cobrança para que ela seja considera válida.
Em outras palavras, a operadora deve definir claramente quando e como a coparticipação será aplicada. Isso inclui especificar se a cobrança será feita em valor fixo ou percentual, quais procedimentos estarão sujeitos à cobrança, os limites aplicáveis, a forma de reajuste desses valores e a periodicidade do reajuste, entre outros detalhes que estão previstos na CONSU nº 8/98[1] e no anexo I, da Instrução Normativa nº 28/22[2].
Dessa forma, entende-se que não existe uma única forma de cobrança ou um processo operacional rigidamente imposto pela ANS às operadoras. No entanto, seja qual for a escolha do ente regulado para direcionamento da cobrança, é essencial que seja garantido ao beneficiário do produto quais serão as regras aplicadas à coparticipação.
Isso porque a ANS considera a relação de consumo existente entre as partes sendo comum em suas análises fiscalizatórias que versam sobre o tema a aplicação dos princípios do Direito do Consumidor, incluindo a necessidade de garantia ao direito à informação clara e precisa sobre o produto, a especificação da forma de cobrança, o valor e o percentual da coparticipação.
Portanto, para evitar qualquer indício de infração, o M3BS recomenda às operadoras a edição de cláusulas contratuais seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia de comercialização, cobrança e desenvolvimento de contratos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. CONSU nº 08/98. Dispõe sobre mecanismos de regulação nos Planos e Seguros Privados de Assistência à Saúde.
[2] BRASIL. Instrução Normativa nº 28/22. Dispõe sobre os procedimentos do Registro de Produtos.
Não! Não há na legislação vigente qualquer obrigatoriedade de cobertura de prestador hospitalar específico ou restrição para substituição desse em razão de preferência dos beneficiários.
Segundo a Lei 9.656/98[1] (LPS), as operadoras têm o dever de manter uma rede assistencial apta e compatível para garantia de cobertura aos atendimentos vinculados aos produtos registrados, o que pode ocorrer com prestadores próprios, credenciados ou ainda mediante o pagamento de reembolso.
Nesse contexto, o artigo 17[2] da referida lei estabelece que ao credenciar determinado prestador, a operadora assume um compromisso de manutenção desse contrato frente aos seus beneficiários. No entanto, isso não significa um impedimento para alterações.
Com o dinamismo do setor de saúde suplementar, é permitido que as operadoras substituam, excluam ou modifiquem sua rede assistencial, desde que atendidos aos critérios estabelecidos pela ANS na Resolução Normativa nº 568/22[3], dos quais destacam-se:
Motivo do pedido: interesse da própria operadora; interesse exclusivo da entidade hospitalar; encerramento das atividades da entidade hospitalar; ou rescisão contratual entre as partes, nos casos de contratação indireta.
Opção de alteração:
Substituição de Entidade Hospitalar – troca de uma unidade hospitalar por outra(s) equivalente(s); ou
Redimensionamento da Rede Hospitalar por Redução – supressão de estabelecimento hospitalar da rede do produto.
Documentos relacionados à opção escolhida: para substituição, indicar o prestador que passará a compor a rede e comprovar que os atendimentos serão compatíveis com a contratação anterior, obedecendo aos critérios de equivalência entre os prestadores. No caso de redimensionamento por redução, indicar quais são os prestadores aptos para garantia dos atendimentos e absorção da demanda pela saída do atual prestador vinculado.
Seja qual for o caso, a operadora deverá direcionar seu pedido à ANS por meio eletrônico, através do sistema web “Solicitação de Alteração de Rede Hospitalar”, disponível no portal operadoras, anexando toda documentação comprobatória acima destacada, bem como anexar a guia de recolhimento pela alteração de seu produto, a conhecida taxa TAP[4].
Além disso, é importante lembrar que a partir de 31 de dezembro de 2024 o processo para alteração de rede assistencial hospitalar ficará mais restrito, considerando que a Resolução Normativa nº 585/23[5] entrará em vigor, trazendo uma série de requisitos e documentos novos a serem apresentados pelas operadoras junto aos pedidos de redimensionamento ou substituição de prestadores, como é o caso dos critérios de equivalência (curva ABC).
Como se vê, a operadora pode modificar sua rede de prestadores, incluindo, excluindo ou substituindo qualquer hospital ora contratado, pois essa é uma medida de gestão que não possui ingerência do órgão regulador, desde que observadas as regras regulatórias aqui abordadas.
Por esses motivos, a decisão é medida que impõe estratégia, sendo essencial uma análise aprofundada da operação antes de envio dos dados à agência, evitando assim infrações e dificuldades no deferimento desses pedidos.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia para garantia assistencial de sua operadora mesmo diante de alterações na rede hospitalar, além de planejar a operação de forma completa, favorecendo a melhor destinação dos recursos financeiros.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Lei 9.656/1998. Dispõe sobre os planos e seguros privados de assistência à saúde.
[2] Art. 17. “A inclusão de qualquer prestador de serviço de saúde como contratado, referenciado ou credenciado dos produtos de que tratam o inciso I e o § 1º do art. 1º desta Lei implica compromisso com os consumidores quanto à sua manutenção ao longo da vigência dos contratos, permitindo-se sua substituição, desde que seja por outro prestador equivalente e mediante comunicação aos consumidores com 30 (trinta) dias de antecedência.”
[3] BRASIL. Resolução Normativa nº 568/2023. Dispõe sobre as solicitações de substituição de entidade hospitalar e de redimensionamento de rede por redução.
[4] Taxa TAP. Conceito utilizado para denominar o valor devido de recolhimento por toda e qualquer alteração de dados de produto realizado pela operadora, incluindo movimentações em sua rede assistencial.
[5] BRASIL. Resolução Normativa nº 585/2023. Dispõe sobre os critérios para as alterações na rede assistencial hospitalar no que se refere à substituição de entidade hospitalar e redimensionamento de rede por redução.
A notificação de inadimplência é um requisito essencial para a formalização de encerramento contratual do plano de saúde. Nesse sentido, independentemente do tipo de contrato (individual/familiar, coletivo por adesão ou empresarial), é importante que as regras para rescisão estejam previstas no instrumento jurídico firmado entre as partes, sendo estabelecidas em conformidade com a legislação regulatória vigente.
Dessa forma, é comum que as operadoras de planos de saúde e administradoras de benefícios fiquem em dúvida no momento de estabelecer seus fluxos de notificação por inadimplência, os quais reafirmam sua conduta regular em uma situação de rescisão.
Originalmente, a Lei 9.656/98[1] disciplinou que, para os contratos individuais/familiares, a suspensão ou a rescisão unilateral do contrato poderia ocorrer quando houver inadimplência “por período superior a sessenta dias, consecutivos ou não, nos últimos doze meses de vigência do contrato, desde que o beneficiário seja comprovadamente notificado até o quinquagésimo dia de sua pendência com a operadora”.
Durante anos esse comando legal foi utilizado pelas operadoras como forma exclusiva de notificação. Contudo, pelo custo elevado imposto às operadoras, considerando que o melhor instrumento para comprovação da ciência inequívoca eram os comunicados com aviso de recebimento (AR), os entes regulados iniciaram junto à Agência Nacional de Saúde Suplementar (ANS) a discussão pela regulamentação de outras formas de comunicação que pudessem atestar a confiabilidade de ciência dos beneficiários e fossem aceitos como documento probatório para eventuais demandas relacionadas ao tema.
Dessa forma, em 2009, a Diretoria de Fiscalização da ANS editou o Entendimento DIFIS nº 13, a fim de conferir ao mercado a permissão para utilização de meios eletrônicos de comunicação de inadimplência, os quais poderiam ser aplicados não somente aos planos individuais/familiares, mas a qualquer produto de plano de saúde, desde que observadas as regras procedimentais e documentais pertinentes, como, por exemplo, a concordância expressa do beneficiário para recebimento de notificações eletrônicas.
Referido entendimento trouxe inovação ao setor, considerando a possibilidade de utilização de SMS, WhatsApp, Telegram, Messenger, e-mail e qualquer outra forma em que se pudesse identificar e confirmar a leitura pelo destinatário, bem como que o conteúdo dessa notificação seguisse os preceitos já pacificados no mercado, utilizando linguagem simples e acessível.
Já em 2023, em continuidade ao aprimoramento da legislação, a ANS editou a Resolução Normativa nº 593/23[2] unificando as regras existentes na Lei 9.656/98, bem como no antigo Entendimento DIFIS nº 13/09 e Súmula nº 28/15[3].
Nessa oportunidade, a agência reguladora avaliou e recomendou quais meios são admitidos para notificações, considerando as possibilidades tecnológicas disponíveis, como SMS, e-mail, aplicativos de comunicação exclusivos das operadoras etc., além de disciplinar todo o regramento operacional para que sejam consideradas válidas para fins de ciência.
Vale lembrar que a vigência da nova norma já foi prorrogada por duas vezes, sendo a última data definida como 1º de dezembro de 2024, após aprovação da Diretoria Colegiada por ocasião da 610ª Reunião da DICOL.
Assim, embora as regras de notificação por inadimplência ainda não estejam surtindo efeitos em razão da prorrogação de sua vigência, as operadoras devem se preparar. Isso porque a nova norma traz particularidades operacionais que podem impactar nas respostas e documentos encaminhados à ANS em sede de fiscalização, independentemente do meio de comunicação que seja escolhido pelo ente regulado.
Portanto, este é o momento ideal para as operadoras e administradoras de benefícios adequarem seus fluxos de notificação e consequente rescisão contratual, possibilitando a diminuição de demandas e riscos de infrações regulatórias.
O M3BS possui um time de especialistas que pode auxiliar na melhor condução dos casos relacionados à inadimplência e construção de fluxos assertivos, alinhados à realidade de sua operadora. Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Lei 9.656/1998. Dispõe sobre os planos e seguros privados de assistência à saúde. Art. 13, inciso II.
[2] BRASIL. Resolução Normativa nº 593/2023. Dispõe sobre a notificação por inadimplência à pessoa natural contratante de plano privado de assistência à saúde e ao beneficiário que paga a mensalidade do plano coletivo diretamente à operadora, e cancela a Súmula Normativa nº 28, de 30 de novembro de 2015.
[3] BRASIL. Súmula nº 28/2015. Entendimento vinculativo para fins do cumprimento do disposto no inciso II do parágrafo único do artigo 13 da lei nº 9.656, de 1998.
A Agência Nacional de Saúde Suplementar (ANS) é responsável por fiscalizar a margem de solvência do mercado de saúde privado, sendo definida como a capacidade que a operadora de saúde tem para honrar todos os compromissos financeiros assumidos para garantia assistencial contínua.
Isso significa que, mesmo em tempo de crise, as operadoras precisam comprovar que conseguem manter o atendimento a todos os seus beneficiários, cumprindo todas as condições assumidas no momento do contrato.
Com a publicação da Resolução Normativa nº 569/2022[1], a margem de solvência deixou de ser utilizada, passando a operadora de planos de saúde a observar as regras aplicadas ao capital baseado em risco.
Assim, o Capital Baseado em Riscos (CBR) é a regra de capital que define montante variável a ser observado em função de fatores pré-determinados e por modelo padrão estabelecido pela ANS, compreendendo os principais riscos envolvidos nas atividades relacionadas à operação de planos de saúde.
Nesse contexto, a agência reguladora elenca os seguintes riscos a serem considerados no CBR:
Risco de Subscrição: Tende a ser a parcela mais importante no agregado dos riscos das operadoras, constituindo as incertezas existentes na estimação das provisões técnicas e relativas à precificação.
Risco de Crédito: Constitui risco de default (“calote”) das contrapartes. Inclui tanto riscos de ativos financeiros quanto demais contrapartes. Tende a ser a segunda parcela mais importante no agregado dos riscos das operadoras de planos de saúde.
Risco de Mercado: medida de incerteza relacionada à exposição a perdas decorrentes da volatilidade dos preços de ativos, tais como cotações de ações, taxas de juros e preços de imóveis e passivos.
Risco Legal: medida de incerteza relacionada aos retornos de uma operadora por falta de um completo embasamento legal de suas operações; é o risco de não-cumprimento de leis, regras, regulamentações, acordos, práticas vigentes ou padrões éticos aplicáveis, considerando, inclusive, o risco de que a natureza do produto/serviço prestado possa tornar a operadora particularmente vulnerável a litígios; e
Risco Operacional: medida de incerteza que compreende os demais riscos enfrentados pela operadora relacionados aos procedimentos internos, tais como risco de perda resultante de inadequações ou falhas em processos internos, pessoas e sistemas.
Cumpre destacar que a ANS define como obrigação mensal[2] aplicada às operadoras de planos de saúde a apuração do CBR, que deve ser realizada utilizando dados da própria operadora e os fatores, regras de cálculo e estrutura de dependência, observarão a seguinte fórmula:

FONTE: ANS
Como se vê, o sistema de saúde suplementar é complexo e altamente regulado e atualmente as operadoras buscam alternativas para atingir o equilíbrio econômico-financeiro, bem como a garantia da solvência perante o órgão regulador.
Por esses motivos, a apuração e composição do capital de uma operadora é medida que impõe estratégia, sendo essencial uma análise aprofundada da operação antes de envio dos dados à agência, evitando assim maiores dificuldades à saúde econômica da operadora.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia para garantia de solvência, além de planejar a operação de forma completa, favorecendo a melhor destinação dos recursos financeiros da operadora.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 569/2022. Dispõe sobre os critérios para definição do capital regulatório das operadoras de planos de assistência à saúde, altera a Resolução Normativa ANS nº 515, de 29 de abril de 2022 e revoga a Resolução Normativa ANS nº 526 de 29 de abril de 2022, e a Resolução Normativa ANS nº 514 de 29 de abril de 2022.
[2] BRASIL. Resolução Normativa nº 569/2022. Art. 5º:
[3] BRASIL. Resolução Normativa nº 569/2022. Anexo III. Legenda aplicável ao cálculo:
CBR: é o capital baseado nos riscos de subscrição, de crédito, mercado, legal e operacional.
CRS: é o capital baseado no risco de subscrição.
CRC: é o capital baseado no risco de crédito.
CRO: é o capital baseado no risco operacional, incluindo o risco legal.
CRM: é o capital baseado no risco de mercado.
O Plano de Contas Padrão foi regulamentado pela Agência Nacional de Saúde Suplementar (ANS) por meio da Resolução Normativa nº 528/2022[1].
De forma geral, serve como um sistema de classificação contábil a ser adotado pelas operadoras e administradora de planos de saúde no Brasil, visando padronizar a maneira como são registradas suas operações financeiras, permitindo uma melhor fiscalização e análise por parte do órgão regulador.
De forma sistemática, o Plano de Contas Padrão da ANS tem os seguintes objetivos:
- Uniformização Contábil: Proporcionar uniformidade na contabilidade das operadoras de planos de saúde, facilitando a comparação e a análise dos dados financeiros.
- Transparência: Garantir maior transparência nas demonstrações contábeis, permitindo que a ANS e outros órgãos de controle avaliem a saúde financeira das operadoras.
- Regulação: Auxiliar a ANS na regulação do setor, monitorando a solvência e a capacidade financeira das operadoras.
- Tomada de Decisão: Fornecer informações precisas para a tomada de decisão por parte dos gestores das operadoras e dos reguladores.
Em termos de estrutura, o Plano de Contas Padrão é composto por vários níveis de contas, das quais destacam-se:
- Contas de Ativo: Registram os bens e direitos da operadora.
- Contas de Passivo: Registram as obrigações e dívidas da operadora.
- Contas de Patrimônio Líquido: Registram o patrimônio dos acionistas e reservas.
- Contas de Receita: Registram as receitas operacionais e não operacionais.
- Contas de Despesa: Registram os custos e despesas operacionais e não operacionais.
Cabe ressaltar que todas as operadoras de planos de saúde devem seguir o Plano de Contas Padrão para elaboração de suas demonstrações contábeis, incluindo o balanço patrimonial, a demonstração de resultados, a demonstração de fluxos de caixa, entre outras detalhadas na referida resolução normativa.
Nesse contexto, a operadora deve ficar atenta no envio de suas informações, pois o padrão exigido pela ANS é específico e merece atenção especializada.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia para garantia de solvência, favorecendo a melhor destinação dos recursos financeiros, evitando exposição da operadora a riscos que comprometam sua regularidade contábil junto à ANS.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 528/2022. Dispõe sobre o Plano de Contas Padrão da ANS para as operadoras de planos de assistência à saúde e as administradoras de benefícios.
Sim!
Em linhas gerais, a alienação de carteira de planos de saúde consiste na venda dos contratos ativos de uma operadora para outra, sendo que esta última passará a ser a responsável pela prestação de serviços.
Segundo a Resolução Normativa nº 112/05[1], a operação de alienação de carteira entre as operadoras de planos de assistência à saúde será efetuada das seguintes formas:
I – por ato voluntário da operadora, denominando-se transferência voluntária da carteira; ou
II – por determinação da ANS, através de decisão da Diretoria Colegiada, denominando-se transferência compulsória da carteira.
Na primeira hipótese, a alienação poderá ser total ou parcial, sendo realizada somente após prévia autorização da ANS, qual será concedida quando comprovados os requisitos estabelecidos nos anexos I e II da referida norma.
Já na segunda hipótese, a transferência será obrigatória, nos seguintes casos:
I – por insuficiência das garantias do equilíbrio financeiro, anormalidades econômico-financeiras ou administrativas graves que coloquem em risco a continuidade ou a qualidade do atendimento à saúde;
II – na vigência de regime de direção fiscal e/ou de direção técnica após análise do relatório circunstanciado contendo análise das condições técnicas, administrativas ou econômico-financeiras que coloquem em risco a continuidade ou a qualidade do atendimento à saúde e justifiquem a medida;
III – em virtude do cancelamento da autorização de funcionamento pela ANS; ou
IV – em decorrência de decisão administrativa não sujeita a recurso de aplicação da penalidade prevista no inciso VI do art. 25 da Lei nº 9.656, de 1998.
Quando compulsória, as operadoras terão prazo máximo de 30 (trinta) dias, a contar da data do recebimento do comunicado da decisão da Diretoria Colegiada, para promover as ações de venda, quais serão submetidas para autorização prévia da ANS para sua efetivação.
Como se vê, a alienação de carteira, independente da modalidade, dependerá de prévia autorização da ANS.
Por essa razão, este instrumento é considerado estratégico dentro de uma operadora que deseja operar sua saída ordenada do mercado.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento do melhor fluxo para alienação de carteira, na operação, evitando riscos de indeferimento e conferindo margem de vantagens tanto frente ao mercado quanto junto ao órgão regulador.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 112/2005. Dispõe sobre a alienação da carteira das operadoras de planos de assistência à saúde, e dá outras providências.
A Provisão de Eventos/Sinistros a Liquidar – PESL refere-se à estimativa do montante de eventos/sinistros já ocorridos e avisados, mas que ainda não foram pagos pela operadoras de planos de saúde aos prestadores de serviços.
Esses eventos ou sinistros podem incluir desde procedimentos médicos, exames, internações hospitalares, entre outros serviços de saúde que foram utilizados pelos beneficiários dos planos, mas que ainda não foram efetivamente pagos pela operadora.
Até 2015, as regras atreladas à referida provisão estavam basicamente regulamentadas no plano de contas padrão da Agência Nacional de Saúde Suplementar (ANS).
Com a publicação da Resolução Normativa nº 574/22[1], as exigências foram consolidadas dentre as quais cabe destacar:
- A PESL deve ser constituída pelo valor integral, cobrado pelo prestador, no mês da notificação da ocorrência da despesa assistencial, bruto de qualquer operação de resseguro. Caso a OPS tenha dificuldades operacionais em identificar o valor ou a data de notificação da ocorrência no 1º momento de recebimento da cobrança, este deverá ser consolidado no fechamento dos registros contábeis do mês em questão.
- A PESL deve refletir todos os eventos indenizáveis pendentes de pagamento pela OPS, tenham eles sido originados na rede própria da OPS ou não.
- A PESL deve contemplar os eventuais ajustes nos valores avisados até que ocorra a completa e efetiva liquidação/pagamento do evento/sinistro.
- Depósitos judiciais e parcelamentos de débitos, à priori, não extinguem a obrigação. Quaisquer efeitos que impliquem na revisão dos valores anteriormente contabilizados deverão se refletir em ajustes da PESL.
Note-se que este é um mecanismo regulatório utilizado pela ANS, visando assegurar que as operadoras de planos de saúde mantenham uma reserva financeira adequada para cumprir com as obrigações contratuais relacionadas à prestação de serviços de saúde aos seus beneficiários.
Em linhas contábeis, para constituição da PESL devem ser observadas as respectivas contas do Plano de Contas Padrão, nos termos detalhados na Resolução Normativa nº 528/22[2].
Vale lembrar que a ANS realiza a fiscalização contínua das operadoras para verificar o fiel cumprimento das normas relacionadas as provisões técnicas, exigindo ajustes quando necessário.
Nesse contexto, para assegurar a adequação dos recursos provisionados, é importante que a análise da situação econômico-financeira de uma operadora seja realizada por profissionais especializados no mercado de saúde suplementar. Isso garantirá maior equilíbrio, evitando expor a operadora a riscos que comprometam sua regularidade contábil junto à ANS.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia para garantia de solvência, favorecendo a melhor destinação dos recursos financeiros e da constituição de provisões técnicas de sua operadora.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 574/2022. Dispõe sobre os critérios de constituição de Provisões Técnicas a serem observados pelas operadoras de planos privados de assistência à saúde.
[2] BRASIL. Resolução Normativa nº 528/2022. Dispõe sobre o Plano de Contas Padrão da ANS para as operadoras de planos de assistência à saúde e as administradoras de benefícios.
A Provisão para Insuficiência de Contraprestação/Prêmio (PIC) é um mecanismo regulatório utilizado pela Agência Nacional de Saúde Suplementar (ANS) e sua regulamentação está prevista na Resolução Normativa nº 574/22[1]
Essa provisão técnica visa assegurar que as operadoras de planos de saúde mantenham uma reserva financeira adequada para cumprir com as obrigações contratuais relacionadas à prestação de serviços de saúde aos seus beneficiários.
Em linhas contábeis, a PIC deve ser constituída quando for verificado que as contraprestações/prêmios, a serem recebidas referentes aos contratos vigentes, somadas à provisão de prêmios/contraprestações não ganhos (PPCNG), forem insuficientes para fazer frente às obrigações contratuais já assumidas pelas operadoras de planos de saúde (OPS).
De forma simplificada, a PIC será necessária quando o valor do prêmio/contraprestação for inferior ao tecnicamente necessário para custeio das despesas diretas da operação de planos.
A regulamentação vigente estabelece que a PIC pode ser estimada com base em metodologia atuarial própria da operadora, sendo comunicada à DIOPE.
No entanto, aquelas operadoras que não possuam metodologia própria, o cálculo é definido pela ANS, da seguinte forma:
PIC = FIC X (Contraprestações de planos médico – hospitalares com preço preestabelecido nos últimos 12 meses).
A constituição da PIC é fundamental para evitar problemas econômico-financeiros nas operadoras de planos de saúde, protegendo-a de eventual insolvência, além de garantir a continuidade da prestação dos serviços de saúde.
Vale lembrar que, embora a PIC tenha tido sua dispensa da exigência de lastro das provisões técnicas por ativos garantidores com a publicação da Resolução Normativa nº 601/24[2], a obrigação de sua constituição se mantém até a presente data.
Isso significa dizer que, a ANS realiza a fiscalização contínua das operadoras para verificar o cumprimento das normas relacionadas à PIC, exigindo ajustes quando necessário, para assegurar a adequação dos recursos provisionados.
Diante desse mercado dinâmico, as operadoras devem estar atentas à constituição de suas provisões técnicas, com vistas a atingir o equilíbrio econômico-financeiro perante o órgão regulador.
Nesse contexto, é importante que a análise da situação econômico-financeira de uma operadora seja realizada por profissionais especializados no mercado de saúde suplementar. Isso garante maior ajuste da operação antes do envio de qualquer dado ou documento relacionado às provisões, evitando expor a operadora a riscos que comprometam sua regularidade contábil junto à ANS.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia para garantia de solvência, favorecendo a melhor destinação dos recursos financeiros e da constituição de provisões técnicas de sua operadora.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 574/2022. Dispõe sobre os critérios de constituição de Provisões Técnicas a serem observados pelas operadoras de planos privados de assistência à saúde.
[2] BRASIL. Resolução Normativa nº 601/2024. Altera a Resolução Normativa ANS nº 521, de 29 de abril de 2022.
Para evitar a saída imprevista do mercado, exigências regulatórias buscam minimizar a exposição das operadoras de planos de saúde a diversos tipos de riscos que podem ameaçar sua solvência.
Nesse contexto, atendendo às boas práticas contábeis, as operadoras devem constituir, mensalmente, provisões técnicas, que são montantes contabilizados no plano de contas para explicitar obrigações decorrentes da atuação no setor. As provisões são lastreadas ou garantidas por ativos.
Tais provisões são regulamentadas pela Agência Nacional de Saúde Suplementar (ANS) por meio da Resolução Normativa nº 574/22[1], que traz requisitos específicos para cada uma delas, visando assegurar a existência de solvência e a estabilidade financeira das operadoras de planos de saúde.
Existem vários tipos de provisões técnicas, entre as quais se destacam:
- Provisão de Eventos/Sinistros a Liquidar – PESL, referente ao montante de eventos/sinistros já ocorridos e avisados, mas que ainda não foram pagos pela operadora;
- Provisão para Eventos/Sinistros Ocorridos e Não Avisados – PEONA, referente à estimativa do montante de eventos/sinistros, que já tenham ocorrido e que não tenham sido avisados à operadora;
- Provisão para Eventos/Sinistros Ocorridos e Não Avisados ocorridos no SUS – PEONA SUS, referente à estimativa do montante de eventos/sinistros originados no Sistema Único de Saúde – SUS, que tenham ocorrido e que não tenham sido avisados à operadora;
- Provisão para Remissão, referente às obrigações decorrentes das cláusulas contratuais de remissão das contraprestações/prêmios referentes à cobertura de assistência à saúde, quando existentes;
- Provisão para Prêmios/Contraprestações Não Ganhas – PPCNG, referente à parcela de prêmio/contraprestação cujo período de cobertura do risco ainda não decorreu;
- Provisão para Insuficiência de Contraprestação/Prêmio – PIC*[2], referente à insuficiência de contraprestação/prêmio para a cobertura dos eventos/sinistros a ocorrer, quando constatada;
- Outras provisões técnicas, necessárias à manutenção do equilíbrio econômico-financeiro, desde que consubstanciadas em Nota Técnica Atuarial de Provisões – NTAP, sendo de constituição obrigatória a partir da data da efetiva autorização.
As provisões são fundamentais para garantir a continuidade dos serviços prestados pelas operadoras de planos de saúde, bem como para proteção dos beneficiários vinculados aos seus contratos.
Diante desse mercado dinâmico e altamente regulado, atualmente as operadoras buscam alternativas para atingir o equilíbrio econômico-financeiro perante o órgão regulador.
Por esses motivos, a composição das provisões de uma operadora exige estratégia, sendo essencial uma análise aprofundada da operação antes de envio dos dados à agência, evitando assim maiores dificuldades à saúde econômica da operadora.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia para garantia de solvência, favorecendo a melhor destinação dos recursos financeiros de sua operadora.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 574/2022. Dispõe sobre os critérios de constituição de Provisões Técnicas a serem observados pelas operadoras de planos privados de assistência à saúde.
[2] *A PIC teve dispensa da exigência de lastro das provisões técnicas por ativos garantidores, concedida pela ANS com a publicação da RN nº 601/24, contudo, a obrigação de sua constituição se mantém até a presente data.
A Agência Nacional de Saúde Suplementar (ANS) estabelece algumas exigências regulatórias de capital e de provisões a fim de minimizar a exposição ao risco de insolvência das operadoras de planos de saúde.
Nesse contexto, existe uma divisão entre a formação do capital de uma operadora que é o capital regulatório propriamente dito, o capital base (CB) e o capital baseado em risco (CBR).
O capital regulatório é considerado o limite mínimo de “Patrimônio Líquido Ajustado” que a operadora deve observar, a qualquer tempo, em função das regras de capital regulamentadas na Resolução Normativa nº 569/2022[1].
De forma sistemática, a ANS utiliza a seguinte fórmula para definição:
Este limite considerará o maior montante entre o Capital Base e o Capital Baseado em Riscos, em função da modalidade, segmentação e região de comercialização dos produtos, bem como os principais riscos envolvidos nas atividades relacionadas à operação dos planos de saúde, quais sejam: o risco de subscrição, o risco de crédito, entre outros aplicados à solvência da operadora.
Isto significa dizer que, a formação do capital regulatório visa, principalmente, a constituição de uma “reserva” destinada à redução do risco de insolvência e de insuficiência das obrigações financeiras de uma operadora.
Já o Capital Base (CB) é a regra que define um montante fixo a ser observado a qualquer tempo, em função da modalidade, segmentação e região de comercialização de uma operadora, em observância integral ao anexo I da Resolução Normativa nº 569/2022[3].
Trata-se de uma regra prudencial a ser observada pelas operadoras de planos de saúde, tanto aquelas que pleiteiam sua entrada no setor, quanto aquelas que já atuam, como referência para o patrimônio líquido ajustado a ser mantido.
O CB é dinâmico e será atualizado anualmente considerando o capital de referência, com base na variação do Índice Nacional de Preços ao Consumidor Amplo – IPCA acumulada entre julho do ano anterior e junho do ano atual e divulgado pela ANS sempre em julho de cada ano. Assim, o capital de referência atualizado terá impacto no cálculo do CB, sempre a partir do mês de sua divulgação.
Por sua vez, o Capital Baseado em Riscos (CBR) é a regra de capital que define montante variável a ser observado em função de fatores pré-determinados e por modelo padrão estabelecido pela ANS, compreendendo os principais riscos envolvidos nas atividades relacionadas à operação de planos de saúde.
Nesse contexto, a agência reguladora elenca os seguintes riscos a serem considerados no CBR:
Risco de Subscrição: Tende a ser a parcela mais importante no agregado dos riscos das operadoras, constituindo as incertezas existentes na estimação das provisões técnicas e relativas à precificação.
Risco de Crédito: Constitui risco de default (“calote”) das contrapartes. Inclui tanto riscos de ativos financeiros quanto demais contrapartes. Tende a ser a segunda parcela mais importante no agregado dos riscos das operadoras de planos de saúde.
Risco de Mercado: medida de incerteza relacionada à exposição a perdas decorrentes da volatilidade dos preços de ativos, tais como cotações de ações, taxas de juros e preços de imóveis e passivos.
Risco Legal: medida de incerteza relacionada aos retornos de uma operadora por falta de um completo embasamento legal de suas operações; é o risco de não-cumprimento de leis, regras, regulamentações, acordos, práticas vigentes ou padrões éticos aplicáveis, considerando, inclusive, o risco de que a natureza do produto/serviço prestado possa tornar a operadora particularmente vulnerável a litígios; e
Risco Operacional: medida de incerteza que compreende os demais riscos enfrentados pela operadora relacionados aos procedimentos internos, tais como risco de perda resultante de inadequações ou falhas em processos internos, pessoas e sistemas.
Cumpre destacar que a ANS define como obrigação mensal[4] aplicada às operadoras de planos de saúde a apuração do CBR, que deve ser realizada utilizando dados da própria operadora e os fatores, regras de cálculo e estrutura de dependência, observarão a seguinte fórmula:
FONTE: ANS
Como se vê, o sistema de saúde suplementar é complexo e altamente regulado e atualmente as operadoras buscam alternativas para atingir o equilíbrio econômico-financeiro, bem como a garantia da solvência perante o órgão regulador.
Como visto, a formação adequada do capital regulatório é requisito obrigatório para o bom funcionamento de uma operadora de planos de saúde e sua constituição deve ser observada nos padrões regulatórios e monitorada constantemente, para que seja mantida sua suficiência, evitando assim a instituição de regimes especiais como a direção fiscal e outros que podem levar a interrupção da atividade da operadora.
Por esses motivos, a apuração e composição do capital de uma operadora é medida que impõe estratégia, sendo essencial uma análise aprofundada da operação antes de envio dos dados à agência, evitando assim maiores dificuldades à saúde econômica da operadora.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia para garantia de solvência, além de planejar a operação de forma completa, favorecendo a melhor destinação dos recursos financeiros da operadora.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 569/2022. Dispõe sobre os critérios para definição do capital regulatório das operadoras de planos de assistência à saúde, altera a Resolução Normativa ANS nº 515, de 29 de abril de 2022 e revoga a Resolução Normativa ANS nº 526 de 29 de abril de 2022, e a Resolução Normativa ANS nº 514 de 29 de abril de 2022.
[2] LEGENDA EXPLICATIVA DA IMAGEM:
ContrapPré12m = soma dos últimos 12 meses das contraprestações/prêmios na modalidade de preço preestabelecido (contas: 311111, 311121, 311711, 311721, 311911, 311921).
ContrapPós12m = soma dos últimos 12 meses das contraprestações/prêmios na modalidade de preço pós-estabelecido (contas: 311112, 311122, 311612, 311622[1], 311712, 311722, 311912, 311922).
Abs(correspPré_Pós12m) = valor absoluto do montante dos últimos 12 meses de contraprestação de corresponsabilidade de contratos de preço preestabelecido com remuneração acordada com a operadora prestadora em preço pós-estabelecido (contas 3117X1XX3, 3117X1XX4, 3117X1XX5). Só devem ser apurados os valores contabilizados a partir de março de 2020.
Abs(correspPré_Pós36m) = valor absoluto do montante dos últimos 36 meses de contraprestação de corresponsabilidade de contratos de preço preestabelecido com remuneração acordada com a operadora prestadora em preço pós-estabelecido (contas 3117X1XX3, 3117X1XX4, 3117X1XX5). Só devem ser apurados os valores contabilizados a partir de março de 2020.
EventosPré36m = soma dos últimos 36 meses dos eventos/sinistros na modalidade de preço preestabelecido (contas 414, 411111, 411211, 411311, 411411, 411511, 411611, 411711, 411811, 411911, 411121, 411221, 411321, 411421, 411521, 411621, 411721, 411821, 411921)
EventosPós36m = soma dos últimos 36 meses dos eventos/sinistros na modalidade de preço pós-estabelecido (contas 411112, 411212, 411312, 411412, 411512, 411612, 411712, 411812, 411912, 411122, 411222, 411322, 411422, 411522, 411622, 411722, 411822, 411922)
[3] Disponível em < https://www.ans.gov.br/images/stories/Legislacao/rn/ANEXO_I.pdf>
[4] BRASIL. Resolução Normativa nº 569/2022. Art. 5º:
[5] BRASIL. Resolução Normativa nº 569/2022. Anexo III. Legenda aplicável ao cálculo:
CBR: é o capital baseado nos riscos de subscrição, de crédito, mercado, legal e operacional.
CRS: é o capital baseado no risco de subscrição.
CRC: é o capital baseado no risco de crédito.
CRO: é o capital baseado no risco operacional, incluindo o risco legal.
CRM: é o capital baseado no risco de mercado.
As operadoras de planos de saúde são regulamentadas pela Agência Nacional de Saúde Suplementar (ANS), que estabelece regras específicas para a constituição das provisões técnicas.
Tais provisões são consideradas como “reservas financeiras” que a operadora deve manter para garantir a sua solvência e a capacidade de honrar os compromissos com os beneficiários.
Assim, pode-se concluir que o ativo garantidor poderá ser registrado por meio de bens móveis, imóveis ações, títulos ou valores mobiliários que garantirão o lastro da operação.
Nesse contexto, a operadora tem a opção de diversificação dos seus ativos, podendo, inclusive, optar por um ativo vinculado ou ainda um ativo cetipado.
Um “ativo garantidor vinculado” é aquele em que seu registro à ANS se dará por meio de aplicações financeiras em instituições bancárias conveniadas a ANS, em produtos financeiros afetos à Saúde – fundo de investimento dedicado ao setor de saúde suplementar ou averbação em cartório competente. Isso significa dizer que tais bens não poderão ser utilizados para outros fins que não o cumprimento de suas obrigações financeiras junto à ANS.
Dessa forma, para movimentação, resgate ou desvinculação, a operadora estará sujeita à aprovação prévia da ANS, seguindo critérios estabelecidos pela Resolução Normativa nº 521/22[1].
Já os “ativos cetipados” são aqueles registrados na Central de Custódia e de Liquidação Financeira de Títulos Privados (CETIP), agora parte da B3 (Brasil, Bolsa, Balcão) e podem incluir uma ampla gama de instrumentos financeiros, como CDBs (Certificados de Depósito Bancário), Debêntures, Letras Financeiras, entre outros.
Um ativo cetipado embora tenha sua visualização e acompanhamento permitido à ANS, não precisa estar vinculado, podendo ser movimentado pela operadora.
Para fins de garantir o lastro de suas provisões técnicas, devem ser observados os limites de alocação e de concentração para cada tipo de ativo, nos termos dos artigos 28 e ss. da RN 521/22.
A gestão dos ativos financeiros tem se tornado tema fundamental, para as operadoras, considerando que a diversificação dos ativos que constituirão suas provisões pode favorecer a maximização do negócio e melhorar o aproveitamento dos recursos.
Por essa razão, este instrumento pode ser utilizado como medida estratégica na operação, evitando riscos de insolvência e conferindo margem de vantagens tanto frente ao mercado quanto junto ao órgão regulador.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento de estratégias para definição de ativos garantidores conferidos segurança, maior rentabilidade e liquidez alinhadas à realidade de sua operadora.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 521/2022. Dispõe sobre aceitação, registro, vinculação, custódia, movimentação e limites de alocação e de concentração na aplicação dos ativos garantidores das operadoras no âmbito do sistema de saúde suplementar.
O Termo de Assunção de Obrigações Econômico-Financeiras (TAOEF) pode ser aplicado como alternativa à imediata solução das pendências detectadas em Nota Técnica de Acompanhamento Econômico-Financeiro, ou, não conformidades contábeis.
O TAOEF trata-se de uma subdivisão dos Procedimentos de Adequação Econômico-Financeira – PAEF, utilizado como instrumento de medidas e ações que visam, em espaço determinado de tempo, corrigir, de forma gradual, anormalidades econômico-financeira detectadas no funcionamento das operadoras e/ou não conformidades contábeis.
O TAOEF, nos termos do art. 22 da RN/ANS nº 523/2022 pode ter o prazo máximo de vigência de até 48 (quarenta e oito) meses, prorrogável por até 12 (doze) meses, nos termos dos parágrafos 1º e 2º do art. 22 da RN/ANS nº 523/2022, sendo certo que caberá a operadora definir o prazo de vigência que lhe for mais conveniente.
A operadora é obrigada a cumprir as obrigações assumidas no TAOEF na ordem de 40% de cada uma das desconformidades até a metade do prazo de vigência do TAOEF, hipótese em que será considerado não cumprido, nos termos do inciso I do art. 29 da RN/ANS nº 523/2022.
Além disso, a operadora é obrigada a corrigir, em sua totalidade, no prazo máximo de 6 (seis meses), as situações relacionadas a deficiência de controles internos, erros ou omissões nas suas informações contábeis, sob pena de seu cancelamento, nos termos inciso III do art. 27 da RN/ANS nº 523/2022.
Como consequências durante o prazo de vigência do TAOEF, a ANS estabelece as seguintes vedações:
I – A distribuição de lucros, sobras ou dividendos, exceto nos casos em que haja obrigatoriedade legal;
II – A utilização de qualquer mecanismo direto ou indireto de distribuição de resultados, devendo o resultado permanecer na operadora, exceto nos casos em que haja obrigatoriedade legal;
III – A imposição de obrigação de fornecer, no prazo de até 30 (trinta) dias, qualquer informação ou documento que a ANS entenda necessário ao acompanhamento do TAOEF.
A operadora pode solicitar o encerramento do TAOEF, caso comprove, cumulativamente:
I – Que as anormalidades econômico-financeiras foram corrigidas;
II – Que as disposições regulamentares sobre garantias financeiras e ativos garantidores estão sendo integralmente atendidas;
III – Se encontra em dia com o envio à ANS dos documentos e informações econômico-financeiras periódicas e adoção do Plano de Contas Padrão.
Portanto, verifica-se que apesar de ser um instrumento importante de adequação às anormalidades econômico-financeiras detectadas no funcionamento das operadoras, o TAOEF traz às operadoras obrigações rígidas e consequências que impactam diretamente na continuidade de seu funcionamento.
Poderá ocorrer o cancelamento do TAOEF se a ANS identificar a deterioração da situação patrimonial da operadora durante o prazo de vigência no TAOEF, nos termos do inciso IV do art. 27 da RN/ANS nº 523/2022.
Nos termos do art. 31 da RN/ANS nº 523/2022, o não cumprimento, o cancelamento, a não apresentação de resposta ou resposta considerada insuficiente à Nota Técnica de Acompanhamento Econômico-Financeiro e o não fornecimento no prazo de até 30 (trinta) dias, de qualquer informação ou documento que a ANS entenda necessário ao acompanhar o TAOEF pode submeter à operadora as medidas previstas no art. 24 da Lei 9.656/1998:
I – Alienação da carteira;
II – Regime de direção fiscal;
III – Liquidação extrajudicial;
O TAOEF pode representar uma saída oportuna para a recuperação financeira da operadora, seja para o atingimento da suficiência de indicadores econômico-financeiros, seja para correção de lançamentos contábeis da operadora à luz do plano de contas da ANS.
Dada sua complexidade e peculiaridades, é altamente recomendável a instituição de uma comissão multidisciplinar de acompanhamento do TAOEF, por parte da operadora, independente do acompanhamento da ANS, para proceder os ajustes de rota e garantir seu cumprimento.
O M3BS possui um time de especialistas que pode auxiliar na melhor condução dos casos relacionados à saúde econômico-financeira de sua operadora. Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
Sim!
O Plano de Adequação Econômico-Financeira (PLAEF) é um instrumento utilizado para correção, de forma gradual, de eventuais anormalidades econômico-financeiras detectadas no funcionamento de uma operadora de planos privados de assistência à saúde.
Para isso, a Agência Nacional de Saúde Suplementar (ANS) concede ao PLAEF o prazo de vigência de até 48 meses, contados a partir do primeiro dia do mês das projeções firmadas no termo da operadora.
Ocorre que, as anormalidades podem ser sanadas em prazo inferior ao inicial de 48 meses, o que pode motivar a decisão de seu encerramento antecipado.
Tal medida não se dá de ofício pela ANS, ou seja, caso opte pelo encerramento do PLAEF, é necessário que a operadora solicite formalmente à ANS, observando os seguintes requisitos:
I – comprovação de que as anormalidades econômico-financeiras foram corrigidas;
II – demonstração de atendimento integral às disposições regulamentares sobre garantias financeiras e ativos garantidores; e
III – comprovação de cumprimento regular com o envio à ANS dos documentos e informações econômico-financeiras periódicas e com a adoção do Plano de Contas Padrão.
Como se vê, não há vedação para que o PLAEF seja encerrado antes do prazo inicial pactuado, podendo inclusive, servir como medida estratégica na condução da gestão econômica da operadora, possibilitando a reversão de sua imagem junto ao mercado.
O M3BS possui um time de especialistas que pode auxiliar na melhor condução dos casos relacionados à saúde econômico-financeira de sua operadora. Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
Sim!
As Provisões Técnicas são valores contabilizados no passivo da operadora que refletem as obrigações esperadas decorrentes da operação de plano de saúde e são divididas em:
- Provisões para eventos/sinistros ocorridos e não avisados (“PEONA”);
- Provisões para Eventos/Sinistros Ocorridos e Não Avisados Ocorridos no SUS (“PEONA SUS”);
- Provisões para Eventos/Sinistros Ocorridos a Liquidar (“PESL”);
- Provisões para Remissão;
- Provisões para Prêmios/Contraprestações Não Ganhas (“PPCNG”);
- Provisões para Insuficiência de Contraprestação/Prêmio (“PIC”); e
- Outras provisões técnicas necessárias para manutenção do equilíbrio econômico-financeiro das operadoras.
O artigo 19 da Resolução Normativa 521/22[1] traz a permissão da Agência Nacional de Saúde Suplementar (ANS) para utilização de imóveis para composição do lastro, desde que observados os seguintes requisitos:
I – ser de propriedade plena da operadora ou de seu controlador;
II – ser imóvel assistencial;
III – possuir inscrição municipal para o recolhimento do Imposto Predial e Territorial Urbano – IPTU com a titularidade da operadora ou com a titularidade do controlador;
IV – estar registrado em conta do ativo imobilizado da pessoa jurídica proprietária, de acordo com as regras contábeis vigentes para o setor de saúde suplementar; e
V – não estar gravado com cláusula de restrição de uso ou reserva de domínio, nem com ônus ou gravame de qualquer espécie, nem ser resolúvel a propriedade.
Assim, caso o imóvel atenda as condições acima especificadas, poderá ser considerado como lastro das provisões da operadora de planos de saúde, sendo necessário trâmite posterior para sua vinculação à ANS.
A constituição de provisões técnicas exige análise especializada garantindo que os aportes aconteçam para favorecer a saúde econômico-financeira da operadora, diminuindo custos desnecessários e maximizando as oportunidades dentro de sua operação.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia para constituição de provisões alinhadas à realidade de sua operadora.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 521/2022. Dispõe sobre aceitação, registro, vinculação, custódia, movimentação e limites de alocação e de concentração na aplicação dos ativos garantidores das operadoras no âmbito do sistema de saúde suplementar.
Não!
O Termo de Compromisso de Ajuste de Conduta (TCAC) é um instrumento regulatório que visa o encerramento de práticas ou atos objeto de apuração/fiscalização, com a finalidade de corrigir as eventuais irregularidades.
Embora a celebração do referido termo pressuponha a existência de apuração em razão de eventual infração das normas legais e infra legais do mercado de saúde suplementar pelas operadoras de planos de saúde, segundo o artigo 3º da Resolução Normativa nº 372/15, o TCAC não importa confissão. Confira-se:
“Art. 3°. A assinatura do TCAC não importa em confissão da operadora quanto à matéria de fato, nem o reconhecimento de ilicitude da conduta em apuração.”
Desta forma, a operadora não precisa temer o pedido de celebração de TCAC ou eventual oferta pela ANS desse instrumento.
Ademais, considerando que o TCAC estabelecerá as medidas de correção de eventual irregularidades, pode ser utilizado como medida estratégica na operação para solucionar demandas advindas de fluxos internos mal construídos ou meras falhas passíveis de ajustes.
Nesse sentido, se a operadora tem recebido diversos processos administrativos com indícios de infração sobre o mesmo tema, vale a pena repensar as alternativas para solução a longo prazo e o TCAC pode ser uma das formas eficazes para corrigir tal situação.
Contudo, a elaboração de um termo de ajuste de conduta impõe uma análise prévia especializada, possibilitando uma melhor negociação das cláusulas e evitando riscos na assunção de obrigações desnecessárias ou eventual pagamento de multa por seu descumprimento.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento de um Termo de Compromisso alinhado à realidade de sua operadora.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
O Termo de Compromisso de Ajuste de Conduta (TCAC) é um instrumento regulatório, com fundamento legal no art. 29 da Lei 9.656/1998[1], por meio do qual a Agência Nacional de Saúde Suplementar (ANS) firma compromissos com as operadoras visando o encerramento de práticas consideradas irregulares ou infrativas.
Nesse contexto serão estabelecidas as medidas que a operadora deve adotar para corrigir os atos detectados, bem como os prazos para implementação das correções e eventuais penalidades em caso de descumprimento do acordo.
O descumprimento do TCAC pode acarretar consequências negativas para as operadoras. Em curto prazo, após emissão de Nota Técnica pelo órgão da Diretoria de Fiscalização (DIFIS), responsável pelo acompanhamento do termo de ajuste de conduta e encerrado o prazo de 10 (dez) dias para o esclarecimentos, a operadora estará sujeita:
- A exigência da multa já pactuada no TCAC, conforme previsão do inciso II do §2º do art. 29[2] da Lei 9.656/1998 e inciso III do art. 6º[3] da RN/ANS nº 372/2015[4];
- A revogação da suspensão dos processos administrativos sancionadores em curso que constituíam o objeto do TCAC, nos termos do §4º do art. 13[5] da RN/ANS nº 372/2015 e §4º art. 29[6] da Lei 9.656/1998
Além das consequências sofridas em curto prazo, quando descumprido o TCAC, as operadoras ficam impedidas de firmar outro Termo de Ajuste de Conduta dentro do prazo de 2 (dois) anos, por determinação expressa do §7º do art. 29[7] da Lei 9656/1998, do inciso I do art. 5º[8] e §7º do art. 13[9] da RN/ANS nº 372/2015.
Assim, considerando as medidas rígidas impostas pela ANS em caso de descumprimento do TCAC, verifica-se a necessidade de assessoria jurídica especializada para sua elaboração e acompanhamento, garantindo a pactuação de medidas possíveis considerando a realidade da operadora, bem como o efetivo cumprimento das cláusulas estabelecidas.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento de um Termo de Compromisso alinhado à realidade de sua operadora.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Lei 9.656/1998. Dispõe sobre os planos e seguros privados de assistência à saúde.
[2] II – valor da multa a ser imposta no caso de descumprimento, não inferior a R$ 5.000,00 (cinco mil reais) e não superior a R$ 1.000.000,00 (um milhão de reais) de acordo com o porte econômico da operadora ou da prestadora de serviço.
[3] III – os critérios de fixação do valor da multa a ser aplicada no caso de descumprimento total ou parcial do TCAC;
[4] Dispõe sobre a celebração do Termo de Compromisso de Ajuste de Conduta – TCAC previsto no artigo 29 da Lei nº 9.656, de 03 de junho de 1998.
[5] §4° Sem prejuízo da execução da multa correspondente, o descumprimento, total ou parcial, das obrigações assumidas no TCAC acarretará a revogação imediata da suspensão do curso dos processos administrativos sancionadores que constituíam seu objeto.
[6] § 4º O descumprimento do termo de compromisso de ajuste de conduta, sem prejuízo da aplicação da multa a que se refere o inciso II do § 2o, acarreta a revogação da suspensão do processo.
[7] § 7o Não poderá ser firmado termo de compromisso de ajuste de conduta quando tiver havido descumprimento de outro termo de compromisso de ajuste de conduta nos termos desta Lei, dentro do prazo de dois anos.
[8] I – não ter o compromissário descumprido outro TCAC dentro do prazo de 2 (dois) anos, nos termos do art. 29, §7º, da Lei nº 9.656/1998, a contar da data em que se deu o efetivo descumprimento;
[9] §7° Tendo sido declarado descumprido o TCAC ou tendo sido reconhecida a má-fé do compromissário na negociação para celebração ou no cumprimento do TCAC, este ficará impedido de celebrar novo TCAC, de acordo com os prazos previstos nos incisos do art. 5° desta Resolução.
O Termo de Compromisso de Ajuste de Conduta (TCAC) é um instrumento aplicado na relação com as operadoras de planos de saúde, visando o encerramento de práticas ou atos objeto de apuração/fiscalização, mas, não cabe em qualquer situação.
Embora a celebração do referido termo pressuponha a existência de apuração em razão de eventual infração das normas legais e infra legais do mercado de saúde suplementar pelas operadoras, segundo à Resolução Normativa nº 372/15[1], não será admitido pedido de TCAC sobre condutas que estejam em condução por meio da Notificação de Intermediação Preliminar – NIP.
Desta forma, para celebração de TCAC é necessário que a conduta esteja sendo apurada pela ANS em curso de processo administrativo.
Mas, atenção! O requerimento do TCAC deve ser apresentado antes da ocorrência do trânsito em julgado da decisão administrativa de aplicação de penalidade no processo administrativo sancionador, sob pena de seu indeferimento.
Como visto, o TCAC pode ser benéfico às operadoras de planos de saúde, evitando reiteradas autuações. No entanto, sua elaboração pressupõe um olhar especializado, considerando as peculiaridades que esse instrumento requer para deferimento da ANS.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia para um Termo de Compromisso de Ajuste de Conduta (TCAC) adequada à realidade de sua operadora.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 372/2015. Dispõe sobre a celebração do Termo de Compromisso de Ajuste de Conduta – TCAC previsto no artigo 29 da Lei nº 9.656, de 03 de junho de 1998.
O Termo de Compromisso de Ajuste de Conduta (TCAC) é um instrumento regulatório que pode ser utilizado de forma estratégica pelas operadoras de planos de saúde.
Nesse contexto, o TCAC pode ser proposto pelas operadoras à ANS, ou, de ofício, pela agência reguladora visando a suspensão e encerramento de processos administrativos que estejam em apuração de eventual infração às normas editadas pela ANS. Contudo, para que a celebração do termo seja deferida, é necessário observar alguns requisitos.
Conforme prevê o artigo 5º da Resolução Normativa nº 372/15[1], são requisitos mínimos para a celebração de TCAC:
“I – não ter o compromissário descumprido outro TCAC dentro do prazo de 2 (dois) anos, nos termos do art. 29, §7º, da Lei nº 9.656/1998, a contar da data em que se deu o efetivo descumprimento;
II – não ter sido reconhecida a má-fé do compromissário no cumprimento das obrigações assumidas em TCAC anterior, dentro do prazo de 2 anos, a contar da data em que se deu o efetivo descumprimento;
III – não ter sido reconhecida a má-fé do compromissário na negociação das obrigações do TCAC a ser celebrado, dentro do prazo de 18 meses, a contar da data em que se deu o efetivo descumprimento;
IV – não haver determinação de transferência compulsória da carteira, cancelamento compulsório de registro, processo de liquidação extrajudicial da operadora solicitante ou decretação de portabilidade pela ANS.” (g.n)
Além disso, o TCAC deve conter, necessariamente, as seguintes cláusulas:
“I – as obrigações do compromissário de: a – cessar a prática de atividades ou atos objetos da apuração, no prazo estabelecido; e b – corrigir as irregularidades, inclusive indenizando os prejuízos delas decorrentes.
II – a relação dos atos objetos de apuração que serão incluídos no TCAC a ser celebrado, cujos prazos prescricionais permanecerão suspensos durante a vigência deste.
III – os critérios de fixação do valor da multa a ser aplicada no caso de descumprimento total ou parcial do TCAC; IV – a vigência do TCAC.
V – o foro competente para dirimir eventuais litígios entre as partes.” (g.n)
Nesse sentido, se a operadora recebe reiterados processos administrativos com indícios de infração sobre o mesmo tema, vale a pena repensar as alternativas para solução e o TCAC pode ser uma das formas eficazes para corrigir tal situação a longo prazo.
Mas, atenção! A elaboração de um termo de ajuste de conduta impõe uma análise prévia especializada, possibilitando uma melhor negociação das cláusulas e evitando riscos na assunção de obrigações desnecessárias ou eventual pagamento de multa por seu descumprimento.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento de um Termo de Compromisso alinhado à realidade de sua operadora.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 372/2015.
O Termo de Compromisso de Ajuste de Conduta (TCAC) é um instrumento regulatório, com fundamento legal no art. 29 da Lei 9.656/1998[1], por meio do qual a Agência Nacional de Saúde Suplementar (ANS) firma compromissos com as operadoras visando o encerramento de práticas consideradas irregulares ou infrativas.
Assim, a celebração de TCAC pressupõe a deflagração de ação fiscalizatória para apurar eventuais infrações às normas legais e infra legais do mercado de saúde suplementar, tendo por base o auto de infração, a representação ou denúncia positiva dos fatos irregulares.
Segundo o Art. 2°, §1° da Resolução Normativa nº 372/15[2], o TCAC poderá ser proposto pelas Operadoras à ANS, ou, de ofício, pela ANS às Operadoras, até o trânsito em julgado da decisão de aplicação de penalidade no processo sancionador correspondente.
De forma geral, o TCAC estabelecerá as medidas que a operadora deve adotar para corrigir as irregularidades detectadas, os prazos para implementação das correções e eventuais penalidades em caso de descumprimento do acordo, sendo o termo final da vigência a data de vencimento da obrigação que contiver maior prazo para cumprimento.
Nesse sentido, considerando que o termo pode ser proposto pela operadora, este instrumento pode ser utilizado como medida estratégica na operação para solucionar repetidas autuações pecuniárias advindas de fato que pode ser sanado internamente e de forma administrativa.
Contudo, a elaboração do TCAC necessita de análise especializada, possibilitando uma melhor negociação das cláusulas e evitando riscos na assunção de obrigações desnecessárias ou eventual pagamento de multa por seu descumprimento.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento de um Termo de Compromisso alinhado à realidade de sua operadora.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Lei 9.656/1998. Dispõe sobre os planos e seguros privados de assistência à saúde.
[2] BRASIL. Resolução Normativa nº 372/2015. Dispõe sobre a celebração do Termo de Compromisso de Ajuste de Conduta – TCAC previsto no artigo 29 da Lei nº 9.656, de 03 de junho de 1998.
A Agência Nacional de Saúde Suplementar (ANS) está em constante monitoramento das operadoras de planos de saúde, para garantir o fiel cumprimento das exigências regulatórias que permeiam a sua atividade.
Nesse contexto, o “Monitoramento do Risco Assistencial”[1] é um dos exemplos utilizados para fiscalização dos entes regulados e consiste no acompanhamento periódico das operadoras, a partir da análise da regularidade de aspectos assistenciais, atuariais e de estrutura e operação de seus produtos, com vistas à identificação de indícios de anormalidades e à preservação da continuidade e da qualidade do atendimento à saúde dos beneficiários do setor.
Assim, quando detectadas anormalidades administrativas graves de natureza assistencial, a Diretoria de Normas e Habilitação dos Produtos (DIPRO) poderá encaminhar ofício de notificação à operadora, concedendo prazo de até quinze dias para a apresentação do Plano de Recuperação Assistencial (PRASS), em observância ao artigo 3º, da Resolução Normativa nº 485/22[2].
A apresentação de um PRASS consiste em especificar as medidas, projeções, metas e prazos, para o equacionamento das anormalidades de natureza administrativa, operacional afetas a garantia de atendimento assistencial, apontadas pela agência reguladora.
Mas, atenção! Para que a execução do PRASS seja aprovada, a operadora deve observar alguns requisitos obrigatórios. Confira-se:
“Art. 13. O Plano de Recuperação Assistencial da operadora deverá contar com as seguintes características:
I – relação de coerência entre as ações propostas pela operadora e as anormalidades administrativas graves de natureza assistencial previamente detectadas e informadas no ofício de que trata o art. 3º;
II – exequibilidade das ações apresentadas para solucionar as anormalidades administrativas graves de natureza assistencial detectadas;
III – compatibilidade entre as ações, as metas e os prazos propostos, e a dimensão e a complexidade das anormalidades detectadas; e
IV – cronograma para o desenvolvimento das ações propostas.”
Desta forma, quando aprovada a execução do PRASS, este terá vigência de 12 (doze) meses para que a operadora demonstre o cumprimento das medidas propostas. Contudo, cumprir os requisitos não é o suficiente para que as anormalidades sejam consideradas sanadas.
Durante o período do PRASS, a operadora deverá enviar relatórios mensais, acompanhados da documentação comprobatória relacionada à consecução de cada ação proposta para solucionar as anormalidades administrativas graves de natureza assistencial detectadas.
O PRASS pode ser cancelado de ofício pela ANS, caso não sejam apresentados os relatórios mensais pela operadora, ou no caso de constatação de ausência de cumprimento das obrigações assumidas. Em tal hipótese, poderá ocorrer a decretação do Regime de Direção Técnica.
Note-se que a apresentação do PRASS pode ser utilizada como medida estratégica pela operadora e sua elaboração necessita de análise especializada, evitando riscos na assunção de obrigações desnecessárias ou até mesmo instauração de Regime Especial de Direção Técnica.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia adequada à realidade de sua operadora.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Monitoramento do Risco Assistencial ANS. Conceito atribuído pela ANS. Programa de fiscalização realizado com base em dois processos de acompanhamento dos serviços oferecidos pelas operadoras de planos privados de saúde: o Acompanhamento e Avaliação da Garantia de Atendimento e o Mapeamento do Risco Assistencial.
[2] BRASIL. Resolução Normativa nº 485/2022. Dispõe sobre o Plano de Recuperação Assistencial e sobre o regime especial de Direção Técnica, no âmbito do setor de saúde suplementar.
Durante o monitoramento das operadoras de planos de saúde, quando nenhuma alternativa de saneamento de anormalidades assistenciais se mostrar eficaz, a Agência Nacional de Saúde Suplementar (ANS) pode instaurar o regime especial de Direção Técnica.
Tal conduta ocorre em observância às hipóteses previstas no artigo 19 da Resolução Normativa nº 485/22[1]. Confira-se:
Art. 19. O regime especial de Direção Técnica poderá ser instaurado quando houver:
I – não apresentação de resposta ao ofício de que trata o art. 3º;
II – impertinência das medidas que a operadora afirmou terem sido implementadas para solucionar as anormalidades administrativas graves de natureza assistencial identificadas;
III – falta de comprovação das medidas que a operadora afirmou terem sido implementadas para solucionar as anormalidades administrativas graves de natureza assistencial identificadas;
IV – falta de comprovação das alegações apresentadas;
V – não apresentação, não aprovação ou não cumprimento de Plano de Recuperação Assistencial;
VI – identificação de anormalidades administrativas graves de natureza assistencial em operadora que esteve em Plano de Recuperação Assistencial ou Direção Técnica nos dois anos anteriores, contados da data do recebimento do ofício de notificação de anormalidades administrativas graves de natureza assistencial;
VII – falhas de natureza assistencial, atuarial, estrutural ou operacional graves que indiquem risco iminente de desassistência, a dissolução da operadora ou colapso na prestação da assistência à saúde dos beneficiários, dentre outras hipóteses; ou
VIII – não envio reiterado de informações periódicas à ANS, que indiquem risco a continuidade ou a qualidade do atendimento à saúde.
Parágrafo único. Nos casos previstos nos incisos VI a VIII do caput, poderá ser afastado o oferecimento prévio do Plano de Recuperação Assistencial, sendo indicada a aplicação de quaisquer das medidas previstas no art. 24 da Lei nº 9.656, de 1998.”
Nesse contexto, o Regime Especial de Direção Técnica (DT) consiste no acompanhamento in loco realizado por agente nomeado pela ANS para verificar as causas de anormalidades que coloquem em risco a continuidade e a qualidade da assistência prestada aos beneficiários.
Cumpre esclarecer pode interferir na gestão da operadora, pois fomenta a melhoria dos procedimentos internos assistenciais a partir de um acompanhamento permanente por parte do diretor técnico nomeado pela ANS, até que sejam sanadas as irregularidades constatadas.
O prazo máximo de vigência de uma Direção Técnica (DT) é de até 365 dias e não há previsão na RN 485/22 sobre sua prorrogação.
Importante ressaltar que no caso de constatação de irreversibilidade das deficiências técnicas averiguadas, a ANS poderá, antes do término de vigência da DT, encerrá-la e propor a alienação compulsória da carteira.
Ademais, conforme previsão do artigo 23 da RN/ANS 485/22 é possível que na atividade de uma operadora de planos de saúde a ANS instaure mais de um regime de direção técnica quando não se revelar mais adequada a adoção de outra medida e persistir a necessidade de acompanhamento presencial da operadora, observando as justificativas previstas na legislação vigente e desde que não haja nenhum regime técnico em curso.
Por essa razão, as operadoras que estão sob regime de Direção Técnica devem ter suporte especializado, visando a extinção do feito sem ressalvas, bem como a diminuição dos riscos de sua “re-instauração”.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia adequada à realidade de sua operadora.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 485/2022. Dispõe sobre o Plano de Recuperação Assistencial e sobre o regime especial de Direção Técnica, no âmbito do setor de saúde suplementar.
Segundo a Resolução Normativa nº 569/22[1], o Capital Baseado em Riscos (CBR) é a regra de capital que define montante variável a ser observado em função de fatores pré-determinados e por modelo padrão estabelecido pela Agência Nacional de Saúde Suplementar (ANS), compreendendo os principais riscos envolvidos nas atividades relacionadas à operação de planos de saúde.
Nesse contexto, a ANS elenca os seguintes riscos a serem considerados no CBR:
Risco de Subscrição: Tende a ser a parcela mais importante no agregado dos riscos das operadoras, constituindo as incertezas existentes na estimação das provisões técnicas e relativas à precificação.
Risco de Crédito: Constitui risco de default (“calote”) das contrapartes. Inclui tanto riscos de ativos financeiros quanto demais contrapartes. Tende a ser a segunda parcela mais importante no agregado dos riscos das operadoras de planos de saúde.
Risco de Mercado: medida de incerteza relacionada à exposição a perdas decorrentes da volatilidade dos preços de ativos, tais como cotações de ações, taxas de juros e preços de imóveis e passivos.
Risco Legal: medida de incerteza relacionada aos retornos de uma operadora por falta de um completo embasamento legal de suas operações; é o risco de não-cumprimento de leis, regras, regulamentações, acordos, práticas vigentes ou padrões éticos aplicáveis, considerando, inclusive, o risco de que a natureza do produto/serviço prestado possa tornar a operadora particularmente vulnerável a litígios; e
Risco Operacional: medida de incerteza que compreende os demais riscos enfrentados pela operadora relacionados aos procedimentos internos, tais como risco de perda resultante de inadequações ou falhas em processos internos, pessoas e sistemas.
Cumpre destacar que a ANS define como obrigação mensal[2] aplicada às operadoras de planos de saúde a apuração do CBR, que deve ser realizada utilizando dados da própria operadora e os fatores, regras de cálculo e estrutura de dependência, observarão a seguinte fórmula:
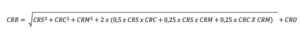
Fonte: ANS
Como se vê, o “risco” é o principal fator negocial da operação de planos de saúde. Contudo, considerando a complexidade do sistema de saúde suplementar, atualmente as operadoras buscam alternativas para atingir o equilíbrio econômico-financeiro, bem como a garantia da solvência perante o órgão regulador.
Em que pese as regras para apuração dos riscos existam para conferir maior confiabilidade ao cálculo e propiciar a menor oneração aos entes regulados, é importante que a apuração e envio dos dados do Capital Baseado em Risco à ANS seja estratégica.
Isto porque, a Diretoria de Normas e Habilitação das Operadoras (DIOPE/ANS) fará o levantamento do CBR baseado nas informações que forem remetidas pela operadora. Dessa forma, uma apuração incorreta poderá representar a identificação de riscos regulatórios e econômicos, ensejando notificações do órgão regulador ou, em pior cenário, a instauração de regime especial de direção fiscal.
Portanto, é essencial uma análise aprofundada da operação antes de envio dos dados à agência, evitando assim maiores dificuldades à saúde econômica da operadora.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia adequada à realidade de sua operadora.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 569/2022. Dispõe sobre os critérios para definição do capital regulatório das operadoras de planos de assistência à saúde.
[2] BRASIL. Resolução Normativa nº 569/2022. Art. 5º:
Os “Ativos Garantidores” são bens imóveis, ações, títulos ou valores mobiliários de titularidade da Operadora de planos de Saúde ou de seu controlador.
Tais ativos objetivam o lastro das provisões técnicas exigidas pela Agência Nacional de Saúde Suplementar (ANS) para o regular funcionamento das operadoras, sendo obrigatória a observância de critérios de aceitação, registro, vinculação, custódia, movimentação e diversificação estabelecidos na Resolução Normativa 521/22[1].
Especificamente em relação à custódia dos ativos vinculados à ANS, cumpre destacar que esta é uma responsabilidade das operadoras, devendo assegurar que todos os títulos e valores mobiliários que lastreiam as provisões técnicas sejam mantidos em contas individualizadas, próprias para o registro ou depósitos de ativos garantidores, junto às instituições autorizadas.
Para isso, a ANS trouxe como opção as “Centrais de Custódias”, conforme previsão do artigo 4º, inciso V da RN 522/22.
Art. 4º Para fins desta Resolução Normativa, define-se:
(…)
V – custódia: a centralização da manutenção escritural, guarda e titularidade de títulos e valores mobiliários em sistema de registro, objeto de custódia ou objeto de depósito central, em todos os casos, por instituições devidamente autorizadas pelo Banco Central do Brasil ou pela Comissão de Valores Mobiliários para desempenhar referidas atividades nas suas respectivas áreas de competência, a exemplo de instituições tais como a Brasil, Bolsa, Balcão – B3 e o Sistema Especial de Liquidação e Custódia – SELIC, de acordo com a espécie de ativo.” (g.n)
Mas, atenção! Essa não é a única opção disponível para custódia dos ativos garantidores.
Isto porque, muitas operadoras optam vincular parte de seus ativos em “Fundos de Investimento Dedicados”, os quais são administrados por instituições financeiras conveniadas à ANS, de aplicações exclusivas de participantes do setor de saúde suplementar e cujas cotas podem ser utilizadas como ativos garantidores, sendo automaticamente vinculadas ao órgão regulador.
Dessa forma, quando os ativos garantidores da operadora estão vinculados por meio de “Fundos Dedicados”, as operadoras não são obrigadas a utilizar as chamadas “Centrais de Custódia”. Confira-se:
“Art. 13. As operadoras que optarem por adquirir quotas de fundo de investimento dedicado ao setor de saúde suplementar, cujas instituições financeiras administradoras possuam convênio com a ANS, estarão isentas da necessidade de custódia dessas quotas.”
É de suma importância conhecer as opções de vinculação de ativos garantidores, considerando que essa análise prévia pode facilitar a operação e maximizar a eficiência na gestão dos recursos da operadora.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia adequada à realidade de sua operadora.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 521/2022. Dispõe sobre aceitação, registro, vinculação, custódia, movimentação e limites de alocação e de concentração na aplicação dos ativos garantidores das operadoras no âmbito do sistema de saúde suplementar.
O capital regulatório é definido pela Agência Nacional de Saúde Suplementar (ANS) como o limite mínimo de “Patrimônio Líquido Ajustado” que a operadora deve observar, a qualquer tempo, em função das regras de capital regulamentadas na Resolução Normativa nº 569/2022[1].
De forma sistemática, a ANS utiliza a seguinte fórmula para definição:
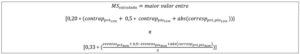
Este limite considerará o maior montante entre o Capital Base e o Capital Baseado em Riscos, em função da modalidade, segmentação e região de comercialização dos produtos, bem como os principais riscos envolvidos nas atividades relacionadas à operação dos planos de saúde, quais sejam: o risco de subscrição, o risco de crédito, entre outros aplicados à solvência da operadora.
Isto significa dizer que, a formação do capital regulatório visa, principalmente, a constituição de uma “reserva” destinada à redução do risco de insolvência e de insuficiência das obrigações financeiras de uma operadora.
Assim sendo, tal composição desempenha várias funções essenciais à atividade de uma operadora de planos de saúde, das quais destacam-se:
- Garantia de Solvência Financeira: O capital regulatório tem o objetivo de assegurar que a operadora dispõe de recursos adequados para cumprimento de suas obrigações financeiras, como pagamento de sinistros e outras despesas operacionais, ou seja, é a confirmação do poder de sua sustentabilidade no mercado, o que amplia a segurança assistencial aos usuários de plano de saúde.
- Gerenciamento de Riscos: A formação do capital regulatório leva em consideração diversos tipos de riscos enfrentados pela operadora, como riscos de mercado, crédito, operacionais e legais. Tal medida auxilia na identificação e gerenciamento, além de mitigar possíveis impactos adversos em suas finanças e operações.
- Conformidade Regulatória: A formação do capital regulatório auxilia as operadoras no cumprimento dos requisitos e obrigações regulatórias estabelecidos pela Agência Nacional de Saúde Suplementar (ANS), garantindo que a atividade esteja aderente aos padrões exigidos, bem como a eficiência dessa operação.
- Proteção aos Beneficiários: A formação do capital regulatório impacta diretamente na garantia assistencial aos beneficiários vinculados à operadora de plano de saúde. Isto porque, ao exigir que o capital seja “suficiente” à operação proposta, a ANS fomenta uma atividade estável e segura, protegendo os interesses dos consumidores e a própria sustentabilidade do setor de saúde suplementar.
Como visto, a formação adequada do capital regulatório é requisito obrigatório para o bom funcionamento de uma operadora de planos de saúde e sua constituição deve ser observada nos padrões regulatórios e monitorada constantemente, para que seja mantida sua suficiência, evitando assim a instituição de regimes especiais como a direção fiscal e outros que podem levar a interrupção da atividade da operadora.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia para garantia de solvência, além de planejar a operação de forma completa, favorecendo a melhor destinação dos recursos financeiros da operadora.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 569/2022. Dispõe sobre os critérios para definição do capital regulatório das operadoras de planos de assistência à saúde, altera a Resolução Normativa ANS nº 515, de 29 de abril de 2022 e revoga a Resolução Normativa ANS nº 526 de 29 de abril de 2022, e a Resolução Normativa ANS nº 514 de 29 de abril de 2022.
[2] LEGENDA EXPLICATIVA DA IMAGEM:
ContrapPré12m = soma dos últimos 12 meses das contraprestações/prêmios na modalidade de preço preestabelecido (contas: 311111, 311121, 311711, 311721, 311911, 311921).
ContrapPós12m = soma dos últimos 12 meses das contraprestações/prêmios na modalidade de preço pós-estabelecido (contas: 311112, 311122, 311612, 311622[1], 311712, 311722, 311912, 311922).
Abs(correspPré_Pós12m) = valor absoluto do montante dos últimos 12 meses de contraprestação de corresponsabilidade de contratos de preço preestabelecido com remuneração acordada com a operadora prestadora em preço pós-estabelecido (contas 3117X1XX3, 3117X1XX4, 3117X1XX5). Só devem ser apurados os valores contabilizados a partir de março de 2020.
Abs(correspPré_Pós36m) = valor absoluto do montante dos últimos 36 meses de contraprestação de corresponsabilidade de contratos de preço preestabelecido com remuneração acordada com a operadora prestadora em preço pós-estabelecido (contas 3117X1XX3, 3117X1XX4, 3117X1XX5). Só devem ser apurados os valores contabilizados a partir de março de 2020.
EventosPré36m = soma dos últimos 36 meses dos eventos/sinistros na modalidade de preço preestabelecido (contas 414, 411111, 411211, 411311, 411411, 411511, 411611, 411711, 411811, 411911, 411121, 411221, 411321, 411421, 411521, 411621, 411721, 411821, 411921)
EventosPós36m = soma dos últimos 36 meses dos eventos/sinistros na modalidade de preço pós-estabelecido (contas 411112, 411212, 411312, 411412, 411512, 411612, 411712, 411812, 411912, 411122, 411222, 411322, 411422, 411522, 411622, 411722, 411822, 411922)
Os ativos garantidores das operadoras de planos de saúde, de forma genérica, podem ser entendidos como as reservas financeiras que, estas pessoas jurídicas, devem constituir junto à Agência Nacional de Saúde Suplementar (ANS).
A Resolução Normativa nº 521/22[1] disciplina os tipos de ativos obrigatórios, tendo como destaque os:
- Ativos Garantidores (Lastro): Utilizados para garantia das provisões técnicas das operadoras, como por exemplo, Provisão de Eventos/Sinistros a Liquidar.
- Ativos Garantidores “Livres”: Aqueles vinculados em forma de bens imóveis, títulos e valores mobiliários de propriedade da operadora, registrados no seu ativo (balanço patrimonial), contudo, não direcionados ao lastro das provisões técnicas.
Cumpre ressaltar que o tipo e a quantidade do ativo garantidor que uma operadora de plano de saúde deve manter será determinada pela ANS com base em critérios específicos, avaliando o porte e o perfil de risco da operadora. A título de exemplo, destacamos uma situação hipotética trazida pela ANS em seu site:
Operadora com as seguintes Provisões Técnicas (valores em reais)
PEONA[2]…………………………………………………………………………………….500.000,00
PEONA SUS[3]……………………………………………………………………………….90.000,00
PROVISÃO REMISSÃO[4]……………………………………………………………….100.000,00
PIC[5]………………………………………………………………………………………………..70.000,00
PESL até 30/60 dias[6]…………………………………………………………………….600.000,00
PESL mais de 30/60 dias[7]……………………………………………………………..200.000,00
Observações aplicadas para análise da situação hipotética:
- PESL mais de 30 dias (a ser vinculada) – para operadoras com mais de 100 mil beneficiários.
- PESL mais de 60 dias (a ser vinculada) – para operadoras com menos de 100 mil beneficiários.
Ativos Garantidores que seriam necessários na situação exemplificada:
Valor a ser vinculado: não inclui a PESL até 30/60 dias……………960.000,00
Valor a ser lastreado: inclui todas as provisões listadas acima…….1.560.000,00
Note que os ativos garantidores devem ser suficientes para cobrir os riscos assumidos pela operadora, caso eles se traduzam em despesas e a operadora constituirá, seguindo o porte que apresenta no mercado e as determinações contidas na RN 521/22.
Diante da vinculação junto à ANS, é possível que a operadora exceda o valor de constituição obrigatório. Nesses casos, a operadora pode solicitar a movimentação dos ativos excedentes?
SIM! Segundo o artigo 17, § único da RN 521/22, a ANS pode liberar a movimentação dos ativos garantidores vinculados em excesso, desde que não haja dúvidas sobre o correto valor da necessidade de ativos garantidores.
Como visto, a constituição adequada de ativos garantidores é requisito obrigatório para o bom funcionamento de uma operadora de planos de saúde e deve ser avaliada previamente, evitando assim, excessos na vinculação.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia para constituição e movimentação de ativos garantidores. Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 521/2022. Dispõe sobre aceitação, registro, vinculação, custódia, movimentação e limites de alocação e de concentração na aplicação dos ativos garantidores das operadoras no âmbito do sistema de saúde suplementar.
[2] A Provisão para Eventos/Sinistros Ocorridos e Não Avisados – PEONA refere-se à estimativa do montante de eventos/sinistros já ocorridos, porém que ainda não foram avisados pelos prestadores de serviços (exceto o sistema único de saúde) à operadora. Conceito disponível em < https://www.gov.br/ans/pt-br/assuntos/operadoras/regulacao-prudencial-acompanhamento-assistencial-e-economico-financeiro/regulacao-prudencial-1/provisoes-tecnicas-1/peona>
[3] A Provisão para Eventos/Sinistros Ocorridos e Não Avisados do SUS – PEONA SUS refere-se à estimativa do montante de eventos/sinistros originados no Sistema Único de Saúde (SUS) (realizados pelos beneficiários da operadora) que tenham ocorrido e que não tenham sido avisados pela ANS à operadora. Conceito disponível em < https://www.gov.br/ans/pt-br/assuntos/operadoras/regulacao-prudencial-acompanhamento-assistencial-e-economico-financeiro/regulacao-prudencial-1/provisoes-tecnicas-1/peona-sus>
[4] A provisão para remissão, prevista na RN nº 574/2023, refere-se às obrigações decorrentes das cláusulas contratuais de remissão das contraprestações/prêmios referentes à cobertura de assistência à saúde, quando existente. Conceito disponível em < https://www.gov.br/ans/pt-br/assuntos/operadoras/regulacao-prudencial-acompanhamento-assistencial-e-economico-financeiro/regulacao-prudencial-1/provisoes-tecnicas-1/provisao-para-remissao>
[5] A Provisão para Insuficiência de Contraprestação/Prêmio – PIC, prevista na RN nº 574/2023, deve ser constituída quando for verificado que as contraprestações/prêmios a serem recebidas referentes aos contratos vigentes, somadas à provisão de prêmios/contraprestações não ganhos (PPCNG), forem insuficientes para fazer frente às obrigações contratuais já assumidas pelas operadoras de planos de saúde (OPS). Conceito disponível em < https://www.gov.br/ans/pt-br/assuntos/operadoras/regulacao-prudencial-acompanhamento-assistencial-e-economico-financeiro/regulacao-prudencial-1/provisoes-tecnicas-1/provisao-para-insuficiencia-de-contraprestacao-premio-pic>
[6] A Provisão de Eventos/Sinistros a Liquidar – PESL refere-se à estimativa do montante de eventos/sinistros já ocorridos e avisados, mas que ainda não foram pagos pela OPS aos prestadores de serviços. Conceito disponível em < https://www.gov.br/ans/pt-br/assuntos/operadoras/regulacao-prudencial-acompanhamento-assistencial-e-economico-financeiro/regulacao-prudencial-1/provisoes-tecnicas-1/provisao-para-eventos-sinistros-a-liquidar >
[7] Idem ao 6.
O Plano de Adequação Econômico-Financeira (PAEF) é “o conjunto de medidas e ações que visam, em espaço de tempo determinado, corrigir, de forma gradual, anormalidades econômico-financeiras detectadas no funcionamento de operadora de planos de saúde.[1]”
Tal medida pode ser ofertada pela Agência Nacional de Saúde Suplementar (ANS), quando há dificuldade no atendimento das obrigações regulatórias ou mesmo inconsistência contábeis que influenciem na garantia do atendimento aos beneficiários vinculados à operadora, enquanto estiver ativa.
Quando oficiada pelo órgão regulador, a operadora deverá apresentar referido plano, contendo as devidas projeções contábeis dispostas no artigo 6º da RN 523/22, seguindo os modelos disponibilizados em seção específica no sítio institucional da agência, na seção “Espaço da Operadora”, a fim de demonstrar a sua adequação econômico-financeira, contemplando eventuais ajustes determinados pela ANS.
Após aprovado, o prazo de vigência do PLAEF será de até 48 (quarenta e oito) meses, podendo ser prorrogado por mais 12 (doze) meses, desde que a pedido da operadora no caso de desconformidades econômico-financeiras que admitam adequação e que não haja deterioração da situação durante o período inicial.
Durante esse período a ANS permanecerá em constate avaliação da operadora de planos de saúde e durante o curso PLAEF, poderá deferir o seu encerramento ou determinar cancelamento do plano.
Segundo a Resolução Normativa nº 523/22[2], o PLAEF pode ser encerrado ou cancelado, a depender da condução do plano, bem como da confirmação ou não da correção das anormalidades apontadas pela agência.
O encerramento é a medida solicitada pela operadora, quando supridas as projeções encaminhadas à ANS. Para que seja deferido o pedido, o órgão regulador avaliará todos os critérios dispostos no artigo 13 da RN 523/22. Confira-se:
“Art. 13 A operadora poderá solicitar o encerramento do PLAEF desde que, cumulativamente: I – comprove que as anormalidades econômico-financeiras foram corrigidas;
II – demonstre estar atendendo integralmente as disposições regulamentares sobre garantias financeiras e ativos garantidores; e I
II – esteja em dia com o envio à ANS dos documentos e informações econômico-financeiras periódicas e com a adoção do Plano de Contas Padrão.” (g.n)
Por outro lado, o cancelamento do PLAEF é medida impositiva por parte da ANS, em caso de descumprimento do pactuado no plano de adequação econômico-financeira. Nesse caso, a agência avaliará as regras previstas no artigo 15, da RN 523/22:
“Art. 15 O PLAEF será cancelado caso a operadora incorra em, pelo menos, uma das hipóteses abaixo:
I – irregularidades no envio à ANS dos documentos e informações econômico-financeiras periódicas e na adoção do Plano de Contas Padrão;
II – não atendimento do disposto no art. 11; ou
III – deterioração da sua situação econômico-financeira, durante a vigência do PLAEF.” (g.n)
Como visto, o PLAEF pode ser uma ótima medida para a operadora que está enfrentando anormalidades econômico-financeiras e deseja regularizar sua situação contábil, prevenindo a decretação de regime de direção fiscal.
Portanto, para a efetiva correção de anormalidades e melhor condução de um eventual PLAEF, é importante a adoção de estratégias desenhadas por profissionais especializados no assunto.
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia adequada à realidade de sua operadora.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 523/2022. Art. 1º, § 1º.
[2] BRASIL. Resolução Normativa nº 523/2022. Dispõe sobre os procedimentos de adequação econômico-financeira das operadoras de planos privados de assistência à saúde de que trata a alínea “e” do inciso XLI do artigo 4º da Lei nº 9.961, de 28 de janeiro de 2000.
Não! O regime de direção fiscal não é medida imediata aplicada à constatação de anormalidades econômico-financeiras, de natureza leve ou relevante, em uma operadora de planos de saúde.
As operadoras de planos de saúde devem, obrigatoriamente, manter suas atividades em observância aos aspectos contábeis, econômicos, financeiros, societários e administrativos instituídos pela Agência Nacional de Saúde Suplementar (ANS), como forma de garantir a continuidade da assistência aos beneficiários enquanto a operação estiver ativa.
No entanto, quando há dificuldade no atendimento das obrigações ou mesmo inconsistência contábeis que influenciem eventuais anormalidades econômico-financeiras, como por exemplo, insuficiência de provisões e garantias técnicas, capital baseado em risco negativo e problemas contábeis, a ANS concederá prazo para a operadora suprir as anormalidades e proceder com as correções, assim como poderá ofertar a adesão ao Procedimento de Adequação Econômico-Financeira (PAEF).
Segundo a Resolução Normativa nº 523/2022[1], o PAEF pode ser subdivido, a saber:
“Art. 2º Os PAEF subdividem-se em:
I – o Plano de Adequação Econômico-Financeira – PLAEF; e
II – o Termo de Assunção de Obrigações Econômico-Financeiras – TAOEF.” (g.n)
A possibilidade de apresentação de um ou outro tipo acima indicado, será regida por critérios de risco e relevância da operadora, conforme apontamento detalhado na Nota Técnica de Acompanhamento Econômico-Financeiro (NTAEF) a ser elaborada pela Diretoria de Normas e Habilitação das Operadoras (DIOPE).
De forma sistemática, temos:
|
Nível de anormalidade |
Situação aplicável | Tipo de Procedimento |
|
Baixo |
Desconformidades em obrigações |
TAOEF |
| Relevante | Risco de continuidade ou qualidade do atendimento |
PAEF |
Cumpre salientar que tanto o TAOEF quanto PAEF, serão compostos por um conjunto de medidas e ações que deverão ser adotadas pela operadora no prazo legal, visando a correção de forma gradual dos problemas identificados que põem em risco o funcionamento da operadora, sendo obrigatório o cumprimento dos objetivos pactuados com o órgão regulador, sob pena de infração e consequente decretação de regime de direção fiscal.
Portanto, para a efetiva correção de anormalidades e prevenção da decretação de um regime de direção fiscal, é importante avaliar previamente qual a melhor medida a ser adotada dentro do Procedimento de Adequação Econômico-Financeira (PAEF).
O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia adequada à realidade de sua operadora.
Quer saber mais? Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 523/2022. Dispõe sobre os procedimentos de adequação econômico-financeira das operadoras de planos privados de assistência à saúde de que trata a alínea “e” do inciso XLI do artigo 4º da Lei nº 9.961, de 28 de janeiro de 2000.
Não! A substituição de prestadores não hospitalares não impõe à operadora de planos de saúde a disponibilização de novo prestador com qualidade “superior” àquele a ser substituído, bastando que seja equivalente no critério de atendimento.
Este entendimento pode ser extraído do artigo 3º da Resolução Normativa nº 567/2022. Confira-se:
“Art. 3º É facultada a substituição de prestadores de serviços de atenção à saúde não hospitalares, desde que por outro equivalente e mediante comunicação aos beneficiários com trinta dias de antecedência.
§ 1º A operadora poderá indicar estabelecimento para substituição já pertencente a sua rede de atendimento desde que comprovado, através de aditivo contratual, que houve aumento da capacidade de atendimento correspondente aos serviços que estão sendo excluídos.” (g.n)
Como visto, a operadora poderá excluir um prestador não hospitalar sem que seja necessário um novo prestador considerado de “qualidade superior”, podendo, inclusive, ser indicado prestador já pertencente à rede assistencial do produto.
Assim, caso a operadora opte por substituir um prestador não hospitalar, deverá observar os critérios de equivalência estabelecidos pela Agência Nacional de Saúde Suplementar (ANS), veja-se:
“Art. 4º Por ocasião da substituição de prestadores não hospitalares, a operadora deverá observar as seguintes orientações:
I – disponibilidade de rede assistencial capaz de garantir a assistência à saúde e sua continuidade (…);
II – garantia da qualidade da assistência à saúde, considerando- se os seguintes atributos: eficácia, eficiência, efetividade, otimização, aceitabilidade, legitimidade, equidade e segurança do paciente;
III – utilização de informações demográficas e epidemiológicas relativas ao conjunto de beneficiários com quem mantém contrato para o estabelecimento de prioridades de gestão e organização da rede assistencial; e
IV – direito à informação, ao público em geral, especialmente aos seus beneficiários, quanto à composição e localização geográfica de sua rede assistencial.”
“Art. 6º A operadora deve observar os seguintes critérios de equivalência quando da substituição de um estabelecimento não hospitalar, pessoa jurídica, exceto os profissionais previstos no art. 7º, por outro em sua rede assistencial do plano de saúde:
I – mesmo tipo de estabelecimento, conforme registro do prestador no Cadastro Nacional de Estabelecimentos de Saúde – CNES;
II – mesmos serviços especializados, conforme registro do prestador no CNES; e
III – localização no mesmo município: (…)” (g.n)
Nota-se que os critérios acima colacionados buscam garantir a continuidade dos atendimentos aos beneficiários, bem como a transparência nas informações de alterações sofridas na relação de prestadores disponíveis ao produto contratado, sem impedir que a operadora possa gerir sua rede assistencial como melhor a prover.
Portanto, para evitar qualquer indício de infração, bem como otimizar o processo de alterações da rede assistencial dos produtos, o M3BS recomenda à operadora a construção de cláusulas contratuais preventivas, bem como a criação de fluxos assertivos, seguindo toda a orientação normativa vigente.
Quer saber mais sobre como operacionalizar as novas regras da RN 593/23? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia negocial e contratual adequadas à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
Sim! Com a publicação da Resolução Normativa nº 593/2023[1] a Agência Nacional de Saúde Suplementar (ANS) autorizou, expressamente, a oferta de negociação das mensalidades em atraso às operadoras de planos de saúde. Confira-se:
“Art. 5º Cabe à operadora a comprovação inequívoca da notificação sobre a situação de inadimplência, demonstrando a data da notificação pela pessoa natural a ser notificada.
(…)
§ 2º É permitida à operadora a negociação e o parcelamento do débito em aberto, não sendo mais possível a exclusão do beneficiário ou suspensão ou rescisão unilateral do contrato por iniciativa da operadora por motivo de inadimplência para esse débito negociado.” (g.n)
Como se vê, além de orientações sobre a forma de comunicação de inadimplência, a agência inovou ao inserir a possibilidade de negociação e parcelamento dos débitos das mensalidades em aberto.
Cumpre destacar que, pelo texto normativo, essa conduta não será obrigatória, ou seja, a oferta de parcelamento ou negociação do débito existente é uma possibilidade/faculdade da operadora. Contudo, aderir as opções de parcelamento ou negociação pode facilitar o relacionamento com o consumidor, bem como a fiel quitação de contratos inadimplentes.
A nova norma, que foi publicada em dezembro, terá vigência a partir do dia 1º de abril de 2024 e tem o objetivo de aperfeiçoamento das regras de notificação por inadimplência dos contratos em que os pagamentos são realizados diretamente à operadora.
Portanto, para evitar qualquer indício de infração, bem como otimizar o processo de cobranças e quitação dos débitos em atraso, o M3BS recomenda à operadora a construção de cláusulas contratuais preventivas, bem como a criação de fluxos assertivos, seguindo toda a orientação normativa vigente.
Quer saber mais sobre como operacionalizar as novas regras da RN 593/23? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia negocial e contratual adequadas à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 593/2023. Dispõe sobre a notificação por inadimplência à pessoa natural contratante de plano privado de assistência à saúde e ao beneficiário que paga a mensalidade do plano coletivo diretamente à operadora, e cancela a Súmula Normativa nº 28, de 30 de novembro de 2015.
A Agência Nacional de Saúde Suplementar (ANS) publicou a Resolução Normativa nº 594/2023[1] visando o aprimoramento da regulação prudencial, trazendo novidades nas obrigações das operadoras de planos de saúde.
Nesse sentido, além do envio do DIOPS Trimestral, o órgão regulador instituiu a obrigação de envio do “DIOPS Mensal” contendo o fluxo de informações para as operadoras enquadradas nos segmentos de classificação prudencialS1 e S2, em observância aos critérios estabelecidos pela Resolução Normativa 475/21[2].
Considerando que a nova norma não trouxe um período de vacância, determinando sua vigência imediata a partir de 1º de janeiro de 2024, o mercado apresentou dificuldade na interpretação do prazo correto para cumprimento da obrigação de envio da versão simplificada mensal do DIOPS.
Isto porque, o artigo 6º da RN 594/23 definiu o prazo de 15 de maio de 2024 para que fossem encaminhadas as obrigações referentes aos meses de janeiro, fevereiro e março do mesmo exercício.
Contudo, o artigo 8º-A, inciso I, da RN 527/22[3], que foi incluído pela RN 594/23 prevê:
“Art. 8º-A As operadoras enquadradas nos segmentos de classificação prudencial S1 e S2, conforme disposto na Resolução Normativa nº 475, de 23 de dezembro de 2021, com exceção das operadoras com número de beneficiários inferior a vinte mil, apurados na data de 31 de dezembro do exercício imediatamente anterior, deverão, adicionalmente, encaminhar o DIOPS/ANS em versão mensal simplificada, nas seguintes datas:
I – janeiro até o dia vinte e oito de fevereiro do mesmo exercício;” (g.n)
Para que a aparente divergência fosse solucionada, o M3BS questionou a Diretoria de Normas e Habilitação das Operadoras (DIOPE) sobre o prazo para que as operadoras encaminhem o DIOPS Mensal. Confira abaixo a resposta do regulador:
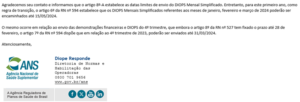
Portanto, somente para os meses de janeiro, fevereiro e março de 2024, em atendimento à regra de transição estabelecida pela agência, o DIOPS mensal das operadoras enquadradas na classificação prudencial S1 e S2, poderá ser encaminhado até o dia 15/05/2024. Para os demais anos, deverão ser observados os prazos estabelecidos no artigo 8º-A, inciso I, RN 594/23.
Desta forma, para evitar qualquer indício de infração, bem como otimizar o processo de cumprimento das obrigações, o M3BS recomenda à operadora a verificação dos fluxos estabelecidos para o DIOPS que, com a nova norma, exigirá adequações seguindo toda a orientação normativa vigente.
Quer saber mais sobre como operacionalizar as novas regras da RN 594/23? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia adequada à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 594/2023. Altera a Resolução Normativa ANS nº 527, de 29 de abril de 2022; a Resolução Normativa ANS n.º 528, de 29 de abril 2022; a Resolução Normativa ANS nº 569, de 19 de dezembro de 2022; a Resolução Normativa nº 523, de 29 de abril de 2022; a Resolução Normativa nº 522, de 29 de abril de 2022; e a Resolução Normativa nº 518, de 29 de abril de 2022.
[2] BRASIL. Resolução Normativa nº 475/2021. Dispõe sobre a classificação das operadoras de plano de assistência à saúde para fins de aplicação proporcional da regulação prudencial.
[3] BRASIL. Resolução Normativa nº 527/2021. Dispõe sobre a versão XML (Extensible Markup Language) do Documento de Informações Periódicas das Operadoras de Planos de Assistência à Saúde – DIOPS/ANS.
A Resolução Normativa nº 593/2023[1] foi publicada em dezembro de 2023 e terá vigência a partir do dia 1º de abril de 2024, com o objetivo de aperfeiçoamento das regras de notificação por inadimplência dos contratos em que os pagamentos são realizados diretamente à operadora.
Nesse sentido, dentre as alterações trazidas pela Agência Nacional de Saúde Suplementar (ANS), a reguladora cancelou a Súmula nº 28[2] que previa algumas regras sobre o conteúdo das notificações por inadimplência e permitia ainda a notificação por edital, quando as demais formas restassem infrutíferas.
Agora, com a vigência da nova RN, as operadoras não precisarão mais do edital para proceder com o cancelamento do plano por inadimplência e poderão rescindir o contrato desde que esgotados os demais meios de comunicação previstos no artigo 8º, confira-se:
“Art. 8º A notificação por inadimplência poderá ser realizada pelos seguintes meios:
I – correio eletrônico (e-mail) com certificado digital e com confirmação de leitura;
II – mensagem de texto para telefones celulares (SMS);
III – mensagem em aplicativo de dispositivos móveis que permita a troca de mensagens criptografadas;
IV – ligação telefônica gravada, de forma pessoal ou pelo sistema URA (unidade de resposta audível), com confirmação de dados pelo interlocutor;
V – carta, com aviso de recebimento (AR) dos correios, não sendo necessária a assinatura da pessoa natural a ser notificada; ou
VI – preposto da operadora, com comprovante de recebimento assinado pela pessoa natural a ser notificada.
(…)
§ 3º Após esgotadas as tentativas de notificação por todos os meios previstos neste artigo, a operadora poderá suspender ou rescindir unilateralmente o contrato por inadimplência, decorridos 10 (dez) dias da última tentativa, desde que comprove que tentou notificar por todos esses meios.” (g.n)
Desta forma, resta evidente que não será mais necessária a notificação por edital, bastando que a operadora comprove à ANS ou ao beneficiário em eventual demanda que suscite o processo de rescisão que, tentou notificar o beneficiário por todos os meios possíveis e aguardou os 10 (dez) dias da última tentativa, podendo, em seguida, cancelar o plano de forma direta, guardando os documentos que comprovem essa operação, pois podem ser solicitados a qualquer tempo para constatar a regularidade do cancelamento.
A nova norma compilou os avanços tecnológicos, bem como os pleitos dos entes regulados, tornando o processo de rescisão mais célere e menos custoso às operadoras, desde que bem construído.
Portanto, para evitar qualquer indício de infração, bem como otimizar o processo de cancelamento por inadimplência, o M3BS recomenda à operadora a construção de cláusulas contratuais preventivas, bem como a criação de fluxos assertivos, seguindo toda a orientação normativa vigente.
Quer saber mais sobre como operacionalizar as novas regras da RN 593/23? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia negocial e contratual adequadas à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 593/2023. Dispõe sobre a notificação por inadimplência à pessoa natural contratante de plano privado de assistência à saúde e ao beneficiário que paga a mensalidade do plano coletivo diretamente à operadora, e cancela a Súmula Normativa nº 28, de 30 de novembro de 2015.
[2] BRASIL. Súmula nº 28/2015. Entendimento vinculativo para fins do cumprimento do disposto no inciso II do parágrafo único do artigo 13 da lei nº 9.656, de 1998.
Com o aumento do número de casos de fraudes, as operadoras de planos de saúde buscam otimizar os processos de análise de possíveis omissões de doenças ou lesões preexistentes (DLP), para garantir eficiência no gerenciamento de sua carteira de beneficiários, bem como obter maior sustentabilidade dela no mercado.
Nesse cenário, é importante destacar que a Agência Nacional de Saúde Suplementar autoriza a imputação de Cobertura Parcial Temporária (CPT) quando identificada a omissão de uma DLP.
Segundo prevê a Resolução Normativa nº 558/2022[1], na imputação de CPT a operadora poderá, por um período ininterrupto de até 24 (vinte e quatro) meses, suspender a cobertura de Procedimentos de Alta Complexidade (PAC), leitos de alta tecnologia e procedimentos cirúrgicos, desde que relacionados exclusivamente às doenças ou lesões preexistentes declaradas pelo beneficiário ou seu representante legal.
Assim, o momento ideal dessa análise será o da contratação ou adesão ao plano de saúde e sendo constatada por perícia, entrevista qualificada ou através de declaração expressa do beneficiário a existência de uma DLP a operadora poderá impor o cumprimento de CPT e garantir a melhor gestão desse contrato.
Portanto, para evitar qualquer indício de infração, bem como otimizar o processo de análise de novas contratações e identificação de omissões de doenças ou lesões preexistentes, o M3BS recomenda à operadora a construção de cláusulas contratuais preventivas, bem como a criação de fluxos assertivos de análise, seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia para produtos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 558/2022. Dispõe sobre Doenças ou Lesões Preexistentes (DLP); Cobertura Parcial Temporária (CPT); Declaração de Saúde; Carta de Orientação ao Beneficiário e sobre o processo administrativo para comprovação do conhecimento prévio de DLP pelo beneficiário de plano privado de assistência à saúde no âmbito da Agência Nacional de Saúde Suplementar – ANS.
Não! As regras de vigência dos planos de saúde são específicas e dependem do tipo de produto a ser contratado.
A Agência Nacional de Saúde Suplementar (ANS) definiu na Instrução Normativa nº 28/2022[1] quais são as regras para vigência dos contratos. Confira-se:
“Tema V – Duração do Contrato
A)Nos contratos de planos individuais ou familiares:
(…)
- considerar-se-á́, para início de vigência contratual em planos individuais, a data da assinatura da proposta de adesão, da assinatura do instrumento jurídico em si ou a data de pagamento da mensalidade inicial, o que ocorrer primeiro, de forma a não haver prorrogação indevida dos prazos de carência admitidos pelo inciso V do artigo 12 da Lei nº 9.656, de 1998;
(…)
B)Nos contratos de planos coletivos:
(…)
- a data do início da vigência é a data de assinatura do contrato entre as partes contratantes, para efeito de reajuste anual, de acordo com o artigo 16, II, da Lei nº 9.656, de 1998. As partes contratantes podem negociar o início da vigência do contrato, desde que até este momento não seja feito nenhum pagamento à operadora.” (g.n)
Como visto, as regras variam de acordo com o tipo de produto, sendo certo que nos contratos coletivos (adesão ou empresarial) existe maior flexibilidade, considerando a livre negociação entre as partes.
Portanto, para evitar qualquer indício de infração, bem como otimizar o processo de análise de novas contratações, o M3BS recomenda à operadora a construção de cláusulas contratuais preventivas, bem como a criação de fluxos assertivos, seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia para produtos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Instrução Normativa nº 28/2022. Dispõe sobre os procedimentos do Registro de Produtos.
Não! Quando a operadora de planos de saúde registra um produto e escolhe sua área de abrangência, deverá possuir comprovação de sua capacidade de atendimento, ou seja, sua suficiência de rede.
A avaliação da suficiência de rede pela ANS não é realizada por meio de critérios quantitativos que possibilitem a previsão de um número mínimo de estabelecimentos, recursos, serviços ou profissionais de saúde em relação a determinada quantidade de beneficiários ou determinada região geográfica.
Desde 2011, essa análise é realizada “sob o ponto de vista do acesso aos recursos e serviços, conforme a cobertura assistencial contratada pelo beneficiário.”[1]
Contudo, para facilitar a vinculação da rede assistencial, a ANS estabeleceu diretrizes específicas no Manual de Registro de Produtos (RPS)[2], confira-se trecho extraído do referido manual:
“A rede informada deverá estar dentro da “Área de atuação” informada. Caso a Abrangência Geográfica seja:
Nacional – A rede informada deverá ser composta por pelo menos um estabelecimento de Assistência Hospitalar, que possui atendimento de Urgência/Emergência marcado no Cadastro de Estabelecimento de Saúde, em todas as unidades federativas do país;
Grupo de Estados – A rede informada deverá ser composta por pelo menos um estabelecimento de Assistência Hospitalar, que possui atendimento de Urgência/Emergência marcado no Cadastro de Estabelecimento de Saúde, em cada estado informado na área de atuação do produto;
Estadual – A rede informada deverá ser composta por pelo menos um estabelecimento de Assistência Hospitalar, que possui atendimento de Urgência/Emergência marcado no Cadastro de Estabelecimento de Saúde, em cada estado informado na área de atuação do produto;
Grupo de Municípios – A rede informada deverá ser composta por pelo menos um estabelecimento de Assistência Hospitalar, que possui atendimento de Urgência/Emergência marcado no Cadastro de Estabelecimento de Saúde, em qualquer município da área de atuação do produto.” (g.n)
Assim, para abrangência “Grupo de Municípios” a rede assistencial deverá conter, no mínimo, um estabelecimento de Assistência Hospitalar, que possui atendimento de Urgência/Emergência, em qualquer município da área de atuação do produto.
Portanto, para evitar qualquer indício de infração, bem como otimizar o processo de análise e registro de produtos, o M3BS recomenda à operadora a construção de fluxos assertivos, seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia para produtos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Rede assistencial e garantia de acesso na saúde suplementar / Agência Nacional de Saúde Suplementar. – Rio de Janeiro: ANS, 2015.
[2] BRASIL. Disponível em https://www.gov.br/ans/pt-br/arquivos/assuntos/espaco-da-operadora-de-plano-de-saude/aplicativos-ans/rps/manual_rps_2_7_3_23a_edicao.pdf acesso em 27/12/2023 às 15h35.
Não! Nem sempre o reembolso de despesas médicas será obrigatório e essa operação possui regras claras para sua efetivação.
Atualmente, as operadoras garantem o reembolso nos seguintes casos:
- Planos registrados com “livre escolha de prestadores”, ou seja, atendimentos em que o beneficiário escolhe o profissional ou prestador e faz o pagamento de forma particular, independente de sua rede credenciada disponível.
- Indisponibilidade ou inexistência de prestadores aptos à garantia da cobertura assistencial pleiteada. Caso em que a operadora não dispõe de rede assistencial para atendimento da solicitação médica ou ainda que possua, não está disponível para execução dentro dos prazos máximos estabelecidos pela Resolução Normativa 566/22[1].
- Coberturas adicionais ou contratuais que concedam reembolso de despesas, ou seja, benefícios extra Rol ou vantagens de negociação entre as partes.
Dito isso, sempre que recepcionada uma solicitação de reembolso, a operadora de planos de saúde avaliará sua pertinência dentro dos limites estabelecidos na legislação vigente e regras contratuais prévias.
Para os casos de “livre escolha”, a solicitação será avaliada de acordo com as regras contratuais estabelecidas para o reembolso e o pagamento ocorrerá considerando os limites da tabela de procedimentos registrada para aquele produto.
Já nos casos de indisponibilidade ou inexistência de prestadores, ainda que o produto não seja registrado com “livre escolha”, a operadora procederá com o reembolso observando as regras trazidas pelo artigo 10, da RN nº 566/22, ou seja, “caso a caso”.
Em relação aos benefícios adicionais ou contratuais, as regras de reembolso serão observadas, estritamente, conforme pactuado entre as partes.
Como visto, nem sempre haverá obrigação de ressarcir o beneficiário frente a uma solicitação de reembolso por custeio particular de despesas médicas. Além disso, quando for caracterizado o dever de reembolso, este também não é ilimitado, sendo certo que sua efetivação observará os limites legais e contratuais existentes na relação operadora x beneficiário.
Portanto, para evitar qualquer indício de infração, bem como otimizar o processo de análise e regulação de procedimentos, o M3BS recomenda à operadora a construção de fluxos assertivos, seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia, desenvolvimento de fluxos e treinamentos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 566/2022. Dispõe sobre a garantia de atendimento dos beneficiários de plano privado de assistência à saúde.
Os produtos de assistência à saúde a serem ofertados pelas operadoras planos de saúde deverão ser registrados na ANS como condição para sua comercialização, podendo este registro ser objeto de alteração, cancelamento ou suspensão, de acordo com o disposto na Resolução Normativa nº 543/2022[1].
Assim, em relação à suspensão de comercialização dos produtos, é importante dizer que esse “status” pode ser conferido em duas hipóteses, conforme previsão do artigo 18 da normativa retrocitada:
“art. 18. O registro de produto poderá ser suspenso temporariamente, para fins de comercialização ou disponibilização, nas seguintes hipóteses:
I – por determinação da ANS, no caso de descumprimento das condições de manutenção do registro de produto e nos demais casos previstos na regulamentação setorial; e
II – a pedido da operadora, na forma e nos termos previstos em Instrução Normativa.” (g.n)
Desta forma, caso o motivo da suspensão de comercialização seja por ausência da garantia do atendimento ou risco à continuidade dele, durante o período determinado pela ANS, não serão concedidos novos registros de produtos se, nesses, forem apresentadas características similares ao do produto suspenso, sendo este entendimento expresso na Resolução Normativa nº 566/2022[2]. Confira-se:
“art. 15. Ao constatar o descumprimento reiterado das regras dispostas nesta Resolução Normativa, que possa constituir risco à qualidade ou à continuidade do atendimento à saúde dos beneficiários, a ANS poderá adotar as seguintes medidas:
I – suspensão da comercialização de parte ou de todos os produtos da operadora de planos privados de assistência à saúde;
(…)
§ 3º Durante o período de suspensão da comercialização de parte ou de todos os produtos da operadora de planos privados de assistência à saúde, não serão concedidos registros de novos produtos que apresentem características análogas ao do produto suspenso, tais como:
I – segmentação assistencial;
II – área geográfica de abrangência; e
III – área de atuação do produto.” (g.n)
Portanto, para evitar qualquer indício de infração, bem como otimizar o processo de registro e deferimento de produtos, o M3BS recomenda à operadora a construção de fluxos assertivos, seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia, desenvolvimento de fluxos e treinamentos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 543/2022. Dispõe sobre a concessão de Autorização de Funcionamento das Operadoras de Planos de Assistência à Saúde e sobre o Registro de Produtos.
[2] BRASIL. Resolução Normativa nº 566/2022. Dispõe sobre a garantia de atendimento dos beneficiários de plano privado de assistência à saúde.
Não! Quando recepcionada uma solicitação médica, seja de procedimento, medicamento ou evento em saúde, as operadoras observarão os prazos máximos estabelecidos pela legislação vigente para garantia da cobertura assistencial requerida.
Isto é, a depender do tipo de solicitação, deverá ser observado os prazos estabelecidos na Resolução Normativa nº 566/2022[1], conforme alguns exemplos abaixo:
“Art. 3º A operadora deverá garantir o atendimento integral das coberturas referidas no art. 2º nos seguintes prazos:
I – consulta básica – pediatria, clínica médica, cirurgia geral, ginecologia e obstetrícia: em até sete dias úteis;
(…)
XV – tratamentos antineoplásicos domiciliares de uso oral, incluindo medicamento para o controle de efeitos adversos relacionados ao tratamento e adjuvantes: em até 10 (dez) dias úteis, cujo fornecimento poderá ser realizado de maneira fracionada por ciclo;
XVI – tratamentos antineoplásicos ambulatoriais e domiciliares de uso oral, procedimentos radioterápicos para tratamento de câncer e hemoterapia, na qualidade de procedimentos cuja necessidade esteja relacionada à continuidade da assistência prestada em âmbito de internação hospitalar: em até dez úteis, cujo fornecimento poderá ser realizado de maneira fracionada por ciclo;
(…).” (g.n)
Como visto, os prazos se diferenciam pela complexidade da solicitação e não especificamente pela doença declarada. Assim, nos casos de tratamentos que exijam o fornecimento de medicação antineoplásica, a operadora garantirá a cobertura em até 10 dias úteis, não sendo obrigada ao fornecimento em menor tempo ou de forma imediata.
Portanto, para evitar qualquer indício de infração, bem como otimizar o processo de análise em auditoria médica ou regulação de procedimentos, o M3BS recomenda à operadora a construção de fluxos assertivos, seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia, desenvolvimento de fluxos e treinamentos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 566/2022. Dispõe sobre a garantia de atendimento dos beneficiários de plano privado de assistência à saúde.
As operadoras de planos de saúde podem alterar a composição de sua rede assistencial vinculada a um produto registrado na Agência Nacional de Saúde Suplementar, sendo que essa alteração deverá ser realizada por meio de redimensionamento de rede por redução ou substituição da entidade hospitalar.
Os critérios para essas duas opções estão definidos pela Resolução Normativa nº 568/22[1] e serão utilizados a depender da situação pretendida pela operadora, confira-se:
“Art. 2º Para fins desta Resolução Normativa, considera-se:
(…)
II – substituição de entidade hospitalar – troca de uma unidade hospitalar por outra equivalente que não se encontra na rede do produto;
III – redimensionamento da rede hospitalar por redução – supressão de um estabelecimento hospitalar da rede do produto, cabendo às unidades restantes a absorção da demanda;” (g.n)
Contudo, para alteração de rede hospitalar, seja qual for a hipótese, a operadora de planos de saúde deve apresentar um motivo, sendo possível alegar: interesse da própria operadora; interesse exclusivo da entidade hospitalar; encerramento das atividades da entidade hospitalar; ou rescisão contratual entre a entidade hospitalar e a operadora de saúde intermediária, nos casos de contratação indireta.
Diferente das demais razões, quando a operadora alegar “encerramento das atividades da entidade hospitalar, deve atender ao enquadramento específico previsto no artigo 6º da referida norma:
“Art. 6º Será considerado encerramento das atividades da entidade hospitalar quando:
I – ocorrer o fechamento total do estabelecimento;
II – forem extintas todas as atividades hospitalares contratadas pela operadora; ou
III – a prestação de todas as atividades hospitalares passar a ser exclusiva para o Sistema Único de Saúde – SUS.” (g.n)
Tais conceitos são importantes, tendo em vista que esse motivo concede às operadoras de planos de saúde a isenção de pagamento de taxa por alteração hospitalar /produto (TAP), nos termos da Resolução Normativa nº 493/22[2]:
“Art. 18. Também estão isentas do recolhimento da TAP as seguintes alterações de dados do produto, conforme autoriza o art. 20, § 4º, da Lei nº 9.961, de 2000:
I – a alteração da relação com a entidade hospitalar (indireta/direta);
II – a informação do novo CNPJ e Registro na ANS da operadora responsável pela contratação direta do prestador hospitalar; e I
II – as atualizações dos cadastros dos prestadores hospitalares vinculados aos planos de saúde da operadora, inclusive as motivadas por encerramento das atividades.” (g. n.)
Portanto, para evitar qualquer indício de infração, bem como otimizar o cumprimento das obrigações com a ANS com obtenção dos benefícios normativos, o M3BS recomenda à operadora a construção de fluxos de análise assertivos, seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia, desenvolvimento de fluxos e treinamentos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 568/2022. Dispõe sobre as solicitações de substituição de entidade hospitalar e de redimensionamento de rede por redução.
[2] BRASIL. Resolução Normativa nº 493/2022. Dispõe sobre a arrecadação de receitas da Agência Nacional de Saúde Suplementar – ANS.
As operadoras de planos de saúde devem, obrigatoriamente, manter atualizados os seus dados cadastrais.
Antes das atualizações tecnológicas realizadas pela Agência Nacional de Saúde Suplementar (ANS) nos últimos anos, as operadoras deveriam encaminhar ofício à diretoria responsável pela alteração desejada, para que assim os dados fossem atualizados.
Atualmente, com vistas à eficiência e agilidade de tráfego dos dados, a ANS disponibilizou ferramenta específica para essas alterações, denominada “Sistema Cadastro das Operadoras” mais conhecido como “CADOP”. Este sistema está disponível no “Portal Operadoras” e só pode ser acessado mediante login e senha, clicando em sua aba específica por meio do link: ANS – Agência Nacional de Saúde Suplementar.
A ferramenta é utilizada para atualizar e armazenar os dados cadastrais das operadoras, sendo de uso obrigatório nos termos do art. 16, § 4º, da Resolução Normativa nº 543/2022[1], confira-se:
“Art. 16. Para a manutenção da situação de regularidade do registro, as Operadoras de Planos Privados de Assistência à Saúde deverão notificar quaisquer alterações das informações estabelecidas nos Anexos I e III, inclusive com o envio, quando se fizer necessário, de novos documentos, no prazo de 30 (trinta) dias a contar da ocorrência da alteração.
(…)
§4º A ANS disponibilizará sistema de atualização das informações cadastrais em substituição aos fluxos estabelecidos no caput e §1º deste artigo, transformando-se no meio obrigatório para manter a situação de regularidade do registro.” (g,n)
Por tal motivo não há mais a necessidade de envio de ofícios informativos. Desta forma, qualquer atualização ou solicitação que vise a atualização dos dados cadastrais da operadora deve ser realizada por meio do CADOP e quando for o caso, após a atualização cadastral no sistema, deverá ser gerada guia de recolhimento para pagamento da taxa TAP, correspondente ao tipo de modificação de informação que se deseja, nos termos dos anexos da Resolução Normativa nº 493/2022[2].
É importante lembrar que a atualização dos dados é imprescindível para manutenção da autorização de funcionamento e regularidade de registro da operadora e sua ausência pode gerar sanção, conforme previsão do artigo 38, da Resolução Normativa nº 489/2022[3]:
“Art. 38. Deixar de encaminhar à ANS, no prazo estabelecido, os documentos ou as informações devidas ou solicitadas, exceto na hipótese do artigo anterior: Sanção – multa de R$ 25.000,00.”
Portanto, para evitar qualquer indício de infração, bem como otimizar a operação e manter o cumprimento das obrigações com a ANS atualizados e fidedignos, o M3BS recomenda à operadora a construção de fluxos e treinamentos da ferramenta CADOP aos colaboradores, seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia, desenvolvimento de fluxos e treinamentos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 543/2022. Dispõe sobre a concessão de Autorização de Funcionamento das Operadoras de Planos de Assistência à Saúde e sobre o Registro de Produtos.
[2] BRASIL. Resolução Normativa nº 493/2022. Dispõe sobre a arrecadação de receitas da Agência Nacional de Saúde Suplementar – ANS.
[3] BRASIL. Resolução Normativa nº 489/2022. Dispõe sobre a aplicação de penalidades para as infrações à legislação dos planos privados de assistência à saúde.
“Guia médico” é o nome dado ao arquivo que reúne a lista de prestadores vinculados aos produtos de uma operadora de plano de saúde, sendo utilizado pelos beneficiários para consulta de sua rede assistencial.
Assim, a operadora possui diversos meios de divulgação de sua rede, como por exemplo, via impressa, digital por aplicativo ou outros meios eletrônicos. Mas, a Agência Nacional de Saúde Suplementar (ANS) impõe um meio obrigatório para disponibilização aos beneficiários?
De acordo com a Resolução Normativa nº 486/22[1], a operadora deverá disponibilizar acesso à sua rede assistencial de forma on-line, através de seu Portal Corporativo:
“Art. 2º Todas as operadoras de planos privados de assistência à saúde deverão disponibilizar nos seus Portais Corporativos na Internet informações sobre sua rede assistencial, observando os seguintes requisitos mínimos:
I – a rede assistencial deverá ser exibida por plano de saúde, apresentando:
(…).” (g.n)
Essa forma de divulgação acompanha os avanços tecnológicos e a rotina dos usuários que cada vez mais preferem formas eletrônicas para acesso aos conteúdos, facilitando também a experiência dos beneficiários, assim como a sua atualização.
Contudo, caso haja solicitação formal pelo beneficiário, a operadora deverá disponibilizar o “Guia Médico” de forma impressa, conforme determina o artigo 39, § 4º, da Resolução Normativa nº 510/22[2].
Portanto, para evitar qualquer indício de infração, bem como otimizar a operação, o M3BS recomenda à operadora a construção de fluxos assertivos para análise de suas solicitações, seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia, desenvolvimento de fluxos e contratos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 486/2022. Dispõe sobre a obrigatoriedade de divulgação das redes assistenciais das operadoras de planos privados de assistência à saúde nos seus Portais Corporativos na Internet.
[2] BRASIL. Resolução Normativa nº 510/2022. Dispõe sobre o Programa de Qualificação dos Prestadores de Serviços na Saúde Suplementar – QUALISS; revoga as Resoluções Normativas nº 405, de 09 de maio de 2016 e nº 421, de 23 de março de 2017, e dá outras providências.
Os planos de saúde – de forma geral – podem ser cancelados por outros motivos que não inadimplência, como por exemplo, a perda de vínculo, ausência de elegibilidade, término de benefício remissão, demitidos e aposentados etc.
Nesses casos excepcionais, a orientação da Agência Nacional de Saúde Suplementar (ANS) é que seja ofertado um plano individual/familiar para que o beneficiário siga – sem o cumprimento de novas carências -, com a cobertura na mesma operadora, se assim desejar.
Mas, essa é uma obrigação a todas as operadoras de planos de saúde? Não!
Nos termos do artigo 3º da CONSU nº 19/98[1], essa regra se aplicará “somente às operadoras que mantenham também plano ou seguro de assistência à saúde na modalidade individual ou familiar.” Isto é, se a operadora não possuir registro de comercialização de plano individual, não estará obrigada a oferecê-lo aos beneficiários.
Como alternativa, ocorrendo a perda do vínculo do beneficiário com consequente solicitação de novo produto, a operadora deverá observar a regra prevista no artigo 8º, § 1º, da Resolução Normativa nº 438/18[2] no que se refere à informação sobre o direito de portabilidade de suas carências.
Portanto, para evitar qualquer indício de infração, bem como otimizar a operação, efetivação de cancelamentos contratuais e respectivas alternativas, o M3BS recomenda à operadora a construção de fluxos de análise assertivos, seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia, desenvolvimento de fluxos e contratos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. CONSU nº 19/1998. Dispõe sobre a absorção do universo de consumidores pelas operadoras de planos ou seguros de assistência à saúde que operam ou administram planos coletivos que vierem a ser liquidados ou encerrados.
[2] BRASIL. Resolução Normativa nº 438/2018. Dispõe sobre a regulamentação da portabilidade de carências para beneficiários de planos privados de assistência à saúde.
Ao recepcionar uma solicitação de realização de procedimento de seus beneficiários, a operadora de plano de saúde poderá analisar a pertinência técnica do pedido por meio de sua equipe de auditoria médica, observando os princípios estabelecidos pelo Conselho Federal de Medicina (CFM), bem como as regras contratuais e aquelas editadas pela Agência Nacional de Saúde Suplementar (ANS).
Nesse sentido, o auditor médico da operadora de planos de saúde, ao constatar uma divergência técnico assistencial da solicitação de cobertura, tem à sua disposição diversas ferramentas para esclarecimentos. Uma delas é a busca pelo “consenso” com o profissional solicitante.
Nesses casos, o médico auditor poderá estabelecer contato com o médico assistente do beneficiário para uma análise em conjunto, com o objetivo de estabelecer a conduta clínica a ser aplicada ao caso.
Essa etapa de análise é permitida e, normalmente, precede de possível instauração de Junta Médica, conduta embasada no artigo 4º, da Resolução Normativa nº 424/17[1], confira-se:
“art. 4º – A operadora poderá entrar em consenso com o profissional assistente em relação à conduta clínica, antes da realização da junta médica ou odontológica, desde que observados os prazos de garantia de atendimento previstos no art. 3º da RN nº 259, de 17 de junho de 2011. Por outro lado, instaurada a junta, o parecer do desempatador prevalece, não sendo considerado como negativa.”
A ANS confirma a legalidade desse entendimento no item 16 da FAQ sobre Junta Médica, vejamos:
“16) O meu médico ou dentista pode entrar em acordo com a operadora, sem ter que realizar a junta?
Sim. Se houver consenso prévio em relação à indicação clínica, não será necessário realizar a Junta médica ou odontológica. O consenso poderá ocorrer antes da realização da junta. (g.n)
Assim, além da Junta Médica, a ferramenta do “consenso” entre os profissionais de saúde dentro do período de análise de cobertura do procedimento é uma opção para as operadoras.
Portanto, para evitar qualquer indício de infração, bem como otimizar a operação e análise em suas auditorias assistenciais, o M3BS recomenda à operadora a construção de fluxos de análise assertivos, seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia, desenvolvimento de fluxos e contratos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 424/2017. Dispõe sobre critérios para a realização de junta médica ou odontológica formada para dirimir divergência técnico-assistencial sobre procedimento ou evento em saúde a ser coberto pelas operadoras de planos de assistência à saúde.
É comum no mercado de saúde suplementar que as operadoras possuam contratos de planos de saúde firmados anteriormente à publicação da Lei 9.656/1998[1].
Esses produtos são conhecidos como “contratos antigos” e as regras de cobertura assistencial são aplicadas, estritamente, em atenção às condições firmadas entre as partes, ou seja, sem influência direta das normas editadas pela Agência Nacional de Saúde Suplementar (ANS). Este é um dos principais motivos que levam os seus beneficiários a solicitarem a adaptação de seu produto, garantindo assim o acesso às coberturas definidas pelo Rol de Procedimentos que podem, por exemplo, ser maiores do que o previsto no contrato que estão vinculados.
O mesmo acontece em relação aos reajustes. Assim, quando houver proposta de adaptação contratual, a operadora deverá realizar o enquadramento dos percentuais de reajustes previstos para deslocamento de faixa etária previstas pela RN nº 563/22[2], já que no caso dos “contratos antigos” muitas vezes não há previsão das 10 faixas obrigatórias instituídas pela norma, o que possivelmente não cobriria os custos assistenciais das novas coberturas e, uma vez aceita a proposta por parte do beneficiário, os reajustes poderão ser aplicados sem qualquer óbice.
É importante salientar que a operadora deve cientificar o beneficiário, de forma pormenorizada, a respeito dos valores que irão ser alterados em sua mensalidade após a adaptação, bem como os que poderão ocorrer em relação aos deslocamentos de faixa etária.
Por fim, recomenda-se que a equipe atuarial da operadora seja consultada previamente quando da proposta de adaptação, pois o enquadramento exigido pelas normas reguladoras em relação às faixas etárias deverá obedecer aos limites máximos da Nota Técnica de Registro do Produto (NTRP).
Portanto, para evitar qualquer indício de infração, bem como otimizar a operação e adaptação dos produtos antigos, o M3BS recomenda à operadora a construção de fluxos de análise assertivos, seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia, desenvolvimento de fluxos e contratos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Lei 9.656/1998. Dispõe sobre os planos e seguros privados de assistência à saúde.
[2] BRASIL. Resolução Normativa nº 563/2022. Dispõe sobre os limites a serem observados para adoção de variação de preço por faixa etária nos planos privados de assistência à saúde contratados a partir de 1º de janeiro de 2004.
A remissão é um “benefício” pactuado em alguns contratos de planos de saúde para garantir, após a morte do titular, a continuidade da prestação dos serviços de assistência médica aos dependentes inscritos, por lapso temporal que varia de 1 (um) a 5 (cinco) anos, sem a cobrança de mensalidades nesse período.
Assim, nos casos de remissão, a Agência Nacional de Saúde Suplementar (ANS) não proíbe a realização de portabilidade. A ANS prevê autorização de forma expressa, consoante previsão do artigo 6º da Resolução Normativa nº 438/18. Confira-se:
“Art. 6º A portabilidade de carências poderá ser exercida por beneficiários que estiverem em gozo do período de remissão, podendo esta ser requerida após o término da remissão ou durante a remissão, que será encerrada a partir do início da vigência do seu vínculo com o plano de destino.” (g.n)
Neste sentido, durante o período do benefício de remissão ou quando do seu término, a ANS entende ser possível o aceite de portabilidade, considerando que os requisitos de análise nestes casos serão aqueles utilizados para perda de vínculo descritos no artigo 8º da RN 438/18.
Por esse motivo, fica dispensado o cumprimento dos critérios essenciais à portabilidade, como vínculo ativo, período mínimo de permanência no plano de origem e compatibilidade de preço.
Portanto, para evitar qualquer indício de infração, bem como otimizar a operação e comercialização de produtos mesmo que em portabilidade, o M3BS recomenda à operadora a construção de fluxos de análise assertivos, seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia, desenvolvimento de fluxos e contratos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
Sim. A Agência Nacional de Saúde Suplementar (ANS) considera como taxativo o Rol de Procedimentos[1].
A Resolução Normativa nº 465/2021[2] já trazia a posição da ANS sobre a taxatividade do Rol. Confira-se:
“art. – 2º Para fins de cobertura, considera-se taxativo o Rol de Procedimentos e Eventos em Saúde disposto nesta Resolução Normativa e seus anexos, podendo as operadoras de planos de assistência à saúde oferecer cobertura maior do que a obrigatória, por sua iniciativa ou mediante expressa previsão no instrumento contratual referente ao plano privado de assistência à saúde.” (g.n)
Em que pese a intensa discussão do mercado de saúde suplementar sobre a relativização da taxatividade do Rol, principalmente após a publicação da Lei 14.454/2022[3], sob o aspecto regulatório o Rol de Procedimentos segue sendo taxativo em relação à garantia obrigatórias das coberturas pelas operadoras de planos de saúde.
É importante pontuar que até mesmo a Procuradoria Federal junto à ANS (PROGE) já confirmou o entendimento sobre a taxatividade do Rol de Procedimentos através do Parecer nº 00070/2022/GECOS/PFANS/PGF/AGU, quando instada a se manifestar após publicação da referida Lei 14.454/22. Vejamos trecho extraído do parecer:
“35. Dessa maneira, considerando que desde a inclusão do referido parágrafo na Lei nº 9.656/1998 pela MP nº 2.177-44/2001 até a recente redação que lhe foi conferida pela Lei nº 14.454/2022, não houve alteração vernacular que lhe afetasse o alcance e sentido, conclui-se que nenhuma alteração quanto ao entendimento sobre a taxatividade do rol se impõe à ANS.” (g.n)
Desta forma, – sob o aspecto regulatório – em relação a garantia de coberturas assistenciais, as operadoras de planos de saúde estariam vinculadas à lista mínima obrigatória.
Portanto, para evitar qualquer indício de infração, bem como otimizar a análise de coberturas obrigatórias de procedimentos, o M3BS recomenda à operadora a construção de cláusulas contratuais que ratifiquem a taxatividade do Rol, bem como a criação de fluxos de análise internas de auditorias assertivos, seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia, desenvolvimento de fluxos e contratos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] Rol de Procedimentos é o nome dado à lista de coberturas obrigatórias mínimas a ser garantida pelas operadoras de planos de saúde.
[2] BRASIL. Resolução Normativa nº 465/2021. Atualiza o Rol de Procedimentos e Eventos em Saúde que estabelece a cobertura assistencial obrigatória a ser garantida nos planos privados de assistência à saúde contratados a partir de 1º de janeiro de 1999 e naqueles adaptados conforme previsto no artigo 35 da Lei n.º 9.656, de 3 de junho de 1998; fixa as diretrizes de atenção à saúde; e revoga a Resolução Normativa – RN nº 428, de 7 de novembro de 2017, a Resolução Normativa – RN n.º 453, de 12 de março de 2020, a Resolução Normativa – RN n.º 457, de 28 de maio de 2020 e a RN n.º 460, de 13 de agosto de 2020.
[3] BRASIL. Lei 14.454/2022. Altera a Lei nº 9.656, de 3 de junho de 1998, que dispõe sobre os planos privados de assistência à saúde, para estabelecer critérios que permitam a cobertura de exames ou tratamentos de saúde que não estão incluídos no rol de procedimentos e eventos em saúde suplementar.
Cumpre esclarecer que, no plano de saúde coletivo, a relação contratual da operadora é estabelecida diretamente com a pessoa jurídica contratante e não de forma individual com o beneficiário.
Assim, em que pese o beneficiário possa contatar a operadora de planos de saúde para solicitações de autorizações de procedimentos, inclusões de dependentes, solicitações de documentos etc., toda movimentação cadastral deverá observar as regras estabelecidas no contrato firmado entre a pessoa jurídica e a operadora.
Nesse sentido, a Resolução Normativa nº 557/22[1] estabelece algumas regras para movimentação cadastral dos beneficiários. Confira-se:
“art. 24 – Caberá à pessoa jurídica contratante solicitar a suspensão ou exclusão de beneficiários dos planos privados de assistência à saúde coletivos.
Parágrafo único. As operadoras só poderão excluir ou suspender a assistência à saúde dos beneficiários, sem a anuência da pessoa jurídica contratante, nas seguintes hipóteses:
I – fraude; ou
II – por perda dos vínculos do titular previstos nos artigos 5˚ e 15 desta resolução, ou de dependência, desde que previstos em regulamento ou contrato, ressalvado o disposto nos artigos 30 e 31 da Lei n˚ 9.656, de 1998; ou
III – a pedido do beneficiário.” (g.n)
Desta forma, como regra geral a movimentação de beneficiários ocorrerá por solicitação da pessoa jurídica, ressalvadas as exceções descritas no dispositivo acima colacionado ou aquelas situações específicas que forem convencionadas no instrumento contratual firmado entre as partes.
Não obstante, ainda que a normativa traga a regra geral, todas as regras de movimentação cadastral devem estar descritas em contrato, conforme determina o Anexo I, da Instrução Normativa nº 28/22[2].
Portanto, para evitar qualquer indício de infração, bem como otimizar a operação e movimentação cadastral dos produtos coletivos, o M3BS recomenda à operadora a construção de cláusulas contratuais e fluxos de análise assertivos, seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia, desenvolvimento de fluxos e contratos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 557/2022. Dispõe sobre a classificação e características dos planos privados de assistência à saúde e regulamenta a sua contratação, dispõe sobre a contratação de plano privado de assistência à saúde coletivo empresarial por empresário individual e dispõe sobre os instrumentos de orientação para contratação de planos privados de assistência à saúde.
[2] BRASIL. Instrução Normativa nº 28/2022. Dispõe sobre os procedimentos do Registro de Produtos.
Sobre a cobertura de atendimento com profissionais enfermeiros obstétricos, o M3BS destaca duas das principais questões, conforme esclarecido a seguir.
No que tange especificamente à cobertura assistencial do profissional, cabe lembrar que o Rol de Procedimentos passou a contemplar o acompanhamento pré-natal por enfermeiro obstetra ou obstetriz. Contudo, somente será obrigatória a cobertura pelos planos de saúde, quando atendida a Diretriz de Utilização (DUT) item 135, anexo II, da RN nº 465/21. Confira-se:
“DUT nº 135. CONSULTA COM ENFERMEIRO OBSTETRA OU OBSTETRIZ
Cobertura obrigatória de até 6 consultas de pré-natal e até 2 consultas de puerpério, quando atendidos todos os critérios abaixo:
- Profissional enfermeiro obstétrico ou obstetriz habilitado por seu conselho profissional para atendimento obstétrico;
- Atendimento de consultas de pré-natal e puerpério quando solicitado por escrito pelo médico assistente que coordena o cuidado na equipe multiprofissional de saúde (…)”. (g.n)
Assim, para a ANS a cobertura da consulta de pré-natal enfermeiro obstétrico ou obstetriz será obrigatória quando o médico assistente, que coordena o cuidado na equipe multiprofissional de saúde assim solicitar e desde que o profissional seja habilitado.
Já em relação ao credenciamento da “especialidade”, é importante ressaltar que a Resolução Normativa nº 398/16[1] continua vigente e tal norma não tem o intuito de impor uma obrigação impossível de ser cumprida. Isso significa dizer que, as operadoras devem realizar o credenciamento de enfermeiros obstétricos e obstetrizes “se, onde e quando possível”.
Isso significa que, nos locais em que não existirem profissionais com essa formação ou, em existindo, se o profissional existente se recusar a trabalhar para a operadora, entende-se não ser possível o credenciamento.
Nesse sentido, a fiscalização da agência (quando instada em eventuais demandas) se dará observando-se a inviabilidade do credenciamento: pela comprovação da inexistência ou insuficiência de profissionais; ou pela demonstração de que, em existindo, recusaram-se a trabalhar como credenciados. Por outro lado, caso a operadora possua profissional credenciado, deve seguir o rito de divulgação de qualquer outro profissional assemelhado.
Para evitar qualquer indício de infração, bem como otimizar as análises de solicitações e credenciamento de respectivos profissionais, o M3BS recomenda à operadora a construção de fluxos assertivos, seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia e desenvolvimento de fluxos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 398/2016. Dispõe sobre a Obrigatoriedade de Credenciamento de Enfermeiros Obstétricos e Obstetrizes por Operadoras de Planos Privados de Assistência à Saúde e Hospitais que Constituem suas Redes e sobre a Obrigatoriedade de os Médicos.
Quando se fala em coparticipação para “internação psiquiátrica”, a Agência Nacional de Saúde Suplementar (ANS) já possui entendimento definido a ser aplicado pelas operadoras de planos de saúde.
Para a reguladora, é possível a cobrança de coparticipação após a realização de serviços, desde que sua exigência não dificulte o acesso à rede assistencial ou atente contra os prazos máximos de atendimento estabelecidos pela Resolução Normativa nº 566/2022[1].
Além disso, vale lembrar que para a ANS o percentual de 50% é o limite máximo a ser aplicado para fins de coparticipação. Essa limitação foi definida para evitar que haja caracterização de fator restritor severo , conforme dispõe o artigo 2º, VII da Resolução CONSU nº 08/98[2], ou seja, um limitador de cobrança que impede o financiamento integral pelo beneficiário ou que a imposição de coparticipação seja tão alta que dificulte a realização do tratamento necessário.
Em que pese esse entendimento já esteja definido pela agência reguladora, o M3BS destaca alguns pontos:
- De forma geral, para a cobrança de coparticipação é necessário o registro do produto com todas as informações pertinentes a essa modalidade de fator moderador, bem como obrigatório que o contrato preveja a forma que se dará a cobrança, por exemplo: se será por percentual ou valor único, a periodicidade da análise da conta, reajustes do fator moderador etc.
- Para os produtos que não possuam registro de fator moderador – coparticipação -, a ANS permite que essa cobrança aconteça somente para os casos de internação psiquiátrica, desde que haja previsão contratual para tanto, de acordo com o previsto na Resolução Normativa nº 465/2021[3].
Como se vê, o contrato será o aliado da operadora de planos de saúde quando o assunto é a utilização de mecanismos de regulação e consequente aplicação de fator moderador utilizado nas cobranças/mensalidades.
Para evitar qualquer indício de infração, bem como otimizar a operação com aumento da efetividade no gerenciamento de ações em saúde, o M3BS recomenda à operadora a construção de cláusulas contratuais e fluxos assertivos ao produto, seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia e desenvolvimento de contratos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 566/2022. Dispõe sobre a garantia de atendimento dos beneficiários de plano privado de assistência à saúde.
[2] BRASIL. Resolução CONSU nº 08/98. Dispõe sobre mecanismos de regulação nos Planos e Seguros Privados de Assistência à Saúde
[3] BRASIL. Resolução Normativa 465/2021. Atualiza o Rol de Procedimentos e Eventos em Saúde que estabelece a cobertura assistencial obrigatória a ser garantida nos planos privados de assistência à saúde contratados a partir de 1º de janeiro de 1999 e naqueles adaptados conforme previsto no artigo 35 da Lei n.º 9.656, de 3 de junho de 1998 e dá outras providências.
A portabilidade de carências é um direito individual do beneficiário de plano de saúde, em que existe a possibilidade de contratação de um produto novo em substituição ao atual, sem a necessidade de cumprimento de novos períodos de carência.
Para que exercício desse direito, o beneficiário deve atender a alguns requisitos estabelecidos pela Resolução Normativa nº 438/2018[1]. Confira-se:
“Art. 3° Para realizar a portabilidade de carências, devem ser atendidos simultaneamente os seguintes requisitos:
I – o vínculo do beneficiário com o plano de origem deve estar ativo;
II – o beneficiário deve estar adimplente junto à operadora do plano de origem;
III – o beneficiário deve ter cumprido prazo de permanência:
IV – o plano de origem deve ter sido contratado após 1° de janeiro de 1999 ou adaptado à Lei n° 9.656/98;
V – a faixa de preço do plano de destino deve ser igual ou inferior a que se enquadra o plano de origem do beneficiário, considerada a data da consulta ao módulo de portabilidade de carências do Guia ANS de Planos de Saúde;
VI – caso o plano de destino seja de contratação coletiva, o beneficiário deverá possuir vínculo com a pessoa jurídica contratante do plano, nos termos dos artigos 5º e 9° da RN n° 195, de 14 de julho de 2009, ou o beneficiário deverá ser ou possuir vínculo com empresário individual, nos termos da RN nº 432, de 27 de dezembro de 2017.” (g.n)
Além dos requisitos acima mencionados, a Agência Nacional de Saúde Suplementar (ANS) traz, de forma expressa, a vedação da realização de portabilidade para os casos em que o beneficiário estiver internado. Vejamos:
“Art. 5º A portabilidade de carências poderá ser requerida a qualquer tempo pelo beneficiário após o cumprimento do prazo de permanência previsto no inciso III do caput do artigo 3° desta Resolução.
Parágrafo único. Caso o beneficiário esteja internado, a portabilidade de carências somente poderá ser requerida após a alta da internação, ressalvadas as hipóteses de portabilidade previstas nos artigos 8º, 12 e 13 desta Resolução.” (g.n)
Assim, com exceção dos casos de extinção de vínculo ou portabilidade especial ou extraordinária determinada pela ANS, a operadora de planos de saúde não é obrigada a acatar o pedido de beneficiário internado.
Para evitar qualquer indício de infração, bem como otimizar a operação das solicitações de portabilidade, o M3BS recomenda à operadora a construção de cláusulas contratuais e fluxos de análise assertivos, seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia e desenvolvimento de contratos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 438/2018. Dispõe sobre a regulamentação da portabilidade de carências para beneficiários de planos privados de assistência à saúde,
Cumpre destacar que a Súmula nº 21 é um entendimento da Agência Nacional de Saúde Suplementar (ANS), que trata de contagem dos períodos de carências e é aplicável, de forma excepcional, quando há mudança de produto dentro de uma mesma operadora.
Contudo, não basta o entendimento da ANS, é necessário verificar quais são as condições contratuais para toda e qualquer movimentação cadastral ou mudança de produtos dentro de uma operadora de saúde.
Isto é, recebendo uma solicitação de “downgrade” do produto, a operadora deverá, em primeiro momento, analisar o que está previsto contratualmente e se há possibilidade dessa movimentação, bem como verificar quais são as condições para o aceite, se existe prazo para o pedido etc.
Ademais, ainda que exista possibilidade de “downgrade” dentro do contrato solicitado, a Súmula 21 não deve ser aplicada, considerando que é utilizada no mercado apenas para movimentações de produtos com coberturas não previstas no anterior, ou seja, somente para “upgrades” contratuais, vez que para reduzir coberturas, as carências do produto novo já estarão cumpridas.
Assim, sempre prevalecerão as regras contratuais, devendo a operadora definir as regras para movimentação de seus produtos, seja em “upgrade” ou em “downgrade”.
Para evitar qualquer indício de infração, bem como otimizar a operação e análise das solicitações cadastrais, o M3BS recomenda à operadora a construção de cláusulas e fluxos assertivos, seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia e desenvolvimento de contratos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
Inicialmente, é importante destacar que a inclusão de dependentes – seja qual for o grau de parentesco -, sempre dependerá de uma análise prévia das regras estabelecidas entre os contratantes.
Cumpre esclarecer que em recente decisão[1] o Superior Tribunal de Justiça (STJ) determinou que uma operadora de planos de saúde incluísse como dependente o neto do titular, ainda que o contrato ao que era vinculado não possuísse tal previsão.
Em que pese a referida decisão não tenha tornado essa uma obrigação aplicável a todas as operadoras, a Agência Nacional de Saúde Suplementar (ANS) determina que as condições de admissão de dependentes estejam disciplinadas no instrumento contratual firmado entre as partes, em observância as regras trazidas pela Instrução Normativa nº 28/22[2].
Nesse sentido, em âmbito regulatório, cabe salientar que não há uma limitação de aceitação de dependentes pelas operadoras, desde que respeitados os limites máximos previstos na regulamentação.
De acordo com a legislação vigente, 4 (quatro) grupos de pessoas são permitidas para a inclusão na categoria de dependentes no plano de saúde:
- Cônjuge e companheiro: aqui podem ser incluídos o marido e a esposa do colaborador (a), ou mesmo o(a) companheiro(a), em caso de relação homoafetiva ou casais em união estável.
- Parentes de 1º grau consanguíneo: esse grupo pertence aos parentes consanguíneos de forma direta, como pais e filhos.
- Parentes de 2º grau consanguíneo: aqui se encaixam os irmãos, avós e os netos.
- Parentes de 3º grau consanguíneo: nesse grupo estão inclusos os tios, sobrinhos, bisavôs e os bisnetos.
Assim, se a operadora permite – contratualmente – a inclusão de netos em dependência do contrato do titular, este fará parte do plano de saúde sem exigência de carências, desde que solicitada dentro do prazo também estabelecido no instrumento pactuado entre as partes.
Portanto, sempre prevalecerão as regras contratuais, devendo a operadora definir quem poderá ou não participar do produto na condição de dependente.
Para evitar qualquer indício de infração, bem como otimizar a operação e análise das solicitações de inclusão de dependentes, o M3BS recomenda à operadora a construção de cláusulas e fluxos assertivos, seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia e desenvolvimento de contratos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. STJ. RECURSO ESPECIAL Nº 2049636 – SP (2021/0008162-7). Disponível em https://www.conjur.com.br/dl/plano-saude-incluir-neto-titular.pdf. Acesso em 05/09/23 às 13h42.
[2] BRASIL. Instrução Normativa nº 28/2022. Dispõe sobre os procedimentos do Registro de Produtos.
Ao ter seu vínculo extinto com o ex-empregador, seja em razão de demissão ou aposentadoria, o beneficiário de plano coletivo empresarial – ora ex-empregado –, quando contributário de seu plano de saúde possui o direito à continuidade de seu contrato, desde que assuma o pagamento integral das mensalidades.
Mas, esse direito pode ser exercido a qualquer momento? Não!
De acordo com as disposições regulatórias editadas pela Agência Nacional de Saúde Suplementar (ANS), existe um prazo limite para exercício desse direito.
O artigo 10 da Resolução Normativa nº 488/2022[1] estabelece que o beneficiário deverá manifestar seu interesse na continuidade de seu plano de saúde, no prazo máximo de 30 (trinta) dias, em resposta ao comunicado do empregador.
Desta forma, após o prazo da comunicação inequívoca do beneficiário, as operadoras não estarão obrigadas ao fornecimento do plano continuidade.
Mas atenção! A empresa contratante do plano coletivo empresarial deve obter a comprovação da oferta e respectiva opção do beneficiário de forma documentada. Por tal motivo, recomendamos às operadoras que solicitem tal documentação aos seus contratantes, pois o atendimento as normas regulatórias cabem as operadoras.
Portanto, para evitar qualquer indício de infração, bem como otimizar a operação e análise das solicitações de pessoas jurídicas contratantes, o M3BS recomenda à operadora a construção de fluxos assertivos, seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia e desenvolvimento de fluxos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 488/2022. Dispõe sobre a regulamentação dos artigos 30 e 31 da Lei nº 9.656, de 3 de junho de 1998.
De acordo com as disposições regulatórias editadas pela Agência Nacional de Saúde Suplementar (ANS), as operadoras não são obrigadas a disponibilizar atendimento com profissionais de preferência do beneficiário, independente da especialidade.
Especificamente em relação à garantia da cobertura assistencial para acompanhamento com enfermeiro obstétrico ou obstetriz durante o procedimento de parto, esta ocorrerá considerando os profissionais disponíveis no local de atendimento, vinculados à rede contratada da operadora.
A Resolução Normativa nº 566/2022[1], traz de forma expressa a ausência de obrigação de profissionais e/ou locais de preferência, confira-se:
“Art. 3º A operadora deverá garantir o atendimento integral das coberturas referidas no art. 2º nos seguintes prazos:
(…)
§ 2º Para fins de cumprimento dos prazos estabelecidos neste artigo, será considerado o acesso a qualquer prestador da rede assistencial, habilitado para o atendimento no município onde o beneficiário o demandar e, não necessariamente, a um prestador específico escolhido pelo beneficiário.” (g.n)
Assim, em que pese o beneficiário possua um profissional de sua confiança ou que tenha acompanhado seu pré-natal na condição de enfermeiro obstétrico, a operadora não será obrigada a garantir o atendimento deste no momento da realização do parto, mas sim, um profissional que esteja disponível no local do procedimento.
Portanto, para evitar qualquer indício de infração, bem como otimizar a operação e autorizações, o M3BS recomenda à operadora a construção de fluxos assertivos, seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia e desenvolvimento de fluxos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 566/2022. Dispõe sobre a garantia de atendimento dos beneficiários de plano privado de assistência à saúde.
Não. Atualmente, não existe obrigatoriedade legal de cobertura de consultas ou atendimentos em determinada área de atuação ou subespecialidade médica.
Isto porque, a garantia da cobertura assistencial de uma consulta médica será definida pelo reconhecimento da especialidade pelo Conselho Federal de Medicina.
O artigo 12, inciso I, alínea ‘a’, da Lei nº 9.656/98 – Lei dos Planos de Saúde, prevê que as operadoras devem disponibilizar cobertura de “consultas médicas, em número ilimitado, em clínicas básicas e especializadas, desde que reconhecidas pelo Conselho Federal de Medicina”. (sic) (g.n)
Nesse mesmo sentido, em norma editada pela ANS, há ratificação desse entendimento. Confira-se:
Resolução Normativa nº 465/21, artigo 18, inciso I, § 2º:
“art. 18. O Plano Ambulatorial compreende os atendimentos realizados em consultório ou em ambulatório, definidos e listados no Rol de Procedimentos e Eventos em Saúde, e os atendimentos caracterizados como de urgência e emergência, conforme definições constantes na Lei n.º 9.656 de 1998 e regulamentação infralegal específica vigente, (…) devendo garantir cobertura para:
I – Consultas médicas em número ilimitado em clínicas básicas e especializadas (especialidades médicas), inclusive obstétrica para pré-natal, reconhecidas pelo Conselho Federal de Medicina – CFM; (…)
§ 2º – Para efeitos do disposto no inciso I do caput, as áreas de atuação estabelecidas pelo Conselho Federal de Medicina não são consideradas especialidades médicas.” (g.n)
Assim, em que pese o profissional médico possa atuar em diversas áreas ou subespecialidades ainda não reconhecidas pelo Conselho Federal de Medicina (CFM), a garantia do atendimento a ser disponibilizado pela operadora só acontecerá, se a solicitação ocorrer dentro de uma especialidade legitimada pelo conselho de classe.
Portanto, de acordo com a legislação vigente, em relação à cobertura de consultas médicas, as operadoras possuem somente a obrigação de garantir os atendimentos baseada nas especialidades reconhecidas pelo Conselho Federal de Medicina, em observância à Resolução CFM nº 2.330/23, que não inclui modalidades de área de atuação ou subespecialidades.
Para evitar qualquer indício de infração, bem como otimizar a operação, agendamentos e autorizações, o M3BS recomenda à operadora a construção de fluxos assertivos, seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia e desenvolvimento de fluxos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
Os procedimentos solicitados à cobertura de uma operadora de planos de saúde podem ser auditados, bem como é possível ser instaurada junta médica em caso de identificação de divergência técnica na indicação do profissional assistente, conforme autoriza a Agência Nacional de Saúde Suplementar (ANS).
Em âmbito regulatório, a Junta Médica é disciplinada pela Resolução Normativa nº 424/2017[1], sendo um importante instrumento para dirimir questões técnicas assistenciais para os procedimentos de cobertura obrigatória pelas operadoras de planos de saúde.
Mas, atenção! A utilização desse instrumento tão decisivo deve seguir todos os requisitos estabelecidos pela ANS na RN 424/17.
Ao ser instaurada junta médica, se seu resultado ensejar opinião diferente da indicada pelo médico assistente do beneficiário, seja em relação à indicação do procedimento ou de seus respectivos materiais e tal fato levar o médico assistente do paciente (solicitante) a se negar a realizar o procedimento ou utilizar o material, qual a conduta correta a ser adotada pela operadora de planos de saúde?
Conforme legislação vigente, a operadora deverá fornecer a cobertura assistencial de acordo com o parecer do profissional desempatador da junta médica, e indicar profissional apto para realização, nos termos decididos pelo desempatador e dentro dos prazos da Resolução Normativa nº 566/2022[2].
Este entendimento também foi ratificado pela ANS em sua FAQ sobre o tema. Confira-se:
FAQ da ANS, item 25:
“Meu médico/dentista se nega a fazer o procedimento ou utilizar os materiais que foram definidas pelo desempatador. Como fica o meu caso? Fico sem solução para o meu problema de saúde?”
Resposta ANS: Caso o desempatador opine pela realização do procedimento na forma proposta pela operadora e o médico/dentista assistente se negar a executá-lo, a operadora deverá garantir profissional apto a realizar o procedimento de acordo com o que foi definido pelo desempatador. (resposta a partir de 25/04/2020)”. (g.n)
Importante destacar que a divergência médica oriunda da instauração da Junta Médica não enseja infração ética perante o CFM e a decisão do médico desempatador é soberana de modo que eventual contraindicação e não cobertura pelo plano de saúde não enseja infração regulatória perante a ANS.
Portanto, para evitar qualquer indício de infração, bem como otimizar a operação de auditoria médica e autorizações, o M3BS recomenda à operadora a construção de fluxos assertivos para análise e instauração de junta médica, seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia e desenvolvimento de fluxos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 424/2017. Dispõe sobre critérios para a realização de junta médica ou odontológica formada para dirimir divergência técnico-assistencial sobre procedimento ou evento em saúde a ser coberto pelas operadoras de planos de assistência à saúde.
[2] BRASIL. Resolução Normativa nº 566/2022. Dispõe sobre a garantia de atendimento dos beneficiários de plano privado de assistência à saúde.
Os planos de saúde disponibilizam cobertura assistencial, de forma obrigatória, em atendimento às regras estabelecidas pela Agência Nacional de Saúde Suplementar (ANS).
Assim, de acordo com o art. 6º, § 1º, da Resolução Normativa nº 465/21, os procedimentos, exames e eventos, poderão ser solicitados por dois tipos de profissionais: (i) médico assistente ou (ii) cirurgião-dentista assistente.
No caso dos profissionais dentistas, a cobertura será obrigatória quando fizerem parte da segmentação odontológica ou estiverem vinculados ao atendimento odontológico, também observando o disposto no art. 4º, inciso I, da Resolução Normativa nº 465/21, que prevê:
“art. 4º Para fins do disposto nesta Resolução Normativa, são estabelecidas as seguintes definições:
I – procedimentos vinculados ao atendimento odontológico: procedimentos que, embora previstos nas demais segmentações, são executados por cirurgião-dentista ou são necessários ao diagnóstico, tratamento e prognóstico odontológicos;” (g.n)
Assim, somente se a solicitação estiver dentro deste conceito, a operadora deverá garantir a cobertura, ainda que o procedimento/evento tenha sido solicitado pelo cirurgião-dentista.
Portanto, para evitar qualquer indício de infração, o M3BS recomenda à operadora o estabelecimento de fluxos de análise em auditoria médica, evitando autorizações que não cumprem o determinado nas regras regulatórias, bem como garantindo o cumprimento da legislação vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia de análises e desenvolvimento de fluxos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
De acordo com a legislação regulatória vigente, não há proibição para aplicação de períodos de carência diferenciados entre os contratos de plano de saúde, com exceção dos limites estabelecidos no artigo 12, inciso V da Lei 9.656/98[1].
Assim, as operadoras podem estabelecer períodos de carência menores ou diferenciados desde que observem os limites legais para os seguintes casos:
Lei 9.656/98, art. 12, V:
“(…)
a) prazo máximo de trezentos dias para partos a termo;
b) prazo máximo de cento e oitenta dias para os demais casos;
c) prazo máximo de vinte e quatro horas para a cobertura dos casos de urgência e emergência.” (g.n)
Desta forma, para novos contratos, poderá haver a imposição de carências específica conforme negociação entre as partes.
Mas, atenção! É importante que essas hipóteses estejam expressas no contrato, evitando qualquer prejuízo à operadora, bem como em cumprimento ao dispõe o Anexo I, da Instrução Normativa nº 28/22[2].
Portanto, para evitar qualquer indício de infração, o M3BS recomenda à operadora a edição de cláusulas contratuais seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia de comercialização e desenvolvimento de contratos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Lei nº 9.656/1998. Dispõe sobre os planos e seguros privados de assistência à saúde.
[2] BRASIL. Instrução Normativa nº 28/2022. Dispõe sobre os procedimentos do Registro de Produtos.
Atenção primária à saúde (APS) não é considerada cobertura adicional e não deve ser registrada nessa categoria junto à Agência Nacional de Saúde Suplementar (ANS).
Isto porque, quando a operadora de planos de saúde pretende registrar um produto na ANS, deverá observar todos os requisitos e orientações trazidas pela Resolução Normativa nº 543/2022[1].
Nesse sentido, deverá informar todas as características desse produto, tais como nome, segmentação assistencial, área de abrangência etc., além de informar se possuirá coberturas adicionais como por exemplo, transporte aéreo médico, remissão e outros.
Este não é o caso da Atenção Primária à Saúde. A APS é um mecanismo de regulação que pode incluir o gerenciamento das ações em saúde de uma operadora por diversos meios: direcionamento; hierarquização de acesso; porta de entrada entre outros, com o objetivo de maximizar a garantia do atendimento e o melhor tratamento dos beneficiários com a prevenção de doenças.
Assim sendo, deverá ser tratada como mecanismo de regulação e disciplinada previamente em contrato, conforme determinações da CONSU nº 8/98[2] e Instrução Normativa nº 28/22[3].
Dito isto, entende-se que APS não se trata de uma cobertura adicional e sim de um mecanismo de regulação. Portanto, para evitar qualquer indício de infração, o M3BS recomenda à operadora a edição de cláusulas contratuais seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia de comercialização e desenvolvimento de contratos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 543/22. Dispõe sobre a concessão de Autorização de Funcionamento das Operadoras de Planos de Assistência à Saúde e sobre o Registro de Produtos.
[2] BRASIL. CONSU nº 08/1998. Dispõe sobre mecanismos de regulação nos Planos e Seguros Privados de Assistência à Saúde.
[3] BRASIL. Instrução Normativa nº 28/2022. Dispõe sobre os procedimentos do Registro de Produtos.
De acordo com o que determina a Resolução Normativa nº 543/2022[1] a cobrança de coparticipação pelas operadoras de planos de saúde é possível também em produtos com formação de preço “pós pagamento”, desde que observados alguns requisitos de registro.
Isto porque, quando o produto possui característica de “pós pagamento”, significa dizer que em seu registro junto a ANS, a operadora informou que a cobrança das mensalidades se dará sempre após a realização e lançamento das despesas assistenciais, ou seja, o valor da contraprestação pecuniária relativa ao plano de saúde será calculado após identificação dos gastos do contratante frente às coberturas contratadas, e tal modalidade não impede o lançamento de coparticipação, considerando que esses valores também são aferidos posteriormente em produtos “pré pagamento”.
Ademais, em planos de saúde em que a formação de preço seja “pós pagamento”, o custeio poderá ocorrer das seguintes formas:
rateio: a operadora ou pessoa jurídica contratante divide o valor total ou parcial das despesas assistenciais entre todos os beneficiários do plano, independentemente da utilização da cobertura.
custo operacional: a operadora repassa à pessoa jurídica contratante o valor total das despesas assistenciais, sendo vedado o repasse integral ao beneficiário.
misto: permitido apenas em planos odontológicos, conforme Resolução Normativa nº 59/03[2], ou em norma que vier a sucedê-la.
A partir das opções dispostas na norma, a operadora registrará o produto definindo as características de comercialização, incluindo o fator moderador “coparticipação” e a forma de custeio, que autorizará a cobrança posterior dessa “parcela”.
Portanto, é possível a prática de coparticipação no plano pós-pagamento, desde que o produto seja registrado na ANS com tais características: preço pós-estabelecido na modalidade custo operacional, com fator moderador (coparticipação), a partir do disposto no Anexo II da RN/ANS nº 543/22.
Para evitar qualquer indício de infração, o M3BS recomenda à operadora o registro adequado do produto, bem como a edição de cláusulas contratuais seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia de comercialização, desenvolvimento de produtos e contratos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 543/2022. Dispõe sobre a concessão de Autorização de Funcionamento das Operadoras de Planos de Assistência à Saúde e sobre o Registro de Produtos.
[2] BRASIL. Resolução Normativa nº 59/2003. Dispõe sobre plano privado de assistência à saúde exclusivamente odontológico em regime misto de pagamento
A Agência Nacional de Saúde Suplementar (ANS) não impõe às operadoras de planos de saúde a obrigatoriedade de isenção de carências.
Atualmente, a Resolução Normativa nº 557/22[1] – que trata das regras de contratação e orienta sobre os instrumentos utilizados para formalização dessa – traz regra expressa aplicada aos titulares, que seguirá o previsto no artigo 6º da norma, confira-se:
“Art. 6º No plano privado de assistência à saúde coletivo empresarial com número de participantes igual ou superior a trinta beneficiários não poderá ser exigido o cumprimento de prazos de carência, desde que o beneficiário formalize o pedido de ingresso em até trinta dias da celebração do contrato coletivo ou de sua vinculação a pessoa jurídica contratante.” (g.n)
Desta forma, considerando a regra aplicada aos titulares do plano vinculados à pessoa jurídica contratante, eventual inclusão de dependente deverá observar o mesmo prazo e, caso exista solicitação após o limite determinado pela norma, poderá ser exigido o cumprimento das carências contratuais.
Cumpre ressaltar que não há notícia de posicionamento diverso da ANS sobre esse tema. Ademais, no site da agência reguladora existe publicação que ratifica o entendimento deste parecer.
Contudo, para evitar qualquer indício de infração e em atenção à Instrução Normativa nº 28/22[2], o M3BS recomenda à operadora a edição de cláusulas contratuais seguindo toda a orientação normativa vigente, garantindo o cumprimento regulatório, bem como a ciência do beneficiário sobre as condições de admissão e utilização de seu plano de saúde.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia e desenvolvimento de contratos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 557/2022. Dispõe sobre a classificação e características dos planos privados de assistência à saúde e regulamenta a sua contratação, dispõe sobre a contratação de plano privado de assistência à saúde coletivo empresarial por empresário individual e dispõe sobre os instrumentos de orientação para contratação de planos privados de assistência à saúde.
[2] BRASIL. Instrução Normativa nº 28/2022. Dispõe sobre os procedimentos do Registro de Produtos.
A Agência Nacional de Saúde Suplementar (ANS) não estabelece a obrigação de cobrança de valor fixo a título de coparticipação pelas operadoras de planos de saúde.
O que de fato existe – em termos de regulamentação – é o dever de definição dessa cobrança em contrato, ou seja, a operadora deve estipular em suas cláusulas contratuais quando incidirá a coparticipação, o percentual ou valor aplicado, sobre quais procedimentos serão considerados, os limites, o reajuste, a periodicidade, entre outros pormenores observando as regras expressas na CONSU nº 8/98[1] e no anexo I, da Instrução Normativa nº 28/22[2].
Desta forma, entende-se que não existe obrigação de cobrança de valor fixo pelas operadoras, mas sim o dever de informação. Considerando a relação de consumo existente, os princípios que norteiam o Direito do Consumidor impõem o direito à informação clara e precisa do produto, incluindo a forma de cobrança, o valor, o percentual entre outros relativos à coparticipação.
Portanto, para evitar qualquer indício de infração, o M3BS recomenda à operadora a edição de cláusulas contratuais seguindo toda a orientação normativa vigente.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia de comercialização, cobrança e desenvolvimento de contratos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. CONSU nº 08/98. Dispõe sobre mecanismos de regulação nos Planos e Seguros Privados de Assistência à Saúde.
[2] BRASIL. Instrução Normativa nº 28/22. Dispõe sobre os procedimentos do Registro de Produtos.
O nome comercial do produto é aquele, escolhido pela operadora, para registrá-lo na Agência Nacional de Saúde Suplementar (ANS) e posterior venda aos beneficiários, inclusive por meio de campanhas publicitárias.
Cumpre esclarecer que, o anexo II da Resolução Normativa nº 543/2022[1], define a forma necessária para registro de um produto na ANS e quais serão as informações essenciais para esse registro. Contudo, não existem regras que delimitem um padrão de denominação, sendo permitidas diversas nomenclaturas, como por exemplo, (Bronze, Prata, Ouro, Diamante, Master, Plus +, Top, Standard, VIP, Gold, Silver 1, Silver 2, ou mesmo o nome da Operadora como prefixo, etc.
Mas atenção! É importante que a operadora tenha conhecimento de que a ANS poderá suspender a comercialização do produto caso o nome comercial seja ambíguo, confuso, induzindo o consumidor ao erro no momento da contratação.
Isto porque, embora não exista uma regra específica para nomeação do plano de saúde, opções que contemplem abreviaturas das características do plano, como por exemplo: “Plano Emp com Amb + Hosp + Apart com part 30% Grupo de Municípios”, podem aumentar o risco interpretação equivocada pelo beneficiário, ferindo o princípio da informação que baseia a relação de consumo disciplinada pelo Código de Defesa do Consumidor.
Portanto, para evitar qualquer indício de infração, o M3BS recomenda à operadora que a definição de nome do produto ocorra seguindo toda a orientação normativa vigente, evitando nomenclaturas confusas ou ambíguas, priorizando a informação clara ao consumidor.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia de comercialização e desenvolvimento de produtos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 543/2022. Dispõe sobre a concessão de Autorização de Funcionamento das Operadoras de Planos de Assistência à Saúde e sobre o Registro de Produtos.
Não existe norma regulatória editada pela Agência Nacional de Saúde Suplementar (ANS) que exija que a carteirinha utilizada para acesso aos serviços e prestadores seja emitida em via física ou digital.
A forma de identificação e acesso do beneficiário à rede assistencial contratada será definida pela operadora em contrato.
Isto é, a operadora poderá utilizar, desde que prevista em contrato: carteirinha digital, biometria facial, a tradicional carteirinha física dentro outros tipos de preferência à sua operação.
Atenção, em que pese não haja um tipo determinado para emissão de “cartão de acesso” a assistência médica, nos termos da alínea e), tema X, do anexo I da Instrução Normativa nº 28/2022[1], a operadora deve dispor no contrato de plano de saúde qual será a forma adotada para identificação do beneficiário para utilização da rede credenciada.
É nessa cláusula que a operadora especificará as condições de atendimento junto à rede de prestadores, as regras de habilitação, as formas de acesso aos serviços de diversos tipos e aqueles procedimentos que requerem autorização prévia.
Portanto, para evitar qualquer indício de infração, o M3BS recomenda à operadora a edição de cláusulas contratuais expressas tratando do tema.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia de comercialização e desenvolvimento de contratos adequados à realidade de sua operadora. Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Instrução Normativa nº 28/2022. Dispõe sobre os procedimentos do Registro de Produtos.
Não existe um rol taxativo de dependentes. Isto porque, para os contratos com comercialização ativa na ANS, a inclusão de dependentes dependerá do previsto em contrato, que deverá seguir as diretrizes estabelecidas na Instrução Normativa (IN/ANS) nº 28/2022[1].
Desta forma, resta claro que a ANS não definirá quem pode ser incluído a título de dependente, mas estabelece como exigência normativa, que seja estabelecido um rol pela própria operadora, no momento da edição de seus instrumentos contratuais.
Assim sendo, é obrigatório a previsão da cláusula “condições de admissão” que delineará o ingresso e participação dos dependentes no contrato de plano de saúde, independentemente da idade, gênero ou grau de parentesco.
Embora haja a liberdade contratual, nos termos da IN/ANS nº 22, no anexo I, tema II, temos como regra básica e mínima os seguintes requisitos:
– a indicação de quais serão os dependentes qualificados;
– o grau de parentesco;
– a previsão de que a inclusão do dependente depende da participação do titular;
– a lista de documentos necessários para comprovação do grau de dependência, entre outras a serem aplicadas à admissão de dependentes de planos de saúde.
Portanto, para evitar qualquer indício de infração, o M3BS recomenda à operadora a edição de cláusulas contratuais seguindo toda a orientação normativa vigente e que suas disposições sejam claras e objetivas.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia de comercialização e desenvolvimento de contratos adequados à realidade de sua operadora.
Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Instrução Normativa nº 28/2022. Dispõe sobre os procedimentos do Registro de Produtos.
Não há regra regulatória que proíba o estabelecimento de um número mínimo de vidas para contratação em planos de saúde coletivos.
Logo, é possível!
Justamente por não haver vedação, muitas operadoras inserem em suas cláusulas contratuais a obrigatoriedade de uma “massa inicial”[1] ou mesmo da manutenção de um faturamento mínimo equivalente a um determinado número de vidas e não há notícia de nenhuma ação inibitória dessa conduta por parte da Agência Nacional de Saúde Suplementar (ANS).
Importante lembrar que nos contratos coletivos há maior liberdade das partes na negociação, considerando a menor intervenção da ANS nas relações entre operadora e empresa contratante.
O estabelecimento dessa regra decorre, muitas vezes, de situação de posterior redução do número de vidas, vinculadas ao produto, que ocasiona desiquilíbrio e até rescisão contratual.
Mas, atenção! Em que pese não existir regulamentação da ANS que vede estabelecer um número mínimo de vidas para a manutenção/rescisão contratual ou cobrança a maior nos percentuais de reajuste, aplicar tal medida, sem negociação prévia com a empresa contratante – pode caracterizar seleção de risco – que é vedado pela legislação regulatória, assim como implica em judicialização do tema.
Ademais, a utilização do mecanismo de reajuste por sinistralidade, nos termos definidos na Resolução Normativa nº 565/22[2], para reequilibrar o contrato em situação de redução de receitas é plenamente aplicável e legalmente viável nesses casos.
Portanto, para evitar qualquer indício de infração, o M3BS recomenda à operadora a edição de cláusulas preventivas em seus contratos coletivos, a fim de proteger e facilitar sua negociação de percentuais de reajustes.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia de comercialização e desenvolvimento de contratos adequados à realidade de sua operadora. Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] Termo utilizado para definir um número mínimo de beneficiários vinculados ao contrato coletivo.
[2] BRASIL. Resolução Normativa nº 565/2022. Dispõe sobre os critérios para aplicação de reajuste das contraprestações pecuniárias dos planos privados de assistência suplementar à saúde, médico-hospitalares, com ou sem cobertura odontológica, e dos planos privados de assistência suplementar à saúde exclusivamente odontológicos, contratados por pessoas físicas ou jurídicas e dispõe sobre o agrupamento de contratos coletivos de planos privados de assistência à saúde para fins de cálculo e aplicação de reajuste.
Não, não é possível.
A Resolução Normativa nº 543/22[1], art. 19, parágrafo 2º prevê expressamente quais são as alterações possíveis para um produto já registrado e em comercialização, confira-se:
“Art. 19. A alteração do registro de produto poderá ser requerida pela Operadora para os itens descritos no §2º, de acordo com a forma e os procedimentos definidos em Instrução Normativa.
(…)
§2° São passíveis de alteração:
I – a rede hospitalar, nos casos de redimensionamento por redução;
II – a rede hospitalar, nos casos de substituição;
III – os itens abaixo, desde que configurem ampliação de cobertura assistencial ou do acesso à rede de serviços e não impliquem em ônus financeiro para os beneficiários:
A – a rede hospitalar, incluindo tipo de vínculo com a operadora e disponibilidade dos serviços;
B – a rede de prestadores de serviço não hospitalar, mesmo que não seja característica do produto;
IV – nome do produto. “ (g.n)
Assim, conforme se observa acima, caso a operadora queira incluir, excluir ou alterar eventuais munícipios na região de comercialização, deverá registrar novo produto, pois a norma não autoriza tal alteração no produto já registrado.
Para evitar custos e a gestão de múltiplos produtos sem necessidade, o M3BS recomenda a realização de estudo prévio no âmbito comercial e técnico sobre a abrangência dos produtos a serem registrados.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia de comercialização e desenvolvimento de fluxo de registro desses produtos à realidade de sua operadora. Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 543/2022. Dispõe sobre a concessão de Autorização de Funcionamento das Operadoras de Planos de Assistência à Saúde e sobre o Registro de Produtos.
O beneficiário de plano de saúde coletivo empresarial, que tenha contribuído com o custeio das mensalidades enquanto era vinculado a pessoa jurídica contratante, quando demitido sem justa causa, pode usufruir do benefício à continuidade de seu contrato com a operadora nas mesmas condições que possuía antes, desde que assuma o pagamento integral das despesas com o plano.
A Resolução Normativa nº 488/22[1] define todas as regras para concessão desse direito, além de prever o prazo para vigência do benefício continuidade, bem como a forma da comunicação ao beneficiário – ora ex-empregado ou aposentado.
Nesse sentido, o prazo para manifestação e solicitação do “plano continuidade” pelo beneficiário é de 30 dias contados da data de sua ciência acerca desse direito, ou seja, quando da ocorrência da demissão, é necessário que o ex-empregado assine um termo com as informações sobre o plano continuidade, declarando sua opção ou declínio ao direito e, somente a partir dessa manifesta ciência, valerá a contagem. Confira-se:
“Art. 10. O ex-empregado demitido ou exonerado sem justa causa ou aposentado poderá optar pela manutenção da condição de beneficiário no prazo máximo de 30 (trinta) dias, em resposta ao comunicado do empregador, formalizado no ato da comunicação do aviso prévio, a ser cumprido ou indenizado, ou da comunicação da aposentadoria.
Parágrafo único. A contagem do prazo previsto no caput somente se inicia a partir da comunicação inequívoca ao ex-empregado sobre a opção de manutenção da condição de beneficiário de que gozava quando da vigência do contrato de trabalho.” (g.n)
Assim sendo, se o termo foi apresentado na demissão e há assinatura do beneficiário com o declínio, se já ultrapassados os 30 dias da ciência, não há obrigatoriedade de concessão do benefício pela operadora de planos de saúde.
No entanto, se não houve comunicado, mesmo que ultrapassados os 30 dias, recomenda-se a realização do mesmo, devidamente documentado, ocasião em que será reaberto o prazo.
Embora as questões que norteiam a rescisão do contrato de trabalho de funcionários de clientes contratantes de planos de saúde sejam próprias, ou seja, restritas entre empregado e empregador, eventual negligência da empresa na oferta do plano continuidade enseja responsabilidade a operadora de plano de saúde gestora do benefício.
Portanto, recomenda-se que as operadoras ao receberem os pedidos periódicos de inclusão e exclusão de beneficiários em contratos coletivos, no caso de exclusões, solicitem aos clientes (empresas contratantes), a respectiva documentação comprobatória de que o beneficiário declinou do direito ao plano continuidade.
Para facilitar a análise dos pedidos de plano continuidade sem qualquer indício de infração, o M3BS recomenda que a operadora crie fluxos definidos, contendo as informações essenciais, as quais devem estar alinhadas com as normas vigentes, assim como regulamentem tal instituto nos instrumentos contratuais.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia e desenvolvimento de fluxos à realidade de sua operadora. Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 488/2022. Dispõe sobre a regulamentação dos artigos 30 e 31 da Lei nº 9.656, de 3 de junho de 1998.
As pessoas jurídicas que atuam como operadoras de planos de saúde privada devem ter objeto social exclusivo de operação de planos de saúde, ou seja, sua atividade deve se voltar à assistência à saúde suplementar, conforme previsão do artigo 34 da Lei 9656/98[1] e artigo 9º da RN nº 543/22[2] e alterações posteriores.
Embora a regra supra citada, não há vedação da Agência Nacional de Saúde Suplementar (ANS) para comercialização de serviços ocupacionais, desde que observadas as regras necessárias para disponibilização dessa cobertura em contrato.
A legislação regulatória permite uma ampliação de serviços, considerados coberturas adicionais, desde que eles se enquadrem no artigo 34 da Lei 9656/98, ou seja, desde que tenham relação com a operação de planos privados de assistência à saúde (vide item 13 do anexo II da RN nº 543/22).
A exemplo dessa permissão temos: Transporte aero médico, assistência farmacêutica, homecare, entre outros, que são coberturas adicionais admitidas pelo órgão regulador, desde que inerentes à operação de planos de saúde.
Nesse mesmo sentido e salvo melhor juízo, a ANS admite a comercialização de serviços ocupacionais como exames médicos admissional, periódico, de retorno ao trabalho, de mudança de função e demissional por parte das operadoras – como um serviço à parte – a ser oferecido às empresas contratantes, não havendo quaisquer óbices nesse sentido, sendo inclusive uma prática comum no mercado.
Para facilitar a comercialização desses serviços sem qualquer risco de infração regulatória, o M3BS recomenda a operadora tenha em seus instrumentos contratuais a forma de oferta dessa cobertura, bem como as regras próprias de utilização, além da observância do registro do produto que deve estar alinhado com as normas vigentes.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento da melhor estratégia de comercialização desse serviço à realidade de sua operadora. Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Lei 9.656/98. Dispõe sobre os planos e seguros privados de assistência à saúde. 1998.
[2] BRASIL. Resolução Normativa nº 543/22. Dispõe sobre a concessão de Autorização de Funcionamento das Operadoras de Planos de Assistência à Saúde e sobre o Registro de Produtos.
O downgrade é uma alteração contratual que propõe a redução do padrão de cobertura e acomodação do plano de saúde, com a consequente diminuição do valor da mensalidade.
O fator primordial de tal instituto, é a previsão contratual, que deve conter as regras tanto para os beneficiários como para a operadora.
As previsões contratuais afetas às operadoras podem ser assim exemplificadas: prazo de movimentação e resposta à solicitação do beneficiário, aproveitamento de carências e casos aplicáveis etc.
As previsões contratuais afetas aos contratantes podem ser assim exemplificadas: período de solicitação de downgrade; carências aplicáveis; coberturas adicionais etc.
Importante notar que a operadora de saúde não é obrigada a aceitar a mudança de produto se não houver previsão contratual, mas caso queira realizar a alteração por liberalidade, não estará impedida.
Caso seja do interesse da operadora ofertar tal possibilidade aos seus beneficiários, recomenda-se a revisão de seus contratos para que haja previsão expressa sobre o procedimento que deverá ser observado.
No caso de contratos coletivos, poderá haver solicitação de alteração de produto individualmente por beneficiário ou ainda, quando solicitado em bloco, desde que ocorra no prazo determinado para as movimentações entre contratante e operadora, bem como os beneficiários vinculados estejam inequivocamente cientes das novas condições do produto.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento do fluxo mais adequado à realidade de sua operadora. Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
A Agência Nacional de Saúde Suplementar (ANS) autoriza, de forma expressa, a cobrança de coparticipação pelas operadoras de planos de saúde nos casos de atendimento em internação psiquiátrica.
Para isso, a operadora deve se atentar as regras previstas na Resolução Normativa nº 465/21[1], Instrução Normativa nº 28/22[2] e CONSU nº 08/98[3].
Além disso, dois pontos são considerados essenciais para operacionalização desse tipo de cobrança:
1) a aplicação do fator moderador somente será permitida quando ultrapassados 30 (trinta dias) de internação contínuos ou não, a cada ano de contrato.
2) a coparticipação poderá ser crescente ou não, e estará limitada ao máximo de 50% (cinquenta por cento) do valor contratado entre a operadora e o respectivo prestador de serviços de saúde.
Vale lembrar que, ainda que o produto não seja coparticipativo, nos casos de internação psiquiátrica, é possível a cobrança desde que as 2 disposições acima indicadas estejam previstas no contrato firmado entre a operadora e o beneficiário.
Logo, para redução dos custos assistenciais oriundas de internação psiquiátrica assim como para que haja maior proteção em relação a judicialização, recomendamos: i) a revisão contratual para inclusão de cláusulas contratuais específicas da matéria e ii) a construção de fluxos operacionais bem definidos tanto na contratação do serviço, como no seu acompanhamento e auditoria.
Cumpre ressaltar que as regras de coparticipação são fiscalizadas com bastante atenção pela ANS.
Quer saber mais? O M3BS possui um time de especialistas que pode auxiliar no desenvolvimento do fluxo jurídicos, regulatórios e operacionais mais adequados à realidade de sua operadora. Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 465/21. Atualiza o Rol de Procedimentos e Eventos em Saúde que estabelece a cobertura assistencial obrigatória a ser garantida nos planos privados de assistência à saúde contratados a partir de 1º de janeiro de 1999 e naqueles adaptados conforme previsto no artigo 35 da Lei n.º 9.656, de 3 de junho de 1998; fixa as diretrizes de atenção à saúde;
[2] BRASIL. Instrução Normativa nº 28/22. Dispõe sobre os procedimentos do Registro de Produtos.
[3] BRASIL. CONSU nº 08/98. Dispõe sobre mecanismos de regulação nos Planos e Seguros Privados de Assistência à Saúde.
A operadora de planos de saúde não é obrigada a acatar o pedido de portabilidade somente pelo protocolo de solicitação do beneficiário.
Isto porque, para efetivação do pedido de portabilidade de carências o beneficiário deve comprovar o cumprimento de todos os requisitos estabelecidos no artigo 3º da Resolução Normativa nº 438/18:
- vínculo ativo (plano de saúde ativo com a operadora antiga/origem);
- prazo mínimo de permanência (entre 24 e 36 meses a depender da existência ou não de doença ou lesão preexistente);
- comprovação de adimplência com o plano origem (3 últimas mensalidades pagas);
- compatibilidade de faixa de preço (preço do plano de destino deve ser igual ou inferior a que se enquadra o plano de origem do beneficiário); e
- elegibilidade (se o plano de destino for de contratação coletiva, o beneficiário deve comprovar seu vínculo nos termos da RN 557/22).
Caso o beneficiário atenda a todas as condições essenciais, a vigência do plano de destino iniciará a partir da conclusão da análise do pedido de portabilidade pela operadora, que terá um prazo específico a depender do tipo de produto.
Para o plano de destino de contratação Individual/Familiar, o prazo máximo para análise e consequente início da vigência é de 10 (dez) dias, contados a partir do protocolo pedido de portabilidade, nos termos do artigo 17 da RN/ANS nº 438/18.
Já para plano de destino de contratação Coletivo Empresarial ou Coletivo por Adesão, a data de início de vigência do vínculo do beneficiário no plano de destino deverá observar a movimentação cadastral acordada contratualmente na relação entre a pessoa jurídica contratante e a operadora ou a administradora de benefícios.
Por fim, vale observar que a regra sobre a data de início de vigência de novos contratos de planos de saúde em geral, não se confunde com a regra de início de vigência de contratos egressos de portabilidade.
Quer saber mais? O M3BS possui um time de especialistas que pode atender sua necessidade e auxiliar na construção e definição de fluxos assertivos e alinhados com as normas regulatórias. Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
O atendimento aos beneficiários de planos de saúde para tratativas de questões operacionais, administrativas e/ou contratuais pode ser disponibilizado por telefone, em plataformas digitais e de forma presencial.
A base normativa do tema tratado nesta resposta é a Resolução Normativa ANS nº 395/2016.
Contudo, não há obrigatoriedade de instalações presenciais de atendimento para todas as operadoras de planos de saúde.
As operadoras somente serão obrigadas ao fornecimento de atendimento presencial quando existentes as duas condições previstas no artigo 6º da Resolução Normativa ANS nº 395/16 abaixo transcrito:
“Art. 6º As operadoras deverão disponibilizar unidade de atendimento presencial, de que trata o inciso I do art. 5º, no mínimo nas capitais dos Estados ou regiões de maior atuação dos seus produtos, ao menos no horário comercial dos dias úteis, desde que atendidos os seguintes critérios:
I – possua concentração de beneficiários superior a 10% (dez por cento) do total de sua carteira; e
II – o número de beneficiários naquela área não seja inferior ao limite de 20.000 (vinte mil).
Parágrafo único. O disposto no caput não se aplica às operadoras exclusivamente odontológicas, as filantrópicas e as autogestões.”
Assim, o porte da operadora no mercado de planos de saúde é fator determinante para a definição sobre a obrigatoriedade de fornecimento de estrutura física de atendimento.
Como se vê, embora o avanço tecnológico tenha trazido meios virtuais de atendimento na operação de planos de saúde – que, na maioria das vezes, trazem praticidade, agilidade e eficiência –, é importante notar que há situações em que a disponibilização de uma estrutura física de atendimento é obrigatória.
Quer saber mais? O M3BS possui um time de especialistas que pode atender sua necessidade e auxiliar na construção e definição de fluxos de atendimento assertivos, alinhados com as normas regulatórias. Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
Apesar da portabilidade de carências ser um direito concedido ao beneficiário de plano de saúde, que permite a realização de troca de produto sem que seja necessário o cumprimento de novos períodos de carência contratual, tal direito não é ilimitado.
Para o exercício desse direito, é necessário que o beneficiário se enquadre nos requisitos essenciais estabelecidos na legislação vigente.
Nesse sentido, a Agência Nacional de Saúde Suplementar (ANS) definiu que para ter direito à portabilidade, o beneficiário é obrigado a comprovar o cumprimento das regras procedimentais como, por exemplo, estar ativo no plano de saúde origem, ter cumprido o prazo mínimo de permanência, estar adimplente junto ao contrato atual, entre outros a depender do tipo de produto, bem como observar o procedimento administrativo previsto no artigo 3º da Resolução Normativa nº 438/18[1].
Assim, é importante ressaltar que a operadora não é obrigada a acatar o pedido de portabilidade de carências nos casos em que o beneficiário do plano origem não atenda aos requisitos essenciais.
O M3BS recomenda a construção de fluxo específico para análise dos requerimentos de portabilidade, para que esteja estritamente alinhado com as orientações da RN/ANS nº 438/18, evitando o conflito na tratativa das solicitações, bem como eventuais infrações às regras regulatórias.
Quer saber mais? O M3BS possui um time de especialistas que pode atender sua necessidade e auxiliar na definição desse tipo de fluxo. Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 438/18. Dispõe sobre a regulamentação da portabilidade de carências para beneficiários de planos privados de assistência à saúde.
Se a operadora se posicionar de forma diversa da indicação do profissional assistente do beneficiário nos casos de pedido de autorização de cobertura, poderá ser instaurada Junta Médica (JM).
Importante: a Junta Médica não se confunde com a antiga figura da segunda opinião!
Em âmbito regulatório, a Junta Médica é uma ferramenta utilizada pelas operadoras para solucionar divergências técnicas com fundamento na RN/ANS nº 424/17.
A junta será formada por médicos ou cirurgiões-dentistas e tem por objetivo avaliar a adequação da indicação clínica do profissional assistente que foi objeto de divergência técnico-assistencial pelo profissional da operadora, podendo ser utilizada para controvérsias sobre procedimentos e materiais.
Vale lembrar que a decisão da junta médica é soberana em relação a indicação do médico assistente do beneficiário e não incide infração ética ou mesmo ilegalidade à luz do Código de Defesa do Consumidor.
Para isso, a Agência Nacional de Saúde Suplementar (ANS) definiu regras e prazos obrigatórios, sendo que para a finalização do procedimento de junta médica não será permitido ultrapassar os prazos já definidos para garantia do atendimento no artigo 3º da RN/ANS 566/22.
Desta forma, o M3BS recomenda a construção de um fluxo ágil e específico para instauração de Junta Médica, evitando o conflito na tratativa e análise das demais solicitações de procedimentos, bem como eventuais infrações as regras regulatórias.
Quer saber mais? O M3BS possui um time de especialistas que pode atender sua necessidade e auxiliar na definição desse tipo de fluxo. Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
Ocorrem diariamente solicitações de cancelamento do plano de saúde direcionadas às Operadoras ou Administradoras de Benefícios baseadas na Resolução Normativa nº 561/22, que trata do cancelamento do contrato do plano de saúde individual ou familiar e da exclusão de beneficiário de contrato coletivo empresarial ou por adesão.
De acordo com tal norma, o pedido de cancelamento do plano de saúde deve ser processado de forma imediata, isto é, ao ser cientificada do requerimento de encerramento do plano, a operadora de plano de saúde deve providenciar a exclusão naquela mesma data.
E no caso de arrependimento do beneficiário, que solicitou o cancelamento, a operadora deve reverter o cancelamento do plano de saúde ?
Resposta: Não.
A operadora está obrigada a reverter a exclusão do beneficiário?
Resposta: Não.
A reversão da rescisão do plano de saúde é vedada pela Agência Nacional de Saúde Suplementar (ANS) e pode gerar sanção à operadora que não respeitar a norma.
Assim, considerando o caráter irrevogável dos chamados “cancelamentos imediatos” o M3BS recomenda que a operadora observe a regra acima.
Quer saber mais sobre o tema e quais são as regras aplicáveis? O M3BS possui um time de especialistas que pode atender sua necessidade! Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
Desde o início de vigência da Resolução Normativa nº 569/22[1], as Administradoras de Benefícios passaram a observar as exigências de capital regulatório e para a Agência Nacional de Saúde Suplementar (ANS), a exigência do CBR para esse ente regulado já é suficiente para garantir o risco de crédito.
Nesse sentido, na última reunião da diretoria colegiada da ANS realizada em 27/02/23, foi decidido pela aprovação da permissão de movimentação e levantamento dos ativos garantidores por parte das Administradoras de Benefícios.
Agora, para iniciar o processo de movimentação, a ANS encaminhou ofício orientativo às Administradoras de Benefícios instruindo sobre a utilização de um código de autorização.
Para visualização do código de autorização, a operadora deverá acessar o sítio da ANS, na área restrita da operadora (Portal Operadoras), através do caminho:
Planos e Operadoras > Espaço da Operadora > Compromissos e Interações com a ANS > Ativos Garantidores > Fundos Dedicados e Centrais de Custódias, e seguir o passo a passo descrito.
Na área restrita, a operadora deverá clicar em: “Operadora > SAGA-E”.
Quer saber mais? O M3BS possui um time de especialistas que pode atender sua necessidade! Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
[1] BRASIL. Resolução Normativa nº 569/2022. Dispõe sobre os critérios para definição do capital regulatório das operadoras de planos de assistência à saúde, altera a Resolução Normativa ANS nº 515, de 29 de abril de 2022 e revoga a Resolução Normativa ANS nº 526 de 29 de abril de 2022, e a Resolução Normativa ANS nº 514 de 29 de abril de 2022.
Na última reunião da diretoria colegiada da ANS realizada em 27/02/23, a Agência Nacional de Saúde Suplementar (ANS) decidiu pela aprovação de nova norma que, dentre outras mudanças, trará a permissão de movimentação dos ativos garantidores para as Administradoras de Benefícios.
Sobre o tema, o M3BS traz dois apontamentos importantes:
1) Vigência da liberação dos ativos
A movimentação ainda não está vigente, pois precisará da publicação da nova norma aprovada, a qual considerará recomendações da PROGE e inclusão da aprovação dos itens denominados “simplificadores” para a nova regra. Portanto, após a publicação do normativo, a movimentação poderá ocorrer.
2) Forma de concessão da movimentação dos ativos
A ANS não precisará ser provocada para autorização de movimentação, ou seja, essa liberação será “de ofício”.
Quando encaminhada a obrigação periódica “DIOPS”, a agência considerará regularidade/solvência da Administradora, restando autorizada essa movimentação sem necessidade de “solicitação de concessão” de nova APA.
Isto porque, segundo a reguladora, com a transição da Margem de Solvência para o Capital Baseado em Risco, o risco de crédito já é bem fundamentado, de modo que o bloqueio dos ativos (lastro e vínculo), principalmente para as ADM, se torna desnecessário, podendo movimentá-los.
Quer saber mais? O M3BS possui um time de especialistas que pode atender sua necessidade! Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
Para que uma operadora de saúde privada possa comercializar seus produtos (planos), deve previamente registrá-los na Agência Nacional de Saúde Suplementar (ANS) e, posteriormente, seguir as regras estabelecidas para mantença do registro, evitando eventual suspensão ou cancelamento dele.
O cancelamento do registro de produto pode ocorrer em 3 situações:
- Por vontade da Operadora, desde que não existam beneficiários vinculados ao plano;
- Por determinação da ANS quando o produto for registrado, mas permanecer sem beneficiários vinculados por mais de 180 dias; e
- Por decretação do cancelamento do registro da própria operadora.
É importante salientar que os produtos que tiverem seus registros cancelados não poderão ser reativados. Portanto, o M3BS recomenda às operadoras de planos de saúde a definição de um fluxo de acompanhamento para esses casos, evitando solicitações equivocadas ou ainda, determinações “de ofício” pela agência reguladora por ausência de monitoramento.
Quer saber mais? O M3BS possui um time de especialistas que pode atender sua necessidade! Contate-nos através do e-mail m3bsresponde@m3bs.com.br ou por telefone (11) 3115-2282.
Inicialmente, cumpre esclarecer que a “consulta de retorno” é o termo utilizado para o atendimento decorrente de avaliação ou procedimento anterior, em que não foi possível concluir o diagnóstico ou liberar o paciente de forma imediata[1].
A regulamentação da consulta médica foi estabelecida pela Resolução CFM nº 1.958/2010[2] sendo o artigo 1º, § 1º que disciplina a impossibilidade de cobrança de “consulta de retorno”:
Resolução CFM nº 1.958/2010
“art. – 1º Definir que a consulta médica compreende a anamnese, o exame físico e a elaboração de hipóteses ou conclusões diagnósticas, solicitação de exames complementares, quando necessários, e prescrição terapêutica como ato médico completo e que pode ser concluído ou não em um único momento.
§ 1º Quando houver necessidade de exames complementares que não possam ser apreciados nesta mesma consulta, o ato terá continuidade para sua finalização, com tempo determinado a critério do médico, não gerando cobrança de honorário.”
A mesma Resolução traz de forma expressa que haverá legalidade da cobrança de “consulta retorno” a depender da análise do atendimento, ou seja, se este exigirá novo ato do profissional, seja na avaliação de doença distinta, de alterações não relacionadas ao diagnóstico, nova anamnese, entre outros:
Resolução CFM nº 1.958/2010
“art. 1º (…)
§ 2º Mesmo dentro da hipótese prevista no parágrafo 1º, existe a possibilidade do atendimento de distinta doença no mesmo paciente, o que caracteriza novo ato profissional passível de cobrança de novos honorários médicos.
“art. 2º – No caso de alterações de sinais e/ou sintomas que venham a requerer nova anamnese, exame físico, hipóteses ou conclusão diagnóstica e prescrição terapêutica o procedimento deverá ser considerado como nova consulta e dessa forma ser remunerado.”
Dito isso, insta diferenciar o senso comum aplicado às consultas de retorno. Isto porque, no mercado de saúde privada é recorrente a definição de cobrança desse tipo de consulta a partir de determinado prazo definido pelo médico assistente, geralmente entre 15 ou 30 dias do atendimento inicial e ultrapassado tal período, o paciente estaria obrigado a quitação de novo honorário.
Ocorre que, segundo as disposições do Conselho Federal de Medicina (CFM), o estabelecimento de um prazo para consulta de retorno não é o fator que autoriza a cobrança do ato médico.
Nesse mesmo sentido temos opinião do Parecer-Consulta nº 08/2021[3], do Conselho Regional de Medicina do Ceará (CREMEC), publicado em março de 2021, que com clareza de detalhe, assim pontifica:
“De acordo com a referida Resolução (nº 1.958/10), o retorno do paciente para a apreciação de exames, para um planejamento e proposta de prescrição ou procedimentos terapêuticos, faz parte da consulta com um ato médico completo. Não há previsão de um tempo mínimo estabelecido entre a consulta e o dito retorno para a apreciação de exames ou relatórios médicos, portanto não devendo haver nova cobrança de honorário”.
No âmbito da regulação das operadoras de planos de saúde, a própria Resolução Normativa nº 566/22 editada pela Agência Nacional de Saúde Suplementar (ANS) disciplina que é o médico quem define o prazo para consulta de retorno:
RN/ANS Nº 566/22
“Art. 3º A operadora deverá garantir o atendimento integral das coberturas referidas no art. 2º nos seguintes prazos:
(…)
§ 3º O prazo para consulta de retorno ficará a critério do profissional responsável pelo atendimento
Contudo, não há norma no arcabouço regulatório da ANS que discipline ou autorize a cobrança desse tipo de consulta.
Portanto, resta evidente que o que definirá a cobrança do ato médico (consulta) é a ausência de caracterização do “retorno” e continuidade da avaliação inicial, nos termos da Resolução do CFM citada anteriormente e não necessariamente sobre determinado tempo entre um atendimento e outro.
Desta forma, O M3BS não recomenda às operadoras de planos de saúde a imposição de cobrança de consulta de retorno, considerando que o paciente – ora beneficiário, somente estaria obrigado a esse pagamento quando caracterizado novo ato médico.
Além disso, considerando que a cobrança de consulta de retorno será definida pela configuração de novo ato médico, quando se tratar de rede credenciada em que a conta seja apresentada para pagamento à operadora, mas fora dos limites estabelecidos pelo CFM, seria possível a glosa desse faturamento.
Por fim, a regra poderia ser aplicada eventualmente aos produtos comercializados pelas Seguradoras, precipuamente na operação de reembolso. Na hipótese de o prestador escolhido pelo beneficiário para realização de consulta efetuar cobrança fora dos limites previstos na legislação, o valor pleiteado a título de reembolso pode ser indeferido, desde que assim especificado nos termos do contrato e com as devidas orientações prévias ao contratante.
[1] BRASIL. Jornal Medicina. CFM. Ano XXVI. Nº 192. 2011. Disponível em: https://portal.cfm.org.br/images/stories/JornalMedicina/2011/jornal-janeiro11.pdf . Acesso em 09/02/2023 às 16:00.
[2] BRASIL. Resolução CFM nº 1.958/2010. Define e regulamenta o ato da consulta médica, a possibilidade de sua complementação e reconhece que deve ser do médico assistente a identificação das hipóteses tipificadas nesta resolução. 2010.
[3] BRASIL. CREMEC. Parecer nº 08/2021. Disponível em https://sistemas.cfm.org.br/normas/arquivos/pareceres/CE/2021/8_2021.pdf . Acesso em 09/02/2023 as 16:22.
De plano, insta esclarecer que a Súmula 28/15[1] foi editada pela Agência Nacional de Saúde Suplementar (ANS) para prever como entendimento vinculativo, o conteúdo das notificações de inadimplência aplicadas aos contratos de planos de saúde individuais no momento prévio às rescisões, bem como as formas permitidas para tal comunicação nesses produtos.
Em relação ao conteúdo, aduz que serão válidas as notificações que possuírem, no mínimo, as seguintes informações:
- a identificação da operadora de plano de saúde, contendo nome, endereço e número de inscrição no Cadastro Nacional de Pessoas Jurídicas;
- a identificação do consumidor;
- a identificação do plano contratado;
- o valor exato e atualizado do débito;
- o período de atraso com indicação das competências em aberto e do número de dias de inadimplemento absoluto ou relativo constatados na data de emissão da notificação;
- a forma e prazo para regularização da situação do consumidor, indicando meio de contato para o esclarecimento de dúvidas; e
- a informação de possibilidade de rescisão ou suspensão unilateral do contrato em caso de não regularização da situação do consumidor.
No tocante às formas permitidas para a notificação de inadimplência dos contratos individuais, a Súmula 28 prevê:
- notificação por via postal com aviso de recebimento (AR), entregue no endereço do consumidor contratante;
- notificação efetivada pelos meios próprios da operadora, através de seus prepostos, desde que a entrega se dê em mãos próprias do contratante titular do plano de saúde, sendo imprescindível sua assinatura no comprovante de recebimento; e
- notificação por edital, publicada em jornal de grande circulação do local do último domicílio conhecido, quando o beneficiário não for localizado no endereço conferido à operadora.
Tais regras são obrigatórias para os contratos de plano de saúde individual/familiar, considerando que atualmente, não existe na regulamentação norma que discipline integralmente a operacionalização das rescisões e consequentes notificações desse tipo de produto.
Já para cancelamento dos planos coletivos, a ANS impõe a estipulação contratual de regras claras para rescisão e as decorrentes notificações desta, em cumprimento ao previsto no artigo 23, Resolução Normativa 557/22[2]:
RN/ANS 557/22
“art. 23 – As condições de rescisão do contrato ou de suspensão de cobertura, nos planos privados de assistência à saúde coletivos por adesão ou empresarial, devem também constar do contrato celebrado entre as partes.”
Nesse mesmo sentido, o anexo I, Tema XVII, alínea b), item 1) da Instrução Normativa nº 28/22[3], traz as diretrizes bases para estabelecimento desse tipo de cláusula contratual nos planos coletivos:
IN/DIPRO 28/22 – Anexo I
“Tema XVII – RESCISÃO/SUSPENSÃO
(…)
B) Nos contratos de Planos coletivos:
1.definir as condições para rescisão e suspensão.”
Dessa forma, resta claro que para os planos coletivos (empresarias ou por adesão), tanto a forma quanto a definição das possibilidades de rescisão e notificação desses produtos deverão constar em contrato e somente assim, a operadora estará autorizada a utilização dos meios que considerar aderentes à sua operação (postais, eletrônicos, edital entre outros) sem riscos de sanção da Agência Nacional de Saúde Suplementar (ANS).
Assim sendo, para que uma operadora de plano de saúde possa utilizar a Súmula nº 28/15[4] em aplicação analógica dos contratos individuais aos contratos coletivos, deverá fazer constar os respectivos procedimentos no instrumento jurídico (contrato) afetos a tal entendimento.
Portanto, se não houver previsão contratual, a aplicação dos procedimentos da Súmula nº 28/15[5] na rescisão contratual de contrato coletivo poderá ser considerado irregular, e em caso de denúncia junto à ANS ou órgãos de proteção ao consumidor, a operadora estará sujeita à aplicação de multa por descumprimento contratual, nos termos do artigo 107 da Resolução Normativa nº 489/22[6]:
RN/ANS 489/22
“art. 107 – Suspender ou rescindir o contrato coletivo em desacordo com a regulamentação:
Sanção – multa de R$ 80.000, 00.”
Diante do exposto, para atendimento as melhores práticas de mercado, recomenda-se que as condições de rescisão e notificações dos planos de saúde (individual, coletivo empresarial ou por adesão) estejam, obrigatoriamente, previstas de forma clara e em linguagem compreensível no instrumento jurídico pactuado entre as partes, pois somente assim haverá comprovação expressa da respectiva anuência dos beneficiários, bem como da estria observância das diretrizes regulatórias editadas pela ANS.
Portanto, o M3BS recomenda a não aplicação da Súmula nº 28/15 para fins de rescisão dos contratos coletivos como analogia à regra aplicada aos planos individuais, sem a respectiva expressa previsão contratual.
[1] BRASIL. Súmula nº 28/15. Entendimento vinculativo para fins do cumprimento do disposto no inciso II do parágrafo único do artigo 13 da lei nº 9.656, de 1998.
[2] BRASIL. Resolução Normativa ANS nº 557/22. Dispõe sobre a classificação e características dos planos privados de assistência à saúde e regulamenta a sua contratação, dispõe sobre a contratação de plano privado de assistência à saúde coletivo empresarial por empresário individual e dispõe sobre os instrumentos de orientação para contratação de planos privados de assistência à saúde.
[3] BRASIL. Instrução Normativa ANS nº 28/22. Dispõe sobre os procedimentos do Registro de Produtos.
[4] BRASIL. Súmula nº 28/15. Entendimento vinculativo para fins do cumprimento do disposto no inciso II do parágrafo único do artigo 13 da lei nº 9.656, de 1998.
[5] BRASIL. Súmula nº 28/15. Entendimento vinculativo para fins do cumprimento do disposto no inciso II do parágrafo único do artigo 13 da lei nº 9.656, de 1998.
[6] BRASIL. Resolução Normativa nº 489/22. Dispõe sobre a aplicação de penalidades para as infrações à legislação dos planos privados de assistência à saúde.
A “Carta de Orientação ao Beneficiário” é um documento integrante do contrato de plano de saúde e por exigência da Agência Nacional de Saúde Suplementar (ANS), deve estar presente na proposta de adesão a ser preenchida pelo pretenso beneficiário.
Isto porque, somente com esse documento é que ficará comprovada que houve a orientação necessária para o preenchimento da Declaração de Saúde (DS), nos termos da Resolução Normativa nº 558/22.[1]
A Declaração de Saúde (DS) deverá fazer referência, exclusivamente, a doenças ou lesões de que o beneficiário saiba ser portador ou sofredor no momento da contratação, não sendo permitidas perguntas sobre hábitos de vida, sintomas ou uso de medicamentos. Daí a importância de existir na proposta de adesão a “Carta de Orientação” ao consumidor, para que não haja omissão de informações relacionados ao tema.
Independentemente da modalidade do contrato, seja coletivo por adesão, empresarial ou individual/familiar, a “Carta de Orientação” seguirá o padrão definido pela ANS no anexo da RN/ANS nº 558/22.
A “Carta de Orientação” deve estar localizada na página imediatamente anterior ao formulário de Declaração de Saúde (DS) e deve ser entregue juntamente com ele, no momento de seu preenchimento.
O artigo 3º, §1º da RN/ANS nº 558/22 indica quais são as informações obrigatórias para a “Carta de Orientação”:
I – A identificação e a assinatura do beneficiário ou seu representante legal, e a data da ciência.
II – A identificação, o nº do CPF e a assinatura do intermediário entre a operadora e o beneficiário, responsável pela venda do plano privado de assistência à saúde e que presenciou o preenchimento da Declaração de Saúde.
A “Carta de Orientação” tem o intuito de garantir a compreensão do consumidor quanto ao compromisso e dever de informação à operadora acerca da ciência sobre eventual doença ou lesão preexistente (DLP), à época da assinatura do contrato ou ingresso contratual.
É importante destacar que a ausência de “Carta de Orientação” ou se tal documento estiver em desacordo com o padrão estabelecido no anexo da RN/ANS nº 558/22, pode gerar sanção à operadora, conforme previsto nos artigos 93 e 94 da RN/ANS nº 489/22:
Fornecimento de Carta de Orientação ao Beneficiário
Art. 93. Deixar de fornecer Carta de Orientação ao Beneficiário previamente ao preenchimento da declaração de saúde no momento da assinatura do contrato ou adesão ao plano privado de assistência à saúde:
Sanção – advertência
multa de R$ 25.000,00.
Fornecimento de Carta de Orientação ao Beneficiário em desacordo com o padrão estabelecido pela ANS
Art. 94. Fornecer Carta de Orientação ao Beneficiário fora do padrão estabelecido pela ANS:
Sanção – advertência
multa de R$ 10.000,00.
Ademais, a ausência da “Carta de Orientação” obsta eventual pedido de abertura de processo administrativo por parte da operadora para apuração de fraude por omissão de DLP.
O M3BS recomenda que os contratos e todos os documentos afetos ao momento da contratação do plano de saúde, observem a normativa regulatória.
[1] BRASIL. RESOLUÇÃO NORMATIVA Nº 558/22. Dispõe sobre Doenças ou Lesões Preexistentes (DLP); Cobertura Parcial Temporária (CPT); Declaração de Saúde; Carta de Orientação ao Beneficiário e sobre o processo administrativo para comprovação do conhecimento prévio de DLP pelo beneficiário de plano privado de assistência à saúde no âmbito da Agência Nacional de Saúde Suplementar – ANS
A “área de atuação” ou de comercialização de uma operadora de planos de saúde é o conceito aplicado para denominar os locais de venda de seu produto.
Uma operadora pode registrar produtos para comercialização em diferentes locais, desde que estejam na região de sua atuação. A informação sobre a região de comercialização do produto é enviada pela operadora à ANS por meio do arquivo de nota técnica de registro de produto (NTRP).
Em relação a “área de abrangência” geográfica do produto, temos nesse conceito a indicação dos locais com rede credenciada, referenciada ou própria da operadora disponíveis para atendimentos aos beneficiários, dentro dos limites estabelecidos para as coberturas. Esta informação é definida no momento do registro de produto, quando a ANS é informada por meio do aplicativo RPS[1].
A área de abrangência geográfica de uma operadora exige a disponibilização de cobertura de, no mínimo, os locais registrados como “área de atuação”, de modo a garantir que os beneficiários que contrataram determinados produtos nas respectivas áreas de comercialização/venda tenham ao seu dispor rede credenciada assistencial para atendimento.
Esta “área de abrangência”, porém, pode ser superior à “área de atuação” da operadora, desde que mantenha rede assistencial suficiente para atender aos beneficiários na área definida no registro do produto.
Por fim, a “região de saúde” tem seu conceito definido pela ANS, no inciso V do §1º do artigo 1º da Resolução Normativa nº 259/11[2], regulamentado pela Instrução Normativa ANS nº 16/22[3] e Decreto nº 7.508/11[4], como sendo “o espaço geográfico contínuo constituído por agrupamentos de Municípios limítrofes, delimitado a partir de identidades culturais, econômicas e sociais e de redes de comunicação e infraestrutura de transportes compartilhados, com a finalidade de integrar a organização, o planejamento e a execução de ações e serviços de saúde”.
É imprescindível que a operadora observe a região de saúde, em casos de indisponibilidade ou inexistência de prestadores no município demandado na área de abrangência do produto, para fins de cobertura assistencial.
[1] Sistema de Registro de Planos de Saúde da ANS, previsto na Resolução Normativa nº 03/22.
[2] BRASIL. Resolução Normativa nº 259/11. Dispõe sobre a garantia de atendimento dos beneficiários de plano privado de assistência à saúde.
[3] BRASIL. Instrução Normativa nº 16/22. Regulamenta o conceito de Região de Saúde previsto no inciso V do §1º do artigo 1º da Resolução Normativa nº 259
[4] BRASIL. Decreto Lei nº 7.508/11. Regulamenta a Lei nº 8.080, de 19 de setembro de 1990, para dispor sobre a organização do Sistema Único de Saúde – SUS, o planejamento da saúde, a assistência à saúde e a articulação interfederativa, e dá outras providências
É importante esclarecer que a portabilidade por extinção do vínculo não se confunde com: i) o direito à continuidade do contrato destinada aos demitidos e aposentados regida pela Resolução Normativa nº 488/22[1] e ii) as hipóteses de portabilidade especial ou extraordinária, aplicada no curso de processo administrativo referente ao cancelamento do registro de operadora ou de Liquidação Extrajudicial.
O vínculo do beneficiário de plano de saúde individual, coletivo empresarial ou coletivo por adesão, pode ser extinto pelos seguintes motivos:
- morte do titular do contrato;
- perda da condição de dependência;
- demissão, exoneração ou aposentadoria, ou término do direito de manutenção no plano por força dos artigos 30 e 31 da Lei nº 9.656/98; ou
- rescisão do contrato coletivo por parte da operadora ou da pessoa jurídica contratante.
Na ocorrência dessas situações, segundo o artigo 8º da Resolução Normativa nº 438/18[2] o beneficiário possui direito à portabilidade de carências e não precisará cumprir os requisitos comuns previstas no artigo 3º da RN/ANS n º 438/18, (vínculo ativo / prazo mínimo de permanência / compatibilidade por faixa de preço).
Logo beneficiário poderá realizar a portabilidade: i) mesmo que não esteja mais vinculado ao seu plano; ii) ainda que não tenha cumprido o tempo mínimo de permanência no plano anterior e iii) mesmo que o produto de destino tenha outro preço.
Importante destacar que o beneficiário tem o prazo máximo de 60 dias para exercer tal direito, a contar de sua ciência sobre a extinção do vínculo com o plano de saúde anterior.
Embora seja um direito do beneficiário o exercício da portabilidade, é dever da operadora do plano origem a efetivação da comunicação ao beneficiário sobre a extinção do vínculo com o plano de saúde.
A operadora deverá notificar imediatamente o beneficiário afim de informá-lo sobre o prazo preclusivo de 60 dias para o exercício da portabilidade. A não observância dessa obrigação poderá ensejar a sanção prevista no artigo 63 da Resolução Normativa nº 489/22:
“art. 63 – Deixar de cumprir as regras estabelecidas pela legislação para portabilidade de carências ou portabilidade especial de carências, não enquadradas nos artigos anteriores:
Sanção – advertência;
Multa de R$ 30.000,00.”
Importante lembrar que a comunicação pode ser direcionada por qualquer meio – (físico ou eletrônico). No entanto, o M3BS recomenda que seja realizada por plataforma digital de assinatura ou através de documento físico que assegure a comprovação da ciência do beneficiário.
Portanto, é importante que a operadora de plano de saúde ou administradora de benefícios mantenha um controle tanto sobre as notificações aos seus beneficiários cujo vínculo tenha sido extinto, como em relação aos pedidos de portabilidade recebidos, nos termos da Resolução Normativa nº 438/18, para que não incorram em qualquer autuação por parte do órgão regulador.
[1] BRASIL. Resolução Normativa nº 488/22. Dispõe sobre a regulamentação dos artigos 30 e 31 da Lei nº 9.656, de 3 de junho de 1998.
[2] BRASIL. Resolução Normativa nº 438/18. Dispõe sobre a regulamentação da portabilidade de carências para beneficiários de planos privados de assistência à saúde. 2018.
A Agência Nacional de Saúde Suplementar (ANS), editou a Resolução Normativa n.º 413/16[1] para regulamentar a contratação eletrônica de planos privados de assistência à saúde, permitindo assim que as operadoras e administradoras de benefícios comercializassem os produtos de forma on-line.
A contratação será considerada eletrônica/digital quando ocorrer:
- por meio de uma plataforma; ou
- de forma telepresencial
Visando garantir a segurança jurídica na contratação, a ANS estipulou regras para assinatura dos planos comercializados de forma on-line. Na contratação eletrônica, os documentos poderão ser assinados das seguintes formas:
I – certificação digital;
II – login e senha após cadastro;
III – identificação biométrica; ou
IV – assinatura eletrônica certificada (IPCA-Brasil).
Ainda que não se utilizem de uma plataforma eletrônica, a contratação poderá ocorrer telepresencialmente, via telefone; whatsapp; e-mail ou outro serviço pelo qual o contratante realize a compra de forma não presencial. Para esses casos, serão admitidas outras formas de assinatura, desde que assegurem a sua autenticidade e sejam legalmente permitidas, como por exemplo, a assinatura física digitalizada, conforme autoriza o artigo 7°, parágrafo 1°, RN 413/16.
Portanto, necessariamente não é imprescindível que se tenha um certificado digital ICP[2] modelo chave Brasil do contratante, para proceder com uma contratação de plano de saúde de forma eletrônica.
As formas admitidas na regulamentação para assinatura dos produtos comercializados on-line não ferem os direitos do consumidor, desde que o contratante seja orientado previamente dos documentos essenciais e informações do produto que está adquirindo. Ademais, as reproduções digitalizadas de documentos assinados e enviados pelo interessado fazem a mesma prova que os originais, conforme ratifica o artigo 7º, § 3º da RN 413/16.
Desta forma, o M3BS recomenda que seja instituído um fluxo de “double ckeck” sobre a veracidade das informações e documentos cadastrados durante a venda on-line, os quais são apresentados pelo próprio contratante, bem como sejam disponibilizados treinamentos à equipe de vendas para que se atentem as orientações da ANS sobre a contratação eletrônica.
[1] BRASIL. Resolução Normativa nº 413/16. Dispõe sobre a contratação eletrônica de planos privados de assistência à saúde. 2016.
[2] Medida Provisória nº 2.200-2. Institui a ICP-Brasil.
Nos últimos dias a Agência Nacional de Saúde Suplementar (ANS) publicou 16 novos normativos com vigência para 1º de fevereiro de 2023. As publicações atendem o artigo 14 do Decreto 10.139/19, que determina a revisão e consolidação das normas dos órgãos e entidades a administração pública federal direta, autárquica e fundacional.
O M3BS analisou as novas normas publicadas pela ANS e compilou com as devidas considerações sobre essas atualizações de forma esquematizada. Confira abaixo:
| Resolução Atual | Objeto | Resoluções Revogadas | Considerações | Vigência |
| Resolução Normativa nº 557/2022 | Dispõe sobre a classificação e características dos planos privados de assistência à saúde e regulamenta a sua contratação, dispõe sobre a contratação de plano privado de assistência à saúde coletivo empresarial por empresário individual e dispõe sobre os instrumentos de orientação para contratação de planos privados de assistência à saúde | RN 195/09 RN 200/09 RN 204/09 RN 260/11 RN 432/17 RN 455/20 IN 20/09 | Revogaço – Atualização e unificação de normas – Disciplina os contratos e os tipos de contratação, incluindo os produtos coletivos (MEI) | 01/02/2023 |
| Resolução Normativa nº 558/2022 | Dispõe sobre Doenças ou Lesões Preexistentes (DLP); Cobertura Parcial Temporária (CPT); Declaração de Saúde; Carta de Orientação ao Beneficiário e sobre o processo administrativo para comprovação do conhecimento prévio de DLP pelo beneficiário de plano privado de assistência à saúde no âmbito da Agência Nacional de Saúde Suplementar – ANS | RN 162/07 | Revogaço – Atualização de normas – Inclusão de inciso no artigo 17 para prever a abertura de processo administrativo de forma eletrônica | 01/02/2023 |
| Resolução Normativa nº 559/2022 | Dispõe sobre a transmissão dos arquivos, entre operadoras de planos privados de assistência à saúde e a Agência Nacional de Saúde Suplementar – ANS, das bases da Nota Técnica de Registro de Produto (NTRP), dos Comunicados de Reajustes de Planos Coletivos (RPC) e do Sistema de Informações de Produtos (SIP), por meio do Programa Transmissor de Arquivos – PTA | RN 47/03 | Revogaço – Atualização de normas | 01/02/2023 |
| Resolução Normativa nº 560/2022 | Dispõe sobre o Sistema de Cadastro de Planos Privados de Assistência à Saúde comercializados anteriormente à data de vigência da Lei nº 9.656, de 3 de junho de 1998 | RN 56/03 e RN 107/05 | Revogaço – Atualização de normas | 01/02/2023 |
| Resolução Normativa nº 561/2022 | Dispõe sobre a solicitação de cancelamento do contrato do plano de saúde individual ou familiar, e de exclusão de beneficiário de contrato coletivo empresarial ou por adesão | RN 412/16 | Revogaço – Atualização de normas | 01/02/2023 |
| Resolução Normativa nº 562/2022 | Dispõe sobre a adaptação e migração para os contratos celebrados até 1º de janeiro de 1999 | RN 254/11 RN 263/11 e RN 437/18 | Revogaço – Atualização de normas | 01/02/2023 |
| Resolução Normativa nº 563/2022 | Dispõe sobre os limites a serem observados para adoção de variação de preço por faixa etária nos planos privados de assistência à saúde contratados a partir de 1º de janeiro de 2004 | RN 63/03 | Revogaço – Atualização de normas – Inclusão de artigo que disciplina a aplicação da variação somente no mês subsequente ao aniversário. Tal previsão só existia no anexo I da IN 23/09, mas não na normativa | 01/02/2023 |
| Resolução Normativa nº 564/2022 | Dispõe sobre a Nota Técnica de Registro de Produto | RDC 28/00 RDC 46/00 RN 183/08 RN 252/11 RN 304/12 RN 318/13 IN 8/02 IN 18/08 | Revogaço – Atualização de normas | 01/02/2023 |
| Resolução Normativa nº 565/2022 | Dispõe sobre os critérios para aplicação de reajuste das contraprestações pecuniárias dos planos privados de assistência suplementar à saúde, médico-hospitalares, com ou sem cobertura odontológica, e dos planos privados de assistência suplementar à saúde exclusivamente odontológicos, contratados por pessoas físicas ou jurídicas e dispõe sobre o agrupamento de contratos coletivos de planos privados de assistência à saúde para fins de cálculo e aplicação de reajuste | RN 171/08 RN 172/08 RN 309/12 RN 362/14 | Revogaço – Atualização e unificação de normas – Disciplina os reajustes de forma geral | 01/02/2023 |
| Resolução Normativa nº 566/2022 | Dispõe sobre a garantia de atendimento dos beneficiários de plano privado de assistência à saúde | RN 259/11 e RN 268/11 | Revogaço – Atualização e unificação de normas – Inclusão de inciso que disciplina o prazo para cobertura de medicamentos antineoplásicos trazido pela Lei 14.307/22 | 01/02/2023 |
| Resolução Normativa nº 567/2022 | Dispõe sobre a substituição de prestadores de serviços de atenção à saúde não hospitalares | RN 365/14 e IN 56/14 DIDES | Revogaço – Atualização de normas | 01/02/2023 |
| Resolução Normativa nº 568/2022 | Dispõe sobre as solicitações de substituição de entidade hospitalar e de redimensionamento de rede por redução | IN 46/14 e IN 54/18 | Revogaço – Atualização de normas | 01/02/2023 |
| Instrução Normativa nº 28/2022 | Dispõe sobre os procedimentos do Registro de Produtos | IN 23/09 IN 27/10 IN 28/10 IN 39/12 IN 45/14 | Revogaço – Atualização de normas | 01/02/2023 |
| Instrução Normativa nº 29/2022 | Dispõe sobre os procedimentos da comunicação dos reajustes das contraprestações pecuniárias dos planos privados de assistência suplementar à saúde, contratados por pessoa jurídica, independentemente de sua segmentação e da data de contratação. | IN 13/06 DIPRO e IN 47/14 | Revogaço – Atualização de normas | 01/02/2023 |
| Instrução Normativa nº 30/2022 | Dispõe sobre as rotinas e o procedimento de solicitação e autorização para aplicação de reajuste das contraprestações pecuniárias dos planos individuais ou familiares de assistência suplementar à saúde que tenham sido contratados após 1º de janeiro de 1999 ou adaptados à Lei nº 9.656, de 3 de junho de 1998. | IN 51/17 | Revogaço – Atualização de normas – Adaptação para protocolo eletrônico (antigo PTA) | 01/02/2023 |
| Instrução Normativa nº 31/2022 | Dispõe sobre o acompanhamento e avaliação da garantia de atendimento dos beneficiários pelas operadoras de planos de assistência à saúde, regulamenta o art. 12- A da Resolução Normativa nº 259, de 17 de junho de 2011, ou norma que vier a sucedê-la, e revoga a Instrução Normativa ANS n˚ 2, de 30 de março de 2022. | IN 2/22 | Revogaço – Atualização de normas | 01/02/2023 |
Caso não esteja visualizando corretamente as informações acesse aqui
Considerando o avanço tecnológico e as melhores práticas de mercado, há anos as operadoras de planos de saúde buscam junto à Agência Nacional de Saúde Suplementar (ANS) a permissão de utilização de meios eletrônicos para fins de notificação de inadimplência do plano pessoa física, tendo em vista os altos custos das comunicações que exigem a ciência inequívoca do beneficiário com o formato existente[1].
É importante esclarecer que a Súmula Normativa nº 28/15[2] estabeleceu algumas possibilidades de notificação, sem, contudo, se manifestar acerca da via eletrônica. Considerou válidos os meios via postal, “meios próprios” ou por edital, esta última na hipótese extrema de o consumidor não ser localizado no endereço informado à operadora.
Não obstante, a ANS tem se movimentado para editar uma Resolução Normativa – objeto da Consulta Pública nº 88[3] – que pretende estabelecer – dentre outros, os critérios sobre a possibilidade de operacionalização de sistemas eletrônicos, visando atualizar as atuais formas de notificação de acordo com as novas tecnologias.
Assim, enquanto a Resolução Normativa da ANS não é publicada, o único direcionamento vigente para os agentes do mercado de saúde suplementar na operação de notificações eletrônicas nos contratos de planos de saúde do tipo individual, tem sido o Entendimento DIFIS nº 09, aplicado às demandas que versam sobre a matéria de notificação de inadimplência por meio de comunicação eletrônica.
Desta forma, para que a notificação seja considerada válida, a operadora deverá comprovar:
- que a possibilidade de notificação eletrônica está prevista em contrato/regulamento;
- que o beneficiário aceitou ser notificado de forma eletrônica (mesmo com outros meios);
- que a notificação foi destinada ao destinatário correto;
- que o conteúdo da mensagem identifique categoricamente a pessoa com quem se relaciona;
- que contenha as informações mínimas como nome completo e CPF do titular do plano de saúde;
- que a plataforma utilizada para notificação assegura a confirmação de leitura do destinatário.
Portanto, é admitida a utilização de meios eletrônicos para fins de notificação de inadimplência, desde que a operadora assegure a inequívoca ciência do beneficiário titular através dos critérios estabelecidos – atualmente – no Entendimento DIFIS nº 09.
Nesse sentido, o M3BS recomenda que as operadoras estabeleçam de forma clara no instrumento contratual, a possibilidade de notificação de inadimplência por vias eletrônicas para os contratos de planos de saúde em geral – novos e, em caso de contratos em curso, que procedam com aditivo dando ciência ao beneficiário da referida inclusão.
[1] BRASIL. Lei 9.656/98. Dispõe sobre os planos e seguros privados de assistência à saúde. “Art. 13 – Os contratos de produtos de que tratam o inciso I e o § 1o do art. 1o desta Lei têm renovação automática a partir do vencimento do prazo inicial de vigência, não cabendo a cobrança de taxas ou qualquer outro valor no ato da renovação.
(…) II – a suspensão ou a rescisão unilateral do contrato, salvo por fraude ou não-pagamento da mensalidade por período superior a sessenta dias, consecutivos ou não, nos últimos doze meses de vigência do contrato, desde que o consumidor seja comprovadamente notificado até o quinquagésimo dia de inadimplência”.
[2] Súmula ANS nº 28/15. Entendimento vinculativo para fins do cumprimento do disposto no inciso II do parágrafo único do artigo 13 da lei nº 9.656, de 1998.
[3] Consulta Pública – CP nº 88 tem como objetivo receber contribuições para a proposta de Resolução Normativa a fim de regulamentar a notificação por inadimplência à pessoa natural contratante de plano privado de assistência à saúde.
A Agência Nacional de Saúde Suplementar (ANS) proíbe reajustes em período inferior a 12 meses, inclusive para coparticipação, nos termos Resolução Normativa nº 195/09[1], art. 19, §1º:
“art. 19 – Nenhum contrato poderá receber reajuste em periodicidade inferior a doze meses (…)
§1º – Para fins do disposto no caput, considera-se reajuste qualquer variação positiva na contraprestação pecuniária, inclusive aquela decorrente de revisão ou reequilíbrio econômico-atuarial do contrato.”
Os princípios que norteiam o Direito do Consumidor garantem ao beneficiário, ao contratar o plano de saúde, o direito à informação clara e precisa do produto, incluindo reajustes, percentuais, forma de cálculo e sua periodicidade, observados os limites estabelecidos pela ANS.
Desconformidades contratuais acerca de reajuste, coparticipação, insuficiência de informações claras e descumprimento da regra regulatória implicam fiscalização e sanções da ANS, conforme artigo 51 da Resolução Normativa nº 489/22[2]:
“art. 51 – Exigir, cobrar ou aplicar variação ou reajuste da contraprestação pecuniária em desacordo com a lei, a regulamentação da ANS ou o contrato:
Sanção – advertência;
multa de R$ 45.000,00.”
Além do risco decorrente da ação fiscalizatória da agência reguladora, há exposição junto ao Poder Judiciário e demais órgãos de proteção ao consumidor.
Dessa forma, o M3BS recomenda às operadoras a cautela de fazerem constar do contrato, de forma clara, a periodicidade de todos os reajustes possíveis, incluindo aqueles relativos à para coparticipação, destacando a vedação à aplicação de variação positiva em periodicidade inferior a 12 meses.
[1] BRASIL. Resolução Normativa nº 195/09. Dispõe sobre a classificação e características dos planos privados de assistência à saúde, regulamenta a sua contratação, institui a orientação para contratação de planos privados de assistência à saúde e dá outras providências. 2009.
[2] BRASIL. Resolução Normativa nº 489/22. Dispõe sobre a aplicação de penalidades para as infrações à legislação dos planos privados de assistência à saúde. 2022.
Conforme determina o artigo 11 da Resolução Normativa nº 488/22[1], a operadora (OPS) deverá, ao receber da pessoa jurídica (PJ) a solicitação de exclusão de beneficiário de plano coletivo empresarial, verificar as seguintes informações:
a) se o beneficiário foi excluído por demissão ou exoneração sem justa causa ou aposentadoria;
b) se o beneficiário demitido ou exonerado sem justa causa se aposentou, mas continua trabalhando na mesma empresa;
c) se o beneficiário contribuía para o pagamento do plano privado de assistência à saúde;
d) por quanto tempo o beneficiário contribuiu para o pagamento do plano privado de assistência à saúde; e
e) se o ex-empregado optou pela sua manutenção como beneficiário ou se recusou a manter esta condição.
Assim, para que a exclusão do beneficiário seja realizada pela operadora, a PJ deverá encaminhar comprovação dos itens acima mencionados, sendo necessário que esse envio seja formal, em documento com assinatura e ciência do ex-empregado manifestando assim sua opção ou declínio pelo plano continuidade do contrato inativo (se preenchidos os requisitos para concessão).
Para garantir a boa relação negocial entre OPS x PJ, o M3BS recomenda a inserção de uma cláusula contratual no instrumento jurídico firmado entre as partes, que discipline a obrigação de envio desse tipo informação, em documento apartado, seja através de formulário ou termo padrão de ciência, visando comprovar a boa-fé da operação, bem como atender as melhores práticas de mercado.
Nesse caso, a sugestão de redação é para que conste nesse contrato, de forma clara e objetiva, as diretrizes para pedidos de cancelamento, pois assim, em caso de descumprimento por parte da pessoa jurídica, a operadora não será prejudicada, considerando que observará estritamente o entabulado entre as partes em total consonância com determinações do órgão regulador.
Instituir esse fluxo traz segurança para as atividades de uma operadora de planos de saúde, uma vez que a Agência Nacional de Saúde Suplementar (ANS) prevê de forma expressa que, se for realizada a exclusão de beneficiários sem os devidos trâmites, ela poderá se sujeitar às penalidades previstas no artigo 109, da Resolução Normativa nº 489/22[2], vejamos:
“Deixar de cumprir a legislação referente à garantia dos benefícios de acesso e cobertura para beneficiário exonerado ou demitido sem justa causa, ou o aposentado, e seu grupo familiar:
Sanção – multa de R$ 30.000,00”.
Portanto, a operadora não é obrigada a acatar o pedido de exclusão de beneficiários – ora empregados – da Pessoa Jurídica contratante, se no momento dessa solicitação não for encaminhado documento com todas as informações obrigatórias sobre o vínculo e sua extinção, pois sua conduta deve seguir o determinado pelo órgão regulador.
[1] BRASIL. Resolução Normativa/ANS nº 488. Dispõe sobre a regulamentação dos artigos 30 e 31 da Lei nº 9.656, de 3 de junho de 1998. 2022.
[2] BRASIL. Resolução Normativa/ANS nº 489. Dispõe sobre a aplicação de penalidades para as infrações à legislação dos planos privados de assistência à saúde 2022.